【家族信託と任意後見の違い】どちらを選ぶべき?比較表と事例でプロが徹底解説
「親が倒れて急に認知症の症状が出てきた…実家が売れなくなったらどうしよう」
「自分の将来に備えて財産管理を頼みたいけれど、家族信託と任意後見のどちらがいいのだろう?」
認知症による財産凍結対策として注目されている「家族信託」と「任意後見制度」。どちらも将来の不安を解消するための制度ですが、仕組みやできることが大きく異なります。
本記事では、相続・生前対策のプロである行政書士が、家族信託と任意後見の違いを比較表や具体的な相談事例を交えて分かりやすく解説します。
【結論】家族信託と任意後見の違いとは?比較表で一目でわかる特徴
まずは、2つの制度の根本的な違いと全体像を把握しましょう。
家族信託と任意後見の根本的な違い
一言で言うと、「何を守り、何を目的とするか」が大きく異なります。
- 家族信託: 「財産」を中心に管理・運用・処分するための制度。家族に柔軟な財産管理を託せます。
- 任意後見: 「本人(人)」の生活や権利を守るための制度。医療や介護などの法的な契約手続き(身上保護)を託せます。
【一括比較】家族信託と任意後見の相違点一覧
| 比較項目 | 家族信託 | 任意後見 |
| 主な目的 | 財産の管理・運用・資産承継 | 本人の生活・医療・介護の手続き(身上保護) |
| 財産管理の自由度 | 高い(実家売却、賃貸経営、買い替え等も可能) | 中(財産の「維持・保存」が原則。リスク運用は不可) |
| 身上保護(介護・医療契約) | できない(契約権限なし) | できる(施設入所契約、医療契約の代理など) |
| 効力発生の時期 | 契約締結後、すぐ(生前から)開始可能 | 認知症等で判断能力が低下した後から開始 |
| 裁判所・監督人の関与 | 原則なし(家族間で柔軟に運用) | あり(裁判所が「任意後見監督人」を選任) |
| 毎月のランニングコスト | 原則なし(家族間であれば無償が一般的) | あり(監督人への報酬:月1〜3万円程度が継続発生) |
家族信託と任意後見の主な違いを5つの軸で徹底解説
ここからは、比較表の重要ポイントを5つの軸に分けて詳しく解説します。
1. 目的の違い|「財産の管理・運用」か「本人の生活・法的手続きの支援」か
家族信託は、所有する不動産や預貯金などの「財産」を信頼できる家族に託し、契約目的に沿って運用・管理・処分してもらう契約です。 一方、任意後見は、認知症などで判断能力が低下した際に、代わりに介護施設や病院の手続き、生活費の支払いや銀行口座の手続きなどを広く代理で行う「身上保護と財産管理」を目的とした制度です。
2. 財産管理の自由度|「事業承継や積極運用」か「生活に必要な手続き・売却」か
- 家族信託: 複数の事業用不動産の建て替えやアパート経営、会社経営の事業承継など、本人の認知症後も「積極的・長期的な資産運用や事業管理」を家族に委ねたい場合に向いています。
- 任意後見: 本人の生活・介護・医療を守るための財産管理が中心となります。法律上は財産の維持・保存が基本ですが、「本人の介護費用を作るための自宅の売却」や「銀行・役所での各種手続き」なども任意後見人で十分対応が可能です。
3. 身上保護(介護・医療契約)の有無
家族信託の受託者には、本人の代わりに介護施設と入所契約を結んだり、病院での手続きを行ったりする法的な権限(身上保護権)がありません。これら生活全般の契約・手続きを一括して任せられる点は、任意後見ならではの大きなメリットです。
4. 効力が生じるタイミング|「契約時(生前)」か「認知症発症後」か
- 家族信託: 契約締結後すぐに効力を発生させることが可能です。元気に動けるうちから段階的に財産管理を子へ引き継ぎたい場合に活用されます。
- 任意後見: 契約自体は元気なうちに結びますが、実際の効力は「本人の判断能力が低下し、家庭裁判所に申し立てをして『任意後見監督人』が選任された後」からスタートします。
5. 裁判所・監督人の関与とランニングコスト(毎月の費用)
任意後見制度がスタートすると、家庭裁判所によって「任意後見監督人(弁護士や司法書士など)」が選任されます。監督人が付くことで本人の財産が公的に守られる安心感がある一方、本人が亡くなるまで毎月1万〜3万円程度の報酬(ランニングコスト)が発生します。 家族信託の場合、裁判所や監督人は原則関与しないため、毎月のランニングコストは発生しません。
自分にはどちらがおすすめ?家族信託と任意後見の向き・不向き
どちらを選ぶべきかは、ご家庭の状況や資産のスケール、どこまでの対策を望むかによって決まります。当事務所の実務では、多くのケースにおいて任意後見契約で十分な効果が得られると考えています。
家族信託が向いている人
- 会社経営者や、複数の収益不動産・事業用資産を所有している
- 本人の認知症後も、家族の判断で積極的な資産運用や不動産の買い替え・開発を行いたい
- 自分の亡き後、特定の子供や孫に資産を渡したいといった複雑な「二次相続」を指定したい
任意後見が向いている人(多くの方におすすめできる選択肢)
- 「実家を売却して老人ホームの費用に充てたい」「銀行や役所の手続きを家族に任せたい」という一般的な備えをしたい
- 財産の管理だけでなく、施設入所や病院での手続き(身上保護)もまとめて頼みたい
- 公的機関(家庭裁判所・監督人)の見守りのもとで、安全・確実に財産を管理してほしい
【実例紹介】親が倒れて認知症症状が出た…実際にあった相談ケース
当事務所にも、次のような切実なご相談が寄せられます。
【実際にあったご相談例】
「高齢の親が突然倒れて入院し、一時的に認知症のような症状が出てしまった。このまま認知症が進行したら、実家を売却して介護費用を作ることも、預金を引き出すこともできなくなるのでは…と不安で夜も眠れません」
このようなケースでは、まだお親御様の意識や判断能力がはっきりしている段階であれば、大至急「家族信託」を組成することで、将来の実家売却や預金の管理権限をご家族へスムーズに移行できます。
注意!どちらも使えなくなる「認知症が進行した後」のリスク
家族信託も任意後見も、本人の「契約内容を理解する能力(意思能力)」が残っている元気なうちでなければ契約を結ぶことができません。
完全に認知症が進行してしまうと、どちらの制度も利用できなくなり、裁判所に後見人を選んでもらう「法定後見制度」しか選択肢がなくなります。法定後見では家族の思い通りの財産管理が困難になるため、「とにかく早めの対策」が肝心です。
【生前対策+死後対策】任意後見(または家族信託)に「遺言書」を組み合わせるべき理由
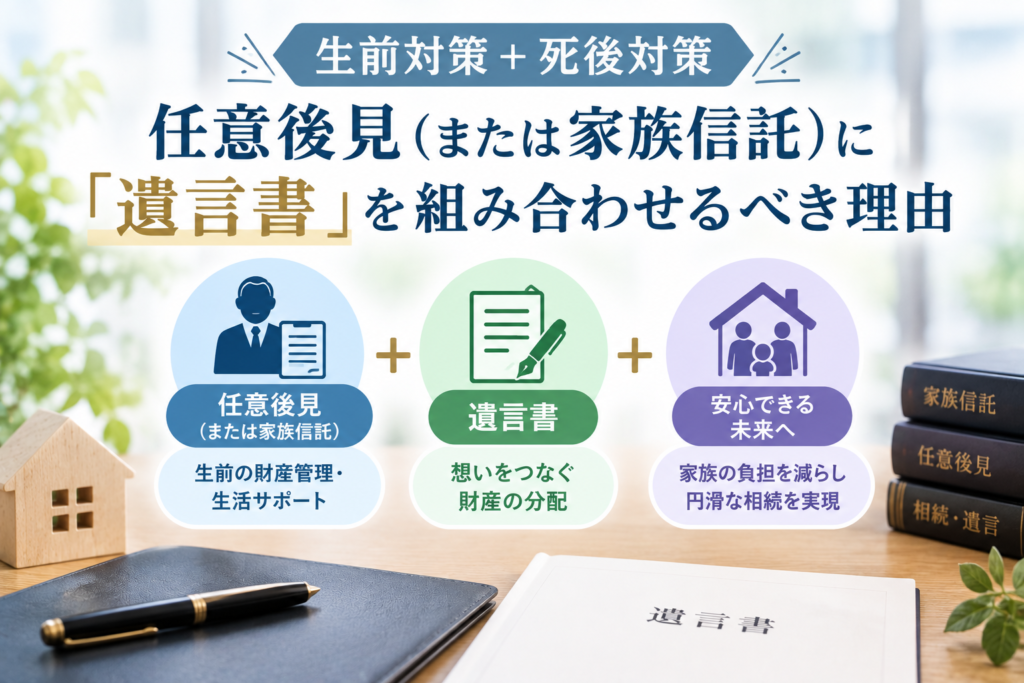
任意後見や家族信託で「生前の備え」を整えたとしても、それだけでは対策として不十分な場合があります。生前の認知症対策に加えて「公正証書遺言」をセットで準備しておくことが、将来の不安を完全になくすベストな解決策です。
なぜ生前対策に「遺言書」をプラスする必要があるのか?
任意後見契約や家族信託は、あくまで「本人が生きている間のサポート(認知症対策)」を目的とした制度です。
本人が亡くなった瞬間、任意後見や家族信託の効力は終了(または清算手続きへ移行)するため、「亡くなった後に誰がどの財産をどれだけ引き継ぐか」という相続の問題まではカバーできません。
生前の財産管理は任意後見(または家族信託)でスムーズに行えていても、遺言書がないと、死後に残されたご家族間で「遺産分割協議(財産の分け合い)」を行う必要が生じ、親族間でのトラブルに発展してしまうリスクが残ってしまいます。
万が一の相続トラブルを防ぐ「公正証書遺言」の同時作成が喜ばれる理由
当事務所で生前対策を行われるお客様の多くが、任意後見や家族信託の手続きと同時に「公正証書遺言」を作成されています。
- 生前(認知症対策): 任意後見(または家族信託)で、口座凍結を防ぎ、医療・介護手続きや実家売却・生活費管理を確実に行う
- 死後(相続対策): 公正証書遺言で、自分の亡き後の財産の分け方をあらかじめ明確にしておく
この2つをセットで備えておくことで、「生前の認知症対策」から「死後の遺産分割トラブル防止」まで切れ目のない完全な対策が完成します。実際にこの形で準備されたお客様からは、「生きている間も亡くなった後も、これで家族に一切迷惑や負担をかけずに済む」と大変喜ばれています。
家族信託・任意後見の手続きの流れと必要費用
実際に手続きを進める際にかかる費用や仕組みについて解説します。
家族信託・任意後見にかかる費用の目安
家族信託や任意後見を開始するには、公証役場での公正証書作成費用や専門家へのコンサルティング費用、不動産がある場合は名義変更の登記費用(登録免許税等)がかかります。
- 家族信託の初期費用目安: 40万〜80万円程度(不動産の有無や評価額により変動)
- 任意後見の初期費用目安: 10万〜30万円程度+任意後見開始後の月額報酬(1万〜3万円/月)
複雑な手続きをワンストップで解決できる仕組みとは?
「家族信託」「任意後見」「不動産登記」「税金対策」「遺言書作成」など、生前対策には多岐にわたる法律知識が必要です。
通常、行政書士・司法書士・税理士・弁護士などそれぞれの事務所へ個別に行くのは大変な労力がかかります。
『北大阪相続遺言相談窓口』では、行政書士をはじめ、司法書士・税理士・弁護士・宅地建物取引士がチームを組み、チーム一丸となって一括対応(ワンストップ対応)を行っています。窓口ひとつで不動産の売却査定から登記、税金計算、契約書作成までスムーズに進めることが可能です。
自分だけで手続きを進めるのは危険?専門家に相談すべき理由
費用を抑えるために「インターネットのひな型を使って自分で契約書を作りたい」と考える方もいらっしゃいます。しかし、独学での手続きには大きなリスクが潜んでいます。
よくあるトラブル・失敗例
- 税金上の不利益: 家族信託の設計を誤り、予期せぬ贈与税や不動産取得税が課税されてしまった
- 契約無効リスク: 認知症の症状が出始めてから自身で契約書を作成したため、後から他の親族に「契約時に意思能力がなかった」と訴えられ、無効になってしまった
- 家族間の亀裂: 一部の家族だけで手続きを進めた結果、他の兄弟から不信感を抱かれ、親族トラブルに発展した
契約に至るまで「無料相談」でじっくり決められる安心感
家族信託や任意後見は、1つのご家庭ごとに家族構成も財産状況も異なるため、「完全オーダーメイドの設計」が必要です。
「いきなり費用が発生したらどうしよう」「無理に契約を勧められたら怖い」と不安に思う方もご安心ください。
当事務所(北大阪相続遺言相談窓口)では、お客様のお悩みや状況を何度も丁寧にヒアリングいたします。ご契約に至るまでは「何度ご相談いただいても基本無料」です。お客様ご自身とご家族が本当に納得し、必要な対策だと確信できるまで、じっくりご相談いただけます。
まとめ:元気な「今」こそ家族のための対策を|北大阪相続遺言相談窓口へ
最後に、家族信託と任意後見の違いをおさらいしましょう。
- 家族信託: 財産の管理・実家売却・柔軟な資産活用を家族に任せたい人向け
- 任意後見: 施設入所や医療契約など、本人の「生活・手続支援」を任せたい人向け
- 併用&遺言書: 完璧な認知症対策と相続トラブル予防を目指すベストな選択肢
今は元気だと思っていても、病気やケガ、認知症はいつやってくるかわかりません。いざという時にご家族へ負担や心配をかけないためにも、元気で判断能力がしっかりしている「今」のうちに備えておくことが、最大の思いやりです。
まずはご家族の思いをお聞かせください(無料相談のご案内)
「自分の家の場合は、どちらが合っているのだろう?」
「まずは話を聞いてみたい」
どんな小さな疑問でも構いません。『北大阪相続遺言相談窓口』では、出張相談や土日祝の無料相談にも対応しております。大切なご家族の将来を守るために、ぜひお気軽にご相談ください。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口