認知症で銀行口座は凍結される?親の口座が止まる前に家族ができる対策と解除方法
結論から言うと、認知症と診断されただけで銀行口座が自動的に凍結されることはありません。ただし、銀行が「判断能力が低下している」と把握した時点で、出金・解約などの取引が止まることがあります。
認知症になると銀行口座は凍結される?結論と仕組み
結論:認知症の診断だけで自動的に凍結されるわけではない
認知症と診断されても、病院や役所が銀行に連絡することはありません。診断を受けた日に口座が止まることはないのです。口座が止まるのは、銀行が「本人の判断能力が低下している」と把握した時点です。
なお「凍結」は法律上の用語ではなく、銀行が出金や解約などの取引を制限することを指す通称です。制限の範囲や対応は銀行ごとに異なります。
口座が止まるのはどんなとき?
銀行が認知症を把握するきっかけは、主に次の3つです。
- 窓口や電話での受け答えが不自然だった:当事務所に相談があったご家庭でも、銀行から本人に確認の電話が入り、その受け答えが不自然だったことから口座が止まりました。
- 家族が銀行に「認知症です」と伝えた:「相談のつもり」で伝えただけでも、その場で取引が制限されることがあります。
- 取引の様子から確認が入った:高額の出金が続く、暗証番号を何度も間違える、通帳やカードの再発行を繰り返すといったケースです。
では、銀行に伝えずに様子を見るのが得策かというと、そうとは言い切れません。本人が窓口に行くたびに「いつ気づかれるか分からない」状態が続き、ある日突然、出金できなくなるおそれがあります。伝える前に、次章で紹介する対策が使えるかを専門家に確認してから動くのが安全です。
「認知症による口座凍結」と「死亡による口座凍結」の違い
同じ「凍結」でも、仕組みも解除方法もまったく別物です。
| 項目 | 認知症による取引制限 | 死亡による凍結 |
|---|---|---|
| きっかけ | 銀行が判断能力の低下を把握 | 銀行が死亡を把握 |
| 解除の方法 | 成年後見人の選任など | 相続手続き(遺言・遺産分割協議) |
| 家族による払戻し | 原則できない | 一定額まで可能(上限は1金融機関あたり150万円) |
死亡後の仮払い制度の詳細は、後半のQ&Aで解説します。
凍結された口座でできないこと・できること
- できないこと:窓口・ATMでの出金、定期預金の解約、口座の解約、名義変更、大きな金額の振込
- 銀行の運用で分かれること:年金などの入金(続くことが多い)、公共料金やクレジットカードの引き落とし(継続する銀行と止まる銀行がある)
「預金はたくさんあるのに、1円も引き出せない」。これが認知症による口座凍結の最大の問題です。
口座が凍結されると何に困る?家族が直面するリスク
施設入居費・入院費・介護サービス費が支払えなくなる
口座が止まると、親のお金なのに親のために使えなくなり、支払いの負担が家族にそのまま回ってきます。
当事務所には、次のようなご相談がありました(個人が特定されないよう一部加工しています)。
50代の男性から、お父様の相続手続きのご相談がありました。お父様は亡くなる約3年前にガンを発症し、治療費は約1,500万円に上りました。ところが同じ時期に認知症も発症し、銀行から本人に確認の電話が入った際の受け答えが不自然だったため、口座が凍結されてしまいました。凍結は亡くなるまで解除されず、お母様とご相談者様が費用を工面し続けました。ご家族は任意後見契約という方法をご存じなく、工面はなかなか大変だったそうです。お父様の口座には、亡くなった時点でも相当額の預金が残っていました。
「お金はあるのに使えない」という状況で、家族が立て替えることになる主な支払いは次のとおりです。
- 入院費・治療費(高額療養費制度の対象外の自費分も含む)
- 施設への入居一時金(施設によっては数十万円から数百万円)と月額利用料
- 介護サービスの自己負担分、おむつ・日用品などの生活費
公共料金・税金・保険料の引き落としが止まる
引き落とし口座が止まると、電気・ガス・水道、固定資産税、国民健康保険料、介護保険料などが未納になるおそれがあります。引き落としが続く銀行もあるため一概には言えませんが、止まった場合は督促状が届いて初めて気づく、というケースも少なくありません。
早めに、納付書払いや家族名義のクレジットカード払いへの切り替えを検討しておくと安心です。
定期預金の解約や不動産の売却など、まとまったお金が動かせない
口座が止まると、定期預金も解約できません。「実家を売って施設費にあてよう」と考えても、売買契約を結ぶには本人に判断能力が必要です。のちほど解説する成年後見制度を使う場合でも、本人が住んでいた家の売却には、家庭裁判所の許可が必要になります。
家族が立て替え続けた場合の負担と、精算するときの注意点
立て替えが長引くほど、家族の負担は重くなります。たとえば月20万円の施設費なら、1年で240万円です。
後から親の預金で精算するためにも、次の2点は今日から実践してください。
- 領収書・請求書・振込明細を日付順に保管する
- 何にいくら立て替えたか、簡単な一覧表を作っておく
この記録がないと、相続のときに他の相続人から説明を求められても証明できません。
親のキャッシュカードで勝手に引き出すのは危険
暗証番号を知っているからと、親のカードで家族が引き出すのは、銀行の規約上、本人以外の利用にあたり認められていません。たとえ親のために使ったお金でも、使い道を証明できなければ、相続が始まった時に**「使い込み」を疑われ、兄弟間のトラブルの火種**になります。
当事務所でも、「親のカードで勝手に引き出して兄弟間でもめた」「気づいたときにはすでに凍結されていた」という相談が、失敗パターンの代表格です。ATMの出金履歴は残るため、後から確認されることも珍しくありません。
【認知症が軽いうち】凍結前にできる対策
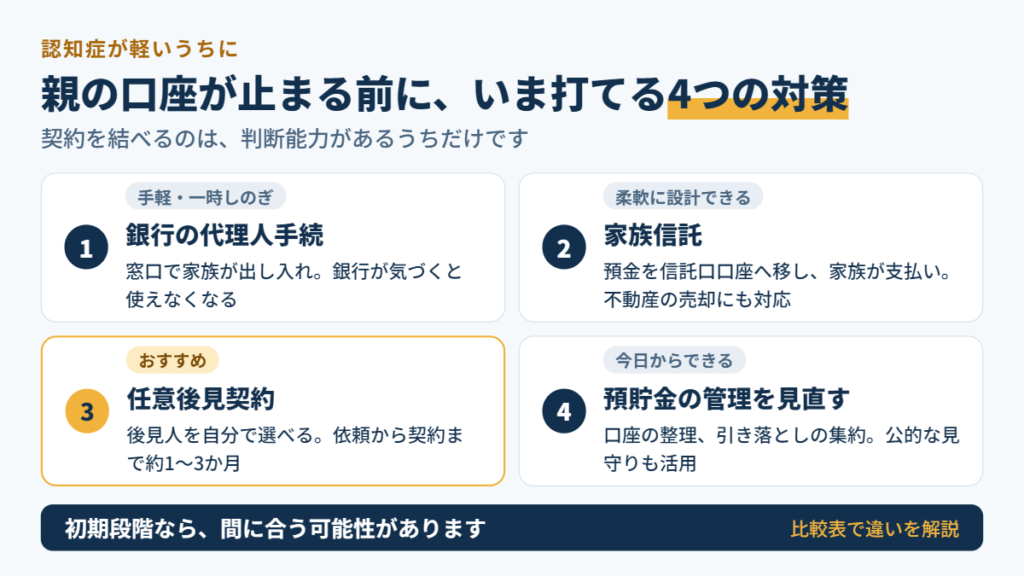
結論として、口座凍結への備えは本人に契約を結べる判断能力があるうちにしか打てません。認知症の初期段階であれば、間に合う可能性があります。
まず確認したい:本人の判断能力はどの程度か
対策を選ぶ前に、本人が「契約の内容を理解して、自分の意思で決められるか」を確認します。目安は次の2つです。
- 医師の診断:かかりつけ医や物忘れ外来で、認知症の程度を診てもらいます。
- 長谷川式認知症スケール:30点満点の簡易テストで、20点以下だと認知症の疑いがあるとされます。ただし点数だけで契約できるかが決まるわけではなく、あくまで目安です。
同じ話を何度も繰り返す、約束や日付を忘れる、といった初期の段階なら、契約できる可能性は十分にあります。公正証書を作る場面では、公証人も本人と直接会って意思を確認します。
対策① 銀行の代理人手続を利用する
銀行によっては、本人が元気なうちに家族を代理人として届け出ておくと、家族が窓口で預金の出し入れをできる仕組みがあります。
- メリット:費用がほとんどかからず、手続きも手軽です。
- 注意点:本人の意思確認が前提で、取扱いは銀行ごとに異なります。判断能力の低下を銀行が把握すると使えなくなることが多く、一時しのぎの対策と考えてください。
対策② 家族信託で財産管理を家族に託す
家族信託とは、財産を信頼できる家族(受託者)に託し、管理や支払いを任せる契約です。たとえば親の預金を「信託口口座(信託専用の口座)」に移せば、親の判断能力が低下しても、家族が施設費や医療費を支払えます。
- メリット:預貯金だけでなく、不動産の管理・売却にも対応でき、柔軟に設計できます。
- 注意点:信託口口座を開設できる銀行は限られます。契約書の設計には専門知識が必要で、本人の判断能力があるうちに契約しなければなりません。
対策③ 任意後見契約で、将来の後見人をあらかじめ決めておく
任意後見契約とは、判断能力があるうちに、将来の財産管理などを任せる人(任意後見人)と任せる内容を、公正証書で決めておく契約です。判断能力が低下したら、家庭裁判所が「任意後見監督人」(後見人が適切に働いているか見守る人)を選任し、その時点から効力が生じます。
先ほどのご家庭も、お父様の判断能力があるうちに任意後見契約を結んでいれば、口座が止まった後も任意後見人であるご家族が預貯金を管理し、治療費の支払いに対応できた可能性があります。
- メリット:後見人を自分で選べます(家族でも可)。任せる内容も自分で決められます。
- 注意点:効力が生じた後は、任意後見監督人への報酬(月1〜万円程度が目安)が必要になります。また、本人が不利な契約をしても取り消す権利(取消権)は任意後見人にありません。亡くなった後の手続きも対象外のため、必要なら死後事務委任契約を別に結びます。
当事務所では、一般的なご家庭であれば、任意後見契約で十分に備えられるケースが多いと考えています。 契約書の作成から、公証役場との事前打ち合わせ、契約当日の付き添いまでサポートしており、ご依頼から契約当日までは約1〜3か月が目安です。費用はご家庭の状況によって異なるため、初回無料相談で見積りをご案内します。公証人の手数料や登記費用(合計で1万円台半ばが目安)は別途かかります。
対策④ 預貯金の管理方法を見直す
契約を結ぶ前でも、今日からできる整理があります。
- 口座を整理する:使っていない口座を解約し、親の預金を1〜2行に集約します。
- 引き落とし口座をまとめる:公共料金や保険料の引き落とし先を1つの口座にそろえます。
- 公的な見守りを使う:社会福祉協議会の「日常生活自立支援事業」では、日常的な金銭管理を支援してもらえます(本人が契約内容を理解できる程度の判断能力が必要です)。
対策の比較表:費用・手間・使える時期
| 項目 | 代理人手続 | 家族信託 | 任意後見 |
|---|---|---|---|
| できること | 窓口での預金の出し入れ | 預貯金・不動産の管理、支払い、売却 | 預貯金の管理、施設入居などの契約手続き |
| 費用の目安 | ほぼ無料 | 専門家報酬を含め数十万円〜が一般的 | 公証人手数料+専門家報酬(効力発生後は監督人報酬) |
| 期間の目安 | 数日〜 | 設計から契約まで数か月 | 約1〜3か月 |
| 使える時期 | 判断能力があるうち(銀行の判断による) | 判断能力があるうち | 契約は判断能力があるうち(効力は低下後) |
| 向いているケース | 当面の出し入れを楽にしたい | 不動産や多額の資産がある | 一般的なご家庭の備え |
すでに認知症が進んでいる場合、これらの対策は使えるのか
判断能力が失われた後は、これらの契約を結べません。その場合は、次章で解説する成年後見制度が選択肢になります。
ただし、判断能力の程度は診断書や本人の様子を見て個別に判断されます。「もう遅いかもしれない」と諦める前に、まずは専門家に相談してください。当事務所でも、認知症を発症していても本人の意思表示の範囲で認められるケースがあるため、ご相談をお受けしています。
【すでに口座が凍結された場合】解除と引き出しの方法
すでに口座が止まり、親本人が契約を結べない状態なら、口座を動かす確実な方法は成年後見制度(法定後見)の利用です。
成年後見制度で口座を動かす流れ
成年後見制度とは、判断能力が不十分な人のために、家庭裁判所が選んだ後見人が財産管理や契約を代わりに行う制度です。後見人が選ばれると、後見人が本人のために預金を出金し、施設費や医療費を支払えるようになります。
- 家庭裁判所に後見開始を申し立てる
- 家庭裁判所が本人や申立人に面接し、事情を調査する
- 審判で後見人が選任される
- 後見人が銀行に届け出て、口座の手続きが可能になる
後見・保佐・補助の違いと、どれに当たるか
本人の判断能力の程度により、3つの類型に分かれます。どれに当たるかは、医師の診断書をもとに家庭裁判所が判断し、家族が選ぶことはできません。
| 類型 | 本人の判断能力 | 後見人等の主な権限 |
|---|---|---|
| 後見 | ほとんどない | 財産管理の包括的な代理権、取消権 |
| 保佐 | 著しく不十分 | 重要な契約への同意権・取消権(代理権は申立てで付与された範囲) |
| 補助 | 不十分 | 申立てで認められた範囲の同意権・代理権 |
口座凍結が問題になる段階では、「後見」に当たるケースが多くなります。保佐や補助でも、預貯金の手続きに関する代理権が認められれば口座を動かせます。
申立ての手順・必要書類・費用・期間
申立ては、本人の住所地を管轄する家庭裁判所に対して、本人・配偶者・四親等内の親族などが行います。
- 主な必要書類:申立書、医師の診断書(成年後見用)、本人情報シート、本人の戸籍謄本・住民票、財産目録、預金通帳の写し、収支予定表
- 主な費用:申立手数料800円、登記手数料2,600円(いずれも収入印紙)、郵便切手数千円、診断書の費用。裁判所が医師による鑑定を求めた場合は、さらに5万〜10万円程度かかります。
- 期間の目安:申立てから審判まで、おおむね1〜4か月です(裁判所の混雑状況で変わります)。
なお、家庭裁判所へ提出する申立書類の作成は、司法書士・弁護士の業務です。当事務所では、提携する専門家と連携して、ご家族の負担が少ない形で進められるようご案内しています。
成年後見制度のデメリット・注意点
- 後見人は家族とは限りません:最高裁判所の統計では、親族が後見人に選ばれるのは約2割にとどまり、弁護士や司法書士などの専門職が選ばれるケースが多数を占めます。
- 専門職後見人には報酬が発生します:家庭裁判所が金額を決め、本人の預金から支払います。目安は月万円からで、管理する財産が多いほど高くなります。
- 原則、一度始めるとやめられません:現行制度では、本人の判断能力が回復するか、亡くなるまで続くのが原則です。
- 財産の使い方が制限されます:預金は本人のためにしか使えません。家族への贈与や、相続税対策のための資産運用は原則としてできません。
後見人が選ばれた後、口座はどうなる?
審判が確定すると、後見人が銀行に登記事項証明書などを提出して届け出ます。以後は後見人が、本人のために預金を出金し、施設費・医療費・生活費を支払います。
一方で、家族が自由に引き出せる状態ではなくなります。多額の預金がある場合は、「後見制度支援信託」や「後見制度支援預金」を使い、財産の大部分を信託銀行などに預け、払戻しに家庭裁判所の指示書が必要になることもあります。
成年後見制度の見直しの動き
2026年2月、法制審議会が成年後見制度の改正に関する要綱案を採択しました。補助の一元化、「特定補助」の新設、制度の利用を終えられる事由の拡大などが柱で、必要な目的と期間に限って利用できる方向で検討が進んでいます。改正が実際に施行される時期などは、申立ての前に最新の情報を確認してください。
後見を使わずに済むケースはあるか
銀行によっては、診断書や施設の請求書を確認したうえで、施設への直接の支払いなどに限って個別に応じるケースがあります。ただし、応じるかどうかは銀行の判断で、確実ではありません。口座を長期的に動かせるようにするには、成年後見の申立てを検討する必要があります。
認知症の親の口座・お金に関するよくある疑問(Q&A)
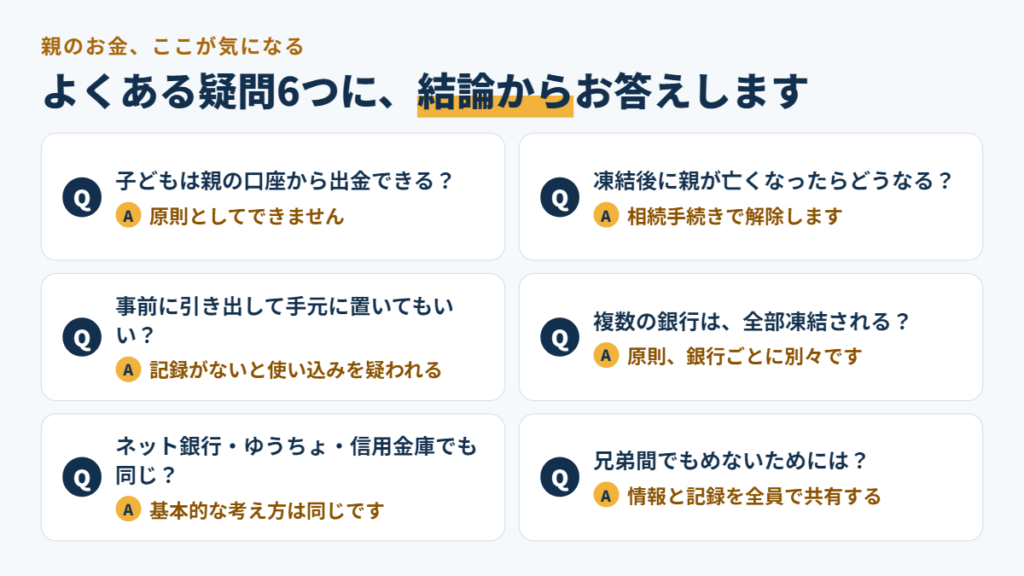
子どもは親の口座から、親のために出金できる?
原則としてできません。 口座の名義人は親本人であり、子どもであっても本人の代わりに取引することは認められないからです。本人が窓口で自分の意思を示せるなら、同行して手続きを手伝える場合があります。判断能力が低下した後は、代理人手続か成年後見制度が必要になります。
口座が凍結された後に、親が亡くなったらどうなる?
凍結は、相続手続きによって解除します。遺言書があれば遺言に従い、なければ相続人全員で遺産分割協議を行い、戸籍一式や相続人全員の印鑑証明書などを銀行に提出します。
葬儀費用などにすぐ資金が必要な場合は、遺産分割前でも払戻しを受けられる仮払い制度があります。上限は「預金残高の3分の1×払戻しを求める相続人の法定相続分」で、1つの金融機関につき150万円までです。当事務所では、相続手続き(その数は80種類以上にのぼります)を、ご家族に代わってまとめて代行しています。
家族が事前にお金を引き出して、手元に置いておくのは問題ない?
引き出す行為そのものを一律に違法とは言い切れませんが、使い道の記録がないと、相続のときに「使い込み」を疑われます。親への贈与だった場合は、年間110万円を超えると贈与税の対象になりますし、他の相続人との間で「特別受益」(生前にもらった財産)として扱いが争点になることもあります。引き出すなら、本人の同意を書面に残し、使い道を記録してください。
複数の銀行に口座がある場合、全部凍結される?
原則として、銀行ごとに別々です。 ある銀行が認知症を把握しても、他の銀行に自動的に連絡が入ることは通常ありません。ただし、成年後見が始まると、後見人がすべての銀行に届け出るため、最終的にはどの口座も後見人の管理下に置かれます。
ネット銀行・ゆうちょ銀行・信用金庫でも同じ?
基本的な考え方は同じです。 判断能力の低下を把握すれば、取引が制限されます。窓口がないネット銀行は気づかれにくい反面、手続きが書面や郵送中心になるため、凍結後の対応に時間がかかることもあります。取扱いは各金融機関で異なるため、口座がある金融機関ごとに確認しましょう。
兄弟間で親のお金の管理をめぐって揉めないためには?
揉めないために、次の4つをおすすめします。
- 親の財産を家族全員で共有する(どの銀行に口座があるかを洗い出す)
- 支出や立て替えの記録を共有する
- 家族会議で、任意後見人や管理役をだれにするか決めておく
- 第三者の専門家に同席してもらう
当事務所でも、親子や兄弟だけでは話がまとまらなかったものの、第三者として専門家が間に入ることで、話し合いがスムーズに進んだ事例があります。
何から始めればいい?状況別チェックリストと相談先
状況別の行動フロー
まずは、親御さんの今の状態に合わせて、次の表の行から読んでください。
| 親の状況 | まずやること | 主な手段 |
|---|---|---|
| 物忘れが気になる(診断前) | 受診をすすめ、口座と通帳を洗い出す | 任意後見・家族信託の検討を始める |
| 軽度の認知症と診断された | 判断能力があるうちに契約を結ぶ | 任意後見契約、家族信託 |
| 判断能力が不十分になった | 成年後見の申立てを準備する | 法定後見(後見・保佐・補助) |
| すでに口座が凍結された | 立て替えの記録を残し、申立てを準備する | 成年後見の申立て |
今日から始められること
- 親の通帳・口座(銀行名と支店名)を一覧にする
- 公共料金・保険料などの引き落とし内容を書き出す
- 親に「将来、お金の管理を誰に任せたいか」を聞く
- 兄弟姉妹に状況を伝え、家族会議の日程を決める
- 立て替えた費用の領収書・明細の保管を始める
相談先の選び方
- 行政書士:任意後見契約書や遺言書の作成、家族信託の設計、相続手続きの代行
- 司法書士:成年後見の申立書類の作成、不動産の登記
- 弁護士:兄弟間で意見が対立している場合、後見をめぐる紛争
- 地域包括支援センター:介護や福祉の総合窓口(無料)で、成年後見の相談先も紹介してもらえます
- 銀行窓口:取扱いの確認先です。ただし、認知症であることの伝え方には注意が必要なため、先に専門家へ相談しましょう。
専門家に依頼するメリットと費用の目安
専門家に依頼すると、何を、どの順番で、どの手段で進めるかが最初に決まります。当事務所(北大阪相続遺言相談窓口)は、行政書士・税理士・弁護士が連携しており、紛争や相続税の問題にも1つの窓口で対応できます。
費用はご家庭の状況によって変わるため、初回の無料相談でご希望を確認したうえで、事前にお見積りを提示します。お急ぎの場合は、ご自宅など希望の場所への出張相談(出張費無料)にも対応しています。
まとめ:口座凍結は「認知症になる前・軽いうち」の準備がカギ
- 認知症の診断だけで口座は凍結されませんが、銀行が判断能力の低下を把握した時点で、取引が止まります。
- 凍結前なら、任意後見契約や家族信託で備えられます。依頼から契約までの目安は約1〜3か月です。
- 凍結後は、成年後見制度が、口座を動かす確実な方法です。
「うちの親はまだ大丈夫」と思っているうちに、凍結は起こります。契約できる判断能力があるうちに、まずはお気軽にご相談ください。
北大阪相続遺言相談窓口 初回無料相談受付中|電話 0120-777-629(平日9:00〜20:00/土日9:00〜17:00)
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口