家族がいるのに後見契約が必要?!頭の保険 任意後見について終活のプロが解説
家族がいても、後見契約(任意後見契約)は必要です。 判断力が低下したとき、配偶者や子であっても、法律上、本人の代わりに預貯金を解約したり、契約を結んだりする権限(代理権)は、自動的には生じないためです。
「うちは家族がいるから大丈夫」「認知症になったら、法定後見を使えばいい」とお考えの方は少なくありません。しかし、認知症になってからでは、備えられる手段が限られます。銀行が本人の判断力低下を把握すると、預貯金の引き出しや解約が制限され、施設の費用や医療費の支払いに困るご家族もいらっしゃいます。
本記事では、次の内容を、行政書士がわかりやすく解説します。
- 家族がいても、後見契約が必要になる理由
- 認知症になってから、口座が使えなくなると、何が起きるのか
- 任意後見契約の仕組みと、家族を後見人に指定する方法
- 法定後見・家族信託との違いと、使い分け
- 2026年に成立した改正法を、待つべきかどうか
ご家族と、介護施設のスタッフの方、どちらにも読んでいただける内容です。
家族がいても後見契約が必要な理由|「身寄りのない人だけの制度」ではありません
結論から言うと、後見契約(任意後見契約)は、「身寄りのない人」だけのものではなく、家族がいる人こそ検討したい備えです。理由は、家族がいても、判断力が低下した後は、本人の財産を動かす権限が、自動的には生じないからです。
家族は、「自動的に」本人の財産を管理できるわけではない
判断力が低下すると、配偶者や子であっても、本人の代わりに預貯金の解約や契約をする権限(代理権)は、法律上、自動的には与えられません。
多くの方が、「家族なのだから、通帳と印鑑があれば、代わりに手続きできる」と考えがちです。しかし、実際には、次のような場面で、手続きが進まなくなります。
- 銀行の窓口で、本人以外の人が、預金の解約や高額の出金をしようとしたとき
- 不動産の売却(施設の費用を作るために、自宅を売りたいとき)
- 介護施設への入居契約や、介護サービスの契約
- 保険の解約や、各種手続き
これらは、本人の意思で行うか、代理権を持つ人が行う必要があります。本人の判断力が低下している場合は、代理権を、あらかじめ与えておく(任意後見契約など)か、家庭裁判所が後見人を選ぶ(法定後見)か、のどちらかになります。
「認知症になったら法定後見でいい」が危険な理由
「困ったら、法定後見を使えばいい」と考える方も多いですが、法定後見は、判断力が低下した方を守る大切な制度である一方、ご家族が期待するものと違う点があるため、あらかじめ知っておく必要があります。
- 後見人は、家庭裁判所が選びます。 ご家族が希望しても、専門職(弁護士や司法書士など)が選ばれることがあります。
- 専門職が選ばれると、本人の財産から、報酬が継続的に支払われます(家庭裁判所が決定します)。
- 後見人は、本人の財産を、本人のためだけに使います。 家族のための支出や、相続対策のための財産の移動は、原則としてできません。
- 一度始まると、原則、本人の判断力が回復しない限り、続きます(2026年の改正で、見直しが予定されています。詳しくは後述)。
法定後見が悪い制度というわけではありません。ただ、元気なうちに、「誰に任せたいか」「どのように使いたいか」を自分で決めておける任意後見のほうが、ご本人の意思を反映しやすい面があります。
任意後見契約は、家族がいる人こそ検討する制度
任意後見契約は、「家族がいない人だけの制度」ではありません。 むしろ、家族がいる方にとって、次のメリットがあります。
- ご家族を、後見人に指定できる(家庭裁判所が選ぶ法定後見と違い、あらかじめ決められます)
- ご家族が遠方・高齢・多忙な場合は、専門職と組み合わせることもできる
- ご本人の意思(誰に任せたいか、何を大切にしたいか)を、元気なうちに、書面で残せる
- 兄弟姉妹や親族が複数いる場合の、「誰が管理するか」という争いを、防ぎやすくなる
「家族がいるから関係ない」ではなく、「家族がいるからこそ、誰に、何を任せるかを決めておく」という考え方が、任意後見契約の本質です。
認知症になってから「口座が使えない」と気づいても、手遅れです
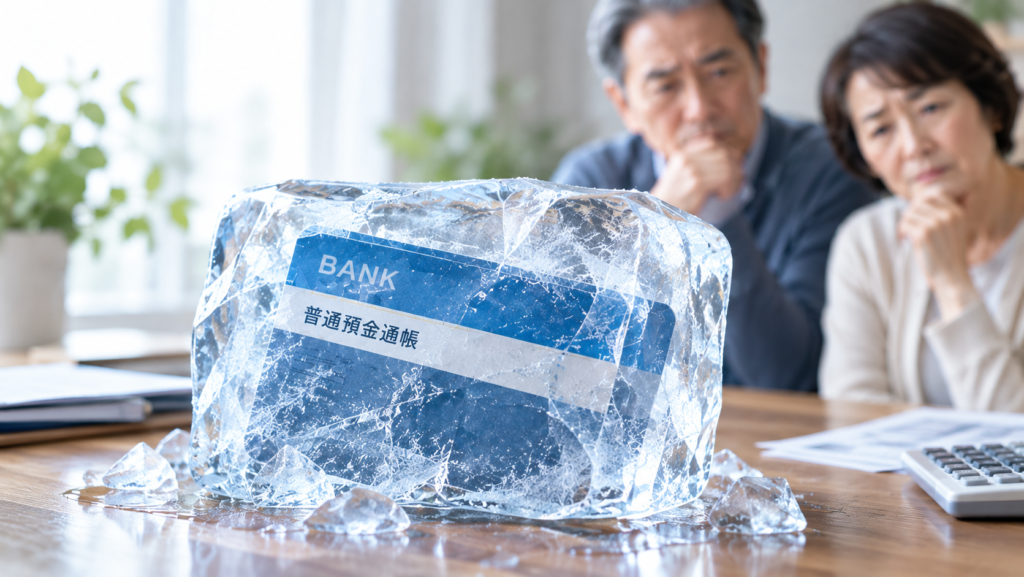
結論から言うと、本人の判断力が低下してから、あわてて対策をしようとしても、選べる手段は限られます。口座の制限、施設費の支払いの滞り、家族間のトラブルが、ほぼ同時に起こりやすいためです。
銀行が認知症を把握すると、預金の引き出しや解約ができなくなる
銀行が、本人の判断力の低下を把握すると、窓口での引き出しや解約などを制限することがあります。 これが、一般に「口座凍結」と呼ばれる状態です。
- 法律で「認知症になったら、自動的に口座が凍結される」と決まっているわけではありません。
- 銀行は、本人の意思が確認できない取引に応じると、後でトラブルになるため、本人の判断力に疑いがあれば、取引を慎重に扱います。
- 対応は、金融機関ごとに異なります。代理人の手続きを認める銀行もありますが、本人の意思確認ができない場合は、後見人などの代理権を示す書類を求められることが一般的です。
たとえば、窓口で、家族が「親が認知症で、入所費用を払うために、定期預金を解約したい」と伝えたとします。銀行が、本人の判断力低下を把握した場合、本人の意思が確認できない以上、解約に応じられないと言われることがあります。
施設費・医療費の支払いが滞るリスク
口座の取引が制限されると、施設の利用料や、医療費の支払いに、影響が出ることがあります。
- 施設の利用料の引き落とし口座の残高が不足しても、家族が、別の口座から資金を移せない場合があります。
- 定期預金や、他の金融機関の預金が、解約できず、資金が引き出せないことがあります。
- 支払いが滞ると、施設側にも、家族にも、負担がかかります。介護施設のスタッフにとっても、利用料の回収や、ご家族との調整の負担が増えます。
引き落としの扱いは、口座の状態や、金融機関、施設との契約によって異なります。「必ず止まる」とは言えませんが、支払いが滞る「おそれ」がある点は、事前に知っておく必要があります。
任意後見契約を結んでおけば、 判断力が低下した後も、あらかじめ決めた後見人が、本人に代わって、施設費や医療費を支払う手続きができます(任意後見の開始には、家庭裁判所による任意後見監督人の選任が必要です)。
親の通帳から、家族がお金を引き出してもいいのか(子や姪などの親族の場合)
「家族だから、親のお金を引き出しても問題ない」とは、言い切れません。 判断力が低下した後は、代理権のない家族が、本人の口座を動かすことに、法的なリスクがあります。
| 状況 | 一般的な考え方 |
|---|---|
| 本人に判断力があり、本人の指示で、家族が代わりに引き出す | 本人の意思に基づくため、直ちに問題とは限らない(ただし、銀行が、本人確認を求めることがある) |
| 本人の判断力が低下し、意思が確認できない状態で、家族が引き出す | 代理権がないため、後で、使い込みを疑われるおそれがある。他の親族とのトラブルや、民事上の返還請求につながる場合がある |
| 子や姪など、親族が、本人のためと思って管理を続けている | 善意であっても、記録が残っていなければ、説明できないことがある |
とくに、相続が始まったときに、問題が表面化しやすくなります。他の相続人から、「親の生前に、お金が、どこに使われたのか」と、説明を求められることがあるためです。
【架空の事例】
※事例は、実在の方ではなく、一般的なケースをもとにした架空の例です。
80代の母が、認知症と診断された。同居する長女は、母の年金口座から、施設費や医療費を、ATMで引き出して支払っていた。数年後、母が亡くなると、遠方に住む長男から、「母の預金の使い道を説明してほしい」と求められた。長女は、領収書をすべて保管しておらず、説明に苦労した。
このようなトラブルを防ぐには、判断力があるうちに、任意後見契約を結んでおくことが、有効な方法のひとつです。後見人には、財産の収支を記録して、報告する義務があり、それが、家族を守ることにもつながります。
任意後見契約とは?仕組みと、家族がいる場合の使い方
結論から言うと、任意後見契約とは、元気なうちに、「誰に、何を任せるか」を、ご自身で決めておく契約です。家族を後見人に指定して、あらかじめ備えることができます。
任意後見契約とは(3ステップで理解する)
任意後見契約は、次の3つの段階で進みます。
- 元気なうちに、公正証書で契約を結ぶ 本人と、後見人になる人(任意後見受任者)が、公証役場で契約します。契約は、公正証書で結ぶ必要があります。 この段階では、まだ後見は始まりません。
- 判断力が低下したら、家庭裁判所に申し立てる 本人の判断力が低下したときに、本人、配偶者、四親等内の親族、または任意後見受任者が、家庭裁判所に、任意後見監督人の選任を申し立てます。
- 任意後見監督人が選ばれて、後見が始まる 家庭裁判所が、任意後見監督人(後見人の事務をチェックする人)を選ぶと、契約の効力が生じ、後見人が、本人に代わって、契約で決めた手続きを始めます。
ポイント:契約を結んだだけでは、後見は始まりません。判断力が低下した後、家庭裁判所の手続きを経て、はじめて始まります。
家族を任意後見人に指定できる|専門職との組み合わせも可能
任意後見人には、ご家族を指定できます。
| 指定できる人 | 例 |
|---|---|
| 家族・親族 | 配偶者、子、兄弟姉妹、甥・姪など |
| 専門職 | 行政書士、司法書士、弁護士など |
| 法人 | 社会福祉協議会、法人後見を行う団体など |
- 家族が近くに住んでいて、信頼できる場合は、ご家族を後見人にできます。
- 家族が遠方・高齢・多忙で、負担が心配な場合は、専門職を後見人にする、または家族と専門職の2人体制にすることもできます。
- 家族が複数いる場合は、あらかじめ誰を後見人にするか決めておくことで、判断力が低下した後の、家族間の争いを防ぎやすくなります。
任せる内容(代理権の範囲)も、契約で決められます。たとえば、次のような手続きを、任せることができます。
- 預貯金の管理、解約、施設費・医療費の支払い
- 介護施設への入所契約、介護サービスの契約
- 不動産の管理や、売却の手続き(売却は、内容を契約に明記しておく必要があります)
- 保険や年金などの、各種手続き
費用と、監督人の役割(現行制度)
結論から言うと、任意後見は、「契約時の費用」と、「後見が始まった後の費用」の両方がかかります。 費用の見通しを、先に立てておくことが大切です。
| 時期 | 費用 | 目安(最新の情報で確認してください) |
|---|---|---|
| 契約時 | 公証人の手数料、登記の費用、印紙代など | 一般的に、3万円程度とされています |
| 契約時 | 専門職に依頼する場合の報酬 | 事務所によって異なります |
| 後見が始まった後 | 任意後見人への報酬 | 契約で決める(家族なら、無報酬とすることもできます) |
| 後見が始まった後 | 任意後見監督人への報酬 | 家庭裁判所が決めます。東京家庭裁判所の目安では、財産が5,000万円以下の場合、月額1万〜2万円程度とされています |
任意後見監督人は、現行制度では、必ず選ばれます。 ご家族が後見人でも、第三者の監督人が、後見人の事務をチェックします。
監督人は、ご本人の財産を守る仕組みです。同時に、後見人となるご家族にとっても、「適切に管理している」ことを、第三者に確認してもらえる安心の仕組みでもあります。ただし、監督人への報酬は、本人の財産から、継続して支払われます。 費用の見通しを、契約前に確認してください。
(2026年の改正で、この運用が変わる予定です。詳しくは、後述します。)
法定後見・家族信託との違いと、使い分け
結論から言うと、任意後見は「判断力があるうちに、自分で選んで備える」制度、法定後見は「判断力が低下した後に、家庭裁判所が選ぶ」制度です。どちらが良い・悪いではなく、状況によって使い分けます。
任意後見と法定後見の違い(比較表)
| 項目 | 任意後見 | 法定後見 |
|---|---|---|
| 利用できる時期 | 判断力があるうちに契約。判断力低下後に開始 | 判断力が低下した後に、申立て |
| 後見人の選び方 | 自分で選べる(家族も指定可) | 家庭裁判所が選ぶ(希望が通るとは限らない) |
| 任せる内容 | 契約で決められる | 法律で決まる |
| 後見人の報酬 | 契約で決める(家族なら無報酬も可) | 家庭裁判所が決める |
| 監督人 | 任意後見監督人が付く(現行制度) | 通常は付かない(事案により後見監督人が付くことがある) |
| 取消権(本人が結んだ不利な契約を取り消す権利) | なし | あり(日常生活に関する行為を除く) |
取消権の違いは、正確に知っておく必要があります。 任意後見人には、取消権がありません。そのため、悪質な訪問販売などの被害が心配な場合は、見守り契約を組み合わせたり、状況によっては、法定後見を検討したりします。
家族信託・見守り契約・遺言との使い分け
任意後見だけでは、備えが足りない場合があります。目的に応じて、次の対策を組み合わせます。
| 対策 | 向いている目的 | ポイント |
|---|---|---|
| 任意後見契約 | 判断力低下後の、財産管理と生活の手続き | 本人のためだけに使う。家族のための支出や、相続対策は、原則できない |
| 見守り契約 | 判断力が落ちる前の、定期的な見守り | 任意後見が始まるまでの「つなぎ」。異変に早く気づける |
| 財産管理等委任契約 | 判断力はあるが、体が不自由な場合の財産管理 | 任意後見が始まる前から、手続きを任せられる |
| 家族信託 | 財産の積極的な活用や、承継 | 家族に財産の管理を託す。不動産の管理や、承継の柔軟な設計に向く |
| 遺言 | 亡くなった後の財産の分け方 | 任意後見は、亡くなると終了する。死後の財産は、別に遺言で決めておく |
| 死後事務委任契約 | 葬儀、各種の解約手続きなど | 任意後見は、亡くなると終了するため、死後の手続きは、別に備える |
ポイント:任意後見契約は、亡くなると終了します。死後の財産や手続きは、遺言や死後事務委任契約で、別に備えておく必要があります。
任意後見が向かない人|法定後見や、他の対策を勧めるケース
任意後見が、すべての人に最適とは限りません。次のような場合は、別の方法を検討します。
| 状況 | 検討する対策 | 理由 |
|---|---|---|
| すでに判断力が低下していて、契約を結べない | 法定後見 | 任意後見契約は、本人が契約の内容を理解できる状態で結ぶ必要がある |
| 悪質商法などの被害に、すでに遭っている、または繰り返している | 法定後見(補助・保佐を含む) | 同意権・取消権で、契約を取り消せる |
| 後見人を引き受けてくれる家族や親族がいない | 専門職との任意後見、または法定後見 | 候補者の有無で、方法が変わる |
| 財産を積極的に活用・承継したい | 家族信託、遺言 | 任意後見は、本人の財産を守るための制度で、活用や承継には向かない |
| 家族の間の対立が激しく、後見人を決められない | 法定後見 | 家庭裁判所が、中立の立場で選ぶ |
当事務所では、ご状況をうかがったうえで、任意後見が最適とは限らない場合は、法定後見や、他の方法もご案内しています。まずは、無料相談で、ご状況をお聞かせください。
いつ・どう始める?手順と、2026年改正を待つべきかの判断
結論から言うと、任意後見契約は、判断力があるうちにしか結べないため、改正を待たず、早めに準備を始めることをおすすめします。
契約までの流れと、必要書類・費用の目安
任意後見契約は、次の流れで進めます。
- 相談:家族構成、財産、ご希望(誰に、何を任せたいか)を整理します。
- 契約内容の決定:任意後見人、任せる手続き(代理権の範囲)、報酬を決めます。
- 公証役場との調整:文案を確認し、必要書類をそろえます。
- 公証役場で契約:本人と、任意後見受任者が、公正証書を作成します。
- 見守り契約・財産管理等委任契約など、必要な備えもあわせて検討します。
必要書類(一般的なもの)
- 本人の印鑑証明書、戻籍謄本、住民票
- 任意後見受任者の印鑑証明書、住民票(法人の場合は、登記事項証明書など)
- 本人確認の書類
書類は、公証役場や、状況によって異なるため、作成前に確認が必要です。費用の目安は、前章の表をご覧ください(公証人の手数料は、日本公証人連合会で最新を確認してください)。
2026年の民法改正(成立済み・未施行)は、待つべきか
結論から言うと、待たずに、今から準備を始めることをおすすめします。
成年後見制度の見直しを含む改正法は、2026年6月に成立し、公布されたと報じられています。施行は、公布から2年6か月を超えない範囲で、政令で定める日とされ、遅くとも2028年12月を目安とされています。具体的な施行日は未定で、現在は、施行前です。
報じられている主な変更点は、次のとおりです(詳細は、法務省の公式資料で確認してください)。
| 項目 | 現行制度 | 改正後(施行後) |
|---|---|---|
| 法定後見の類型 | 後見・保佐・補助の3類型 | 「補助」に一本化される |
| 利用の期間 | 原則、本人の判断力が回復しない限り続く | 必要がなくなったと家庭裁判所が認めれば、終了できる |
| 任意後見の監督人 | 必ず選ばれる | 原則として選任されるが、監督の必要がないことが明らかな場合は、選任せず、家庭裁判所が直接監督できる |
「監督人が不要になる」と期待して待つのは、おすすめしません。 例外的な扱いであり、施行後の運用は、まだ確定していない部分があるためです。
今、準備を始める理由
- 判断力の低下は、改正を待ってくれません。 任意後見契約は、本人に契約を結ぶ判断力があるうちにしか結べません。施行まで最大で約2年半あり、その間に判断力が落ちると、選べる手段が限られます。
- 締結済みの任意後見契約は、施行後は、改正後の法律が適用されるとされています。 旧法のもとで生じた効力は維持されると報じられており、今の準備が無駄になる心配は小さいと考えられます(詳細は、法務省で確認)。
- 見守り契約、遺言、死後事務委任契約は、改正と関係なく、今すぐ備えられます。
すでに判断力が低下している方や、後見が今すぐ必要な方は、待たずに、現行の法定後見の利用を検討してください。後見・保佐を利用中の方は、基本的に、現行法の内容のまま継続できると報じられています。
施設スタッフが、入居者・ご家族に伝えるときのポイント
介護施設のスタッフの方にとって、このテーマは、「どこまで伝えていいのか」と迷う場面です。次の3点を押さえておくと、スムーズに案内できます。
1. 施設職員が、入居者の財産を管理したり、手続きを代行したりすることは、避ける トラブルを防ぐために、施設職員が、入居者の通帳や印鑑を預かったり、預金を引き出したりすることは、避けるのが一般的です。施設の規程や、自治体の指針に従ってください。
2. ご家族への声かけは、「元気なうちに、ご本人の意思で決めておく制度」と伝える 「法定後見でいい」と考えているご家族には、「認知症になってからだと、口座が制限され、施設費の支払いに困ることがあります。元気なうちに、ご本人の意思で、誰に任せるかを決めておく制度があります」と、事実を端的に伝えます。
3. 必ず、専門家(行政書士・司法書士・弁護士)や、地域包括支援センターにつなぐ 施設スタッフの方が、個別の契約内容や、財産の扱いについて、直接、助言する必要はありません。専門家や、地域包括支援センター、自治体の相談窓口を、ご家族に紹介するだけで、十分な支援になります。
「ご家族や入居者に、いつ、どう伝えればいいか」に迷う場合は、当事務所の無料相談で、ご相談ください。
よくある質問(FAQ)とまとめ
よくある質問
Q. 家族がいるのに、なぜ後見契約が必要なのですか? A. 判断力が低下した後は、配偶者や子であっても、本人の代わりに預貯金を解約したり、契約を結んだりする代理権が、自動的には生じないためです。任意後見契約を結んでおけば、あらかじめ決めた家族を、後見人にできます。
Q. 任意後見契約は、いつまでに結べばいいですか? A. 本人に、契約の内容を理解し、判断できる力があるうちです。判断力が低下してからでは、結べないことがあります。判断力の有無の確認は、公証人が行います。
Q. 契約を結んだら、すぐに財産管理が始まりますか? A. 始まりません。判断力が低下した後、家庭裁判所が任意後見監督人を選んでから始まります。 それまでの間の手続きは、見守り契約や財産管理等委任契約で、補うことができます。
Q. 家族が複数いる場合、誰を後見人にすべきですか? A. ご本人の意思と、負担できるかどうかで、決めます。近くに住んでいる人、信頼できる人が候補になりやすいです。ご家族の中に、負担が難しい方がいる場合は、専門職を加える方法もあります。家族で話し合ってから決めると、後で揉めにくくなります。
Q. 親が、後見契約を拒否したら、どうすればいいですか? A. 任意後見契約は、本人の意思で結ぶ契約のため、家族が、本人の同意なく結ぶことはできません。 「あなたの意思を守るための制度」と、本人の希望(誰に任せたいか、どう暮らしたいか)を中心に、ゆっくり話し合うことが大切です。専門家が同席する相談もあります。
Q. 契約した後で、気が変わったら、どうしますか? A. 任意後見契約が始まる前であれば、本人が、契約を解除したり、内容を見直したりできます(手続きは、公証役場で確認が必要です)。見直しの方法は、状況によって異なるため、専門家にご相談ください。
Q. 施設のスタッフとして、入居者やご家族に、どこまで伝えていいですか? A. 「元気なうちに、誰に任せるかを決めておく制度がある」という事実を伝え、個別の契約内容や財産の扱いは、専門家や地域包括支援センターにつなぐのが、安全です。
まとめ|元気なうちに、「誰に任せるか」を決めておく
- 家族がいても、判断力が低下した後は、本人の財産を動かす代理権が、自動的には生じません。
- 認知症になってからでは、口座が制限され、施設費や医療費の支払いに困るおそれがあります。
- 任意後見契約は、家族を後見人に指定できる、家族がいる方こそ検討したい備えです。
- 現行制度では、監督人が必ず選ばれ、報酬が発生します。 取消権はありません。見守り契約などと組み合わせて備えます。
- 2026年の改正は成立済みですが、施設前です。待たずに、判断力があるうちに、準備を始めましょう。
「うちは、任意後見が必要だろうか」「家族を後見人にしたい」「法定後見とどちらがいいか」とお迷いの方は、ご状況をお聞かせください。当事務所の無料相談で、ご家族やご本人の意思をうかがい、最適な備えをご提案します。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口