配偶者居住権とは?仕組みやメリット・デメリット、評価額の計算方法までプロが徹底解説
配偶者が亡くなった後、残された配偶者は「住む場所がある一方で、生活資金がない」という深刻なジレンマに直面することがあります。遺産の大半が自宅という家庭は珍しくなく、配偶者が家の所有権を相続すれば相続分を使い切ってしまい、医療費や介護費に充てる現金が手に入らないのです。逆に預貯金を優先すれば、子が実質的に自宅の所有者となり、配偶者が住み続ける権利が曖昧なままになります。高齢化が進む日本社会において、こうした「住まい」と「生活資金」の二者択一は、多くの家族が抱える切実な悩みです。
2020年4月に民法改正によって誕生した「配偶者居住権」は、この根本的な問題を解決するために設計された制度です。建物の価値を「居住する権利」と「所有する権利」に分割することで、配偶者は住み慣れた家に住み続けながら、同時に預貯金などの生活資金も確保できるようになります。さらに、二次相続での相続税軽減や、遺産分割協議の円滑化など、複数のメリットをもたらす実用的な制度として注目を集めています。
ただし、この制度は登記が必須であり、設定後は売却や譲渡ができず、融通が制限されるという側面も持ちます。また、配偶者短期居住権という似た名称の別制度との混同や、評価額の計算方法、維持費の負担ルールなど、実際に活用するには複雑な判断が求められるのです。
本記事では、配偶者居住権の仕組み、メリット・デメリット、成立要件、評価額計算方法から、実務上の落とし穴まで、プロの視点で徹底解説します。自分たちの家族にこの制度が本当に必要かを見極めるための、実践的な知識が得られます。
配偶者居住権の基礎知識と創設された背景
2020年4月、民法改正により「配偶者居住権」という新しい権利が誕生しました。この制度は、長年連れ添った配偶者が、相続発生後も住み慣れた家に住み続けられるようにするためのものです。しかし、単に「家に住める権利」というだけではなく、相続における根本的な問題を解決するために設計された、極めて実用的な制度なのです。
配偶者居住権が必要とされた背景
配偶者居住権が必要とされた背景には、高齢化社会における切実なジレンマがあります。それは「住む場所はあるが、生活費がない」という矛盾です。
遺産の大半が自宅という家庭は珍しくありません。例えば、遺産が自宅(評価額2000万円)と預貯金(2000万円)で構成されており、相続人が配偶者と子1人だとしましょう。この場合、配偶者の法定相続分は2000万円相当です。従来の制度では、配偶者が自宅の所有権を相続すると、その時点で相続分を使い切ってしまい、預貯金はほぼ手に入らないことになります。住む家はあっても、医療費や介護費が足りなくなるという深刻な問題が生じるのです。
逆に、配偶者が預貯金を優先して相続しようとすれば、自宅の所有権は子が相続することになります。法律上の所有者は子ですから、理論上は子が自分の親(配偶者)に立ち退きを求めることさえ可能です。実際には判例で一定の保護はありましたが、権利として明確ではなく、高齢の配偶者にとって不安定で心もとない状況でした。
特に兄弟姉妹や前婚の子が相続人になる場合は、状況はさらに複雑です。配偶者と疎遠な相続人が、自宅を売却して現金化するよう主張することもあり得ます。このとき配偶者は、「自分が住まなくなった後、どこで暮らすか」という根本的な不安に直面するのです。
配偶者居住権の仕組み
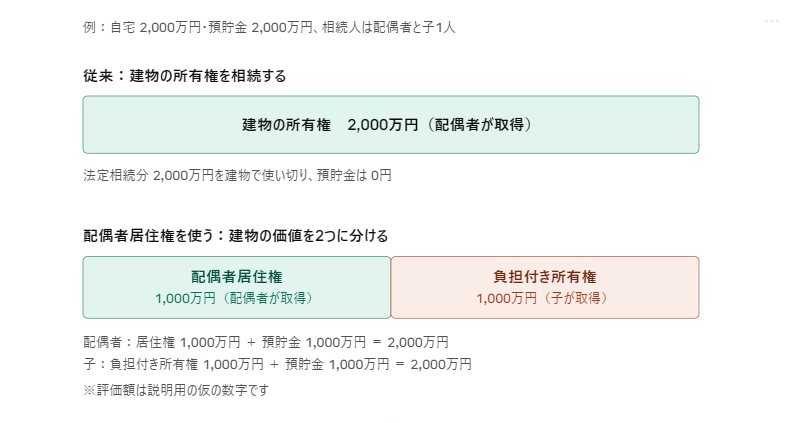
配偶者居住権は、この「住む」と「現金」の二者択一の問題を解決するために創設されました。
その仕組みは、シンプルながら革新的です。建物の価値を「居住する権利」と「所有する権利」の2つに分割するのです。配偶者が取得するのは「配偶者居住権」という居住する権利であり、子などが取得するのは「負担付き所有権」という制限された所有権です。
この分割により、同じ建物でも、より低い評価額で配偶者が居住権を取得できるようになります。先ほどの例で考えると、自宅2000万円のうち、配偶者居住権が1000万円、負担付き所有権が1000万円と評価された場合、配偶者は居住権(1000万円)に加えて、預貯金1000万円も相続できるようになるのです。この数字はあくまで例示であり、実際の評価は配偶者の年齢や建物の築年数などで変わりますが、住み慣れた家に住み続けながら、生活資金も確保できるという目的地へ到達できる道筋が生まれたわけです。
配偶者居住権がもたらす効果と限界
配偶者居住権がもたらす効果は、単なる「住まいの確保」に留まりません。この権利を活用することで、二次相続(配偶者が亡くなった後の相続)における相続税の負担も軽減される可能性があります。さらに、相続人同士の遺産分割協議もスムーズに進みやすくなります。それぞれの家族が置かれた状況や希望に応じて、より柔軟で公平な遺産分割が可能になるからです。
しかし、この制度は万能ではありません。後の章で詳しく述べますが、居住権は登記という手続きが必須であり、売却や譲渡ができず、設定後の状況変化への対応が限定的です。制度を正しく理解し、自分たちの家族にとって本当に必要かどうかを見極めることが重要なのです。
配偶者居住権の本質的意義
配偶者居住権は、高齢化が進む日本社会において、配偶者の「経済的な自立」と「心身の安定」の両立を目指した、時代に適った制度です。住み慣れた環境で安心して老後を過ごすことができるという生存権の保障と、医療や介護に必要な生活資金を確保できるという経済的な自立が、同時に実現される可能性を秘めているのです。
配偶者居住権を取得するための要件と登記の重要性
配偶者居住権は、長年連れ添った配偶者であれば誰もが取得できるわけではありません。法律で定められた複数の要件をすべて満たし、決められた手続きを踏んで、初めて実際に身を守れる権利になるのです。この章では、その要件と取得方法、そして最も重要な「登記」について解説します。
配偶者居住権取得の4つの要件
配偶者居住権の成立には、主に4つの要件があります。
まず第一の要件は「法律上の配偶者であること」です。婚姻届を提出した配偶者に限られます。内縁関係や事実婚の相手は、いかに長く一緒に生活していても、この制度の対象外です。これは誤解が多い点であり、確認が必須です。
第二の要件は「相続開始時に、その建物に実際に住んでいたこと」です。亡くなった人が所有していた建物に、配偶者が居住していた実態が必要です。建物の一部を居住に使っていた場合も対象になり得ますが、別居していた場合は要件を満たしません。
第三の要件は「建物が被相続人の単独所有、または配偶者と被相続人の共有だったこと」です。ここが特に注意が必要です。
被相続人が兄弟姉妹など配偶者以外の人と共有していた建物は、原則として配偶者居住権の対象になりません。例えば、親から相続した実家を兄弟で共有名義にしている場合、その家は配偶者居住権を設定できないのです。このケースは想像以上に多く、親族が複数いる家庭では無意識のうちに共有状態になっていることがあります。結果として、配偶者居住権を期待していたのに「実は使えない」という落とし穴に直面することになるのです。相続を検討する段階で、自宅の名義がどうなっているか、必ず確認する必要があります。
第四の要件は「決められた方法で取得すること」です。居住権は、以下のいずれかの方法で取得する必要があります。
- 相続人全員での遺産分割協議。協議書に「配偶者居住権を取得する」と明記することが必須です。
- 遺言による遺贈。遺言に「配偶者居住権を遺贈する」と書く必要があり、単に「自宅を相続させる」では所有権の相続になってしまいます。
- 生前に結んだ死因贈与契約。
- 家庭裁判所の審判。協議がまとまらない場合、配偶者が審判を求めることができます。
遺言と遺産分割協議における注意点
遺言の書き方は特に注意が必要です。「自宅を配偶者に相続させる」と書いても、それは所有権の相続です。居住権を取得させたいなら「配偶者居住権を遺贈する」と明確に記載しなければなりません。このような遺言の書き違いは、実務で頻繁に見られるミスです。遺産分割協議書でも同様で、「配偶者居住権を取得する」という文言を明記し、存続期間や登記についても記載することが重要です。
登記の極めて重要な役割
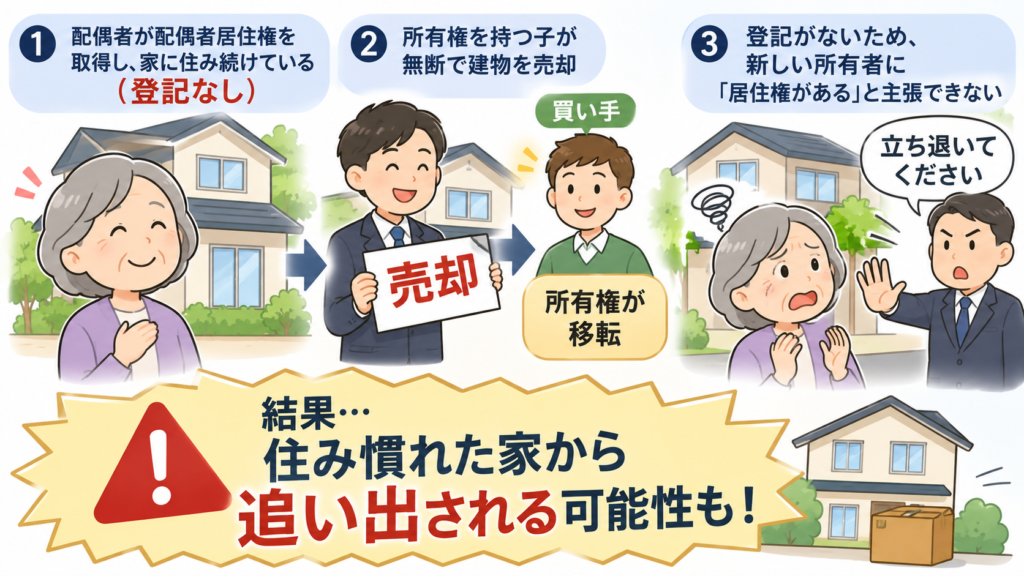
さて、ここからが極めて重要な「登記」の話です。
配偶者居住権を取得したとしても、登記という手続きなしには、実際には権利を守ることができません。登記がないと何が起こるか、想像してみてください。配偶者が配偶者居住権を取得し、その建物に住み続けている。しかし登記がない。この場合、所有権を持つ子が、配偶者に無断で建物を売却したとします。買い手が現れて所有権が移転されても、登記がなければ新しい所有者に「私には居住権がある」と主張できません。法的には、新しい所有者は配偶者に立ち退きを求める権利を持つことになります。結果として、住み慣れた家から追い出される可能性があるのです。
同様に、所有者が建物を担保にして借り入れをし、返済できずに競売にかけられた場合も、登記がなければ配偶者は保護されません。
対抗要件としての登記の必須性
登記がなぜこれほど重要かというと、それは「対抗要件」という法律概念に関わっています。登記をすることで、初めて第三者に対して権利を主張できるようになるのです。賃貸住宅の場合は、借家人が引渡しを受けて実際に住んでいるだけで、第三者に対抗できる場合があります。しかし配偶者居住権はそうではなく、登記が絶対的に必須なのです。ここが、この制度の使い勝手を大きく左右する最大のポイントになります。
登記手続きの実務的な進め方
実務上、登記には「建物の固定資産税評価額の0.2%」の登録免許税がかかります。また、司法書士に依頼する場合は別途報酬が必要です。登記を先延ばしにすると、その間に所有者が建物を売却したり担保設定したりするリスクが高まります。配偶者居住権を取得したら、できるだけ早期に、所有権の相続登記と同時に登記を済ませることが最善です。
所有者には、登記に協力する法的義務があります。協議書や遺言に「登記手続きに協力する」旨を明記しておくと、後のトラブル防止になります。登記は配偶者と所有者の共同申請が原則であり、所有者の非協力で進まないという事態を避けるためです。
配偶者居住権を機能させるための3段階
配偶者居住権は、要件を満たし、決められた方法で取得し、登記まで済ませて、初めて実際に身を守れる権利なのです。この3段階のいずれかが欠けても、制度本来の機能は発揮されません。相続に直面する際は、早めに専門家に相談し、正確な情報と方法に基づいて進めることが、配偶者の人生を守る最大の防御になるのです。
配偶者居住権を利用する3つのメリットと注意すべきデメリット
配偶者居住権は、単に「家に住める」という以上の価値を持つ制度です。経済的な側面から心理的な安定まで、複数のメリットがある一方で、一度設定すると融通が効かないという重大なデメリットも併せ持っています。自分たちの家族にとって本当に必要な制度かを判断するために、光と影の両面を理解することが不可欠です。
自宅に住み続けながら生活資金を確保できる
配偶者居住権の最大のメリットは、「自宅に住み続けながら、生活資金も確保できる」という点です。
従来の制度では、配偶者が自宅の所有権を相続すると、相続分のほぼ全額が不動産に費やされてしまい、預貯金がほぼ手に入りません。しかし配偶者居住権を活用すれば、建物の価値を「居住権」と「所有権」に分割できるため、より低い評価額で居住権を取得できます。その結果、同じ相続分の中で、預貯金などの流動資産もより多く確保できるようになるのです。年金だけでは不足しやすい老後の医療費や介護費、生活費の足しになる現金を手にできることは、高齢の配偶者にとって何物にも代えがたい安心をもたらします。
二次相続における相続税の節税効果が期待できる
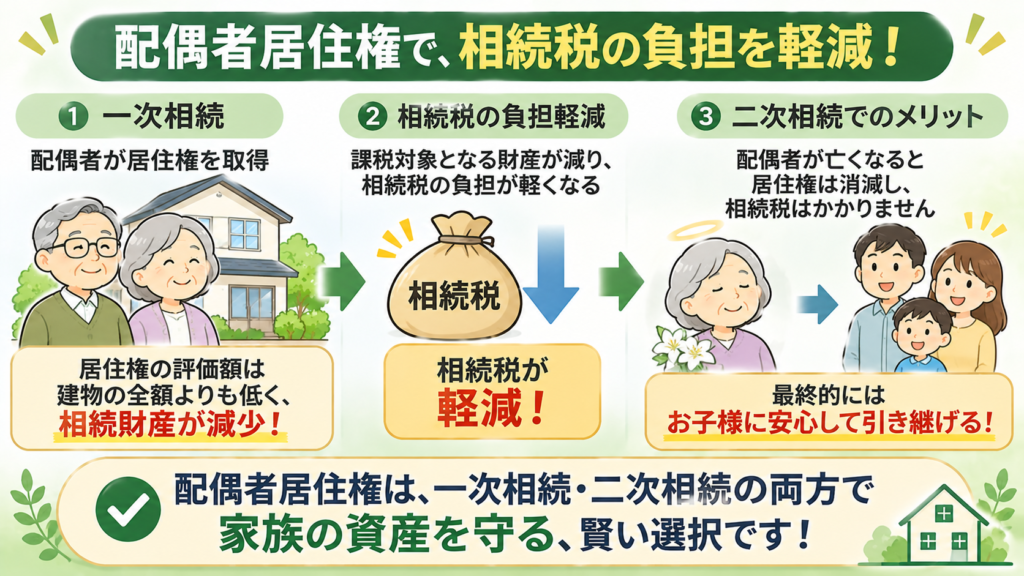
もう一つの重要なメリットは、二次相続における相続税の節税効果です。配偶者が居住権を取得した場合、その評価額は「建物の全額」ではなく、配偶者の年齢や建物の築年数に基づいて計算されたより低い金額になります。結果として、相続税の課税対象となる相続財産の総額が減少し、相続税の負担が軽減される可能性があるのです。さらに、配偶者が亡くなるときに居住権は消滅し、相続税は課税されません。この二次相続での税負担の軽減は、長期的な家族資産の保護という観点からも大きな意味を持ちます。
遺産分割協議がスムーズに進みやすくなる
第三のメリットは、遺産分割協議がスムーズに進みやすくなることです。自宅と預貯金の関係が複雑だった従来の相続では、「誰が家を取るか」という問題で相続人同士が対立することが少なくありませんでした。居住権と所有権を分離することで、配偶者の「住まいの安定」と子の「財産価値の継承」が同時に実現される可能性が高まり、より公平で円滑な遺産分割が可能になるのです。
譲渡や売却ができない制約
しかし、この制度には無視できないデメリットが存在します。
最も深刻なのは、居住権は「譲渡や売却ができない」という制約です。不動産は通常、所有者が自由に売却したり他人に譲ったりできるのが当たり前です。しかし配偶者居住権は、これができません。配偶者が「この家を売ってお金に換えたい」と思っても、居住権だけでは売却できないのです。売却するには、所有者である子などの協力が必須になります。さらに、所有者が「自分の住宅ローンの頭金にしたい」と考えても、配偶者の居住権が付いていれば、買い手が見つかりません。この融通の利かなさは、将来の人生設計に大きな影響を与える可能性があります。
放棄時の贈与税リスク
第二のデメリットは「放棄時の贈与税リスク」です。これは、読者の予想外のものになるでしょう。配偶者が居住権を放棄したり、所有者と合意して解除したりすることはできます。しかし対価を受け取らずに権利が消えると、所有者が「その権利の分だけ得をした」と扱われ、贈与税が課される可能性があるのです。具体的には、施設に入居することになった配偶者が、自宅に住まなくなるため居住権を消す場面が典型例です。この場合、子側に贈与税が課される可能性があり、数十万円から百万円規模の負担になり得ます。配偶者ではなく、子が納税者になるという構図が、この制度の想定外の落とし穴なのです。
設定と解除に伴う費用と手続きの煩雑さ
第三のデメリットは、設定と解除に伴う費用と手続きの煩雑さです。設定時には、司法書士への依頼費用と登録免許税がかかります。将来的に権利を消滅させるときも、抹消登記の費用と専門家報酬が発生します。さらに、居住中の固定資産税の納付、修繕費の負担、大規模改修時の所有者との協議など、継続的な手続きが必要になります。
具体的なデメリットを一覧にすると、次のような内容が挙げられます。居住権と所有権が分離されたままでは、建物の改築や増改築に所有者の承諾が必要になります。賃貸として他人に貸す場合も、同様に承諾が必須です。固定資産税は配偶者が負担するのが通常ですが、その計算と納付の管理が発生します。大規模な修繕の費用分担について、あらかじめ決めておかないとトラブルの種になります。
制度が本当に必要かどうかを判断する基準
この制度が本当に自分たちに必要かどうかを判断するには、二つの基準を考えることが重要です。第一に「将来的に自宅を売却する可能性があるか」という点です。売却予定があるなら、居住権ではなく所有権を相続した方が、後々の自由度が高まります。第二に「その選択によって、二次相続での節税メリットが、デメリットの手間やコストを上回るか」という点です。純粋な損得勘定として、専門家に試算してもらう価値があります。
配偶者居住権は、ずっとその家に住み続ける前提で設計された制度です。それが実現できるなら大きなメリットがあり、状況が変わる可能性があるなら慎重な判断が必要なのです。
配偶者居住権と配偶者短期居住権の違いを比較
配偶者居住権と配偶者短期居住権は、名前が似ているため、しばしば混同されます。しかし、この2つは役割が決定的に異なる権利です。一つは「老後の長期的な住まいを守る権利」であり、もう一つは「相続直後の当面の生活を守る応急処置」です。この違いを正確に理解することが、相続に直面する際の適切な判断につながります。
配偶者短期居住権の基本的な性質
配偶者短期居住権とは何か、まず説明しましょう。
これは、被相続人が所有していた建物に、配偶者が相続開始時に無償で住んでいた場合、法律上当然に成立する権利です。申請も登記も不要です。要件を満たせば、手続きなしに自動的に発生するのです。この自動成立という特性が、この権利の最大の特徴であり、同時に最大の限界でもあります。
短期居住権が機能する具体的な場面
短期居住権が機能する「切羽詰まった場面」を具体的に見てみましょう。
相続開始直後、葬儀が終わってすぐに、子が「この家は自分が相続するから出ていってほしい」と言う場面があります。遺産分割協議もまとまっていません。配偶者としては、いきなり家を追い出されるわけにはいきません。このようなとき、配偶者短期居住権が配偶者を守るのです。遺産分割協議が成立するまで、または相続開始から6か月のいずれか遅い方まで、無償で住み続けることができます。遺産分割が長引くほど、住める期間も延びるわけです。
別の場面として、遺言で自宅が配偶者ではなく他の相続人や第三者に遺贈されていた場合があります。配偶者は相続人ですらない扱いになるかもしれません。そのような場合でも、新しい所有者が消滅請求をした日から6か月間は、配偶者は無償で住み続けられます。所有者が請求しなければ、期間は開始されません。
さらに、配偶者が相続放棄をした場合も同じです。債務が多いなどの理由で相続放棄をしたとしても、一定期間の居住が法律により保護されます。この制度が創設される前は、使用貸借という曖昧な立場で何となく住み続けていただけで、法的な保護が十分ではありませんでした。短期居住権は、そうした穴を埋めるために作られたのです。
短期居住権の限界
しかし、短期居住権だけでは「老後の住まい」としては極めて不十分です。
期間が短すぎるのです。6か月程度では、高齢の配偶者が新しい住居を見つけ、引っ越しの準備を整え、各種手続きを完了させるのがやっとです。その後、どこで暮らすのかという根本的な問題が残ります。遺産分割後は、その権利は消滅します。建物の取得者が決まれば、短期居住権の役割は終わるのです。
もう一つ重大な限界があります。短期居住権は登記ができません。つまり、所有者が建物を売却したり、担保に入れたりしても、配偶者はそれに対抗できないのです。登記がない権利は、第三者に主張する力を持たないのです。
加えて、短期居住権は経済面での解決にはなりません。これは居住する権利に過ぎず、預貯金などの相続分が増えるわけではないのです。生活資金の不足問題は、別途、遺産分割の中で対処する必要があります。
2つの権利の比較表
ここで、配偶者居住権と配偶者短期居住権の全体像を表で整理しましょう。
| 項目 | 配偶者居住権 | 配偶者短期居住権 |
|---|---|---|
| 役割 | 老後の長期的な住まいの確保 | 相続直後の当面の住まいの確保 |
| 成立の仕方 | 協議・遺贈・審判などで取得する必要がある | 要件を満たせば自動的に成立 |
| 期間 | 原則として終身(期間を定めることも可能) | 原則として6か月程度(ケースにより異なる) |
| 登記 | 必要(第三者への対抗に必須) | 不要(対抗力はない) |
| 預貯金の取り分への影響 | 評価額を相続分に含める(他の財産との配分に影響) | 含めない(相続分に影響しない) |
| 向いている場面 | 長く住み続けたい | 次の住まいが決まるまでのつなぎ |
2つの権利の関係性と正しい使い分け
実務上、最も重要な認識があります。配偶者が配偶者居住権を取得した場合、短期居住権は成立しません。長期の権利に切り替わるイメージです。逆に、居住権を取得できなかった場合の保険として、短期居住権があると位置づけるべきなのです。
ここで多くの人が陥りやすい誤解があります。「短期居住権があるから、長期の居住権の設定は後回しでよい」と考えてしまう人がいるのです。これは危険です。短期居住権の期間(通常6か月程度)内に、遺産分割協議を成立させるか、遺言で居住権を遺贈してもらうか、家庭裁判所の調停・審判を申し立てるか、いずれかの方法で長期の居住権を確保しておかなければ、期間が終わった瞬間に住む場所を失うのです。
相続直後は、葬儀や各種手続きで配偶者は精神的に疲弊しています。その上、期限内に複雑な遺産分割協議を進めなければならないという重圧があります。短期居住権は、その重圧の中で意思決定する時間と余裕を与えてくれる、文字通りの「つなぎ」に過ぎないのです。老後の住まいの確保という本来の目的を達成するには、この6か月という期間の中で、長期的な解決策を講じておく必要があるのです。
配偶者居住権と配偶者短期居住権は、補完関係にある2つの権利です。短期で時間を稼ぎ、その間に長期の権利を確保する、という使い分けが正しい理解なのです。
実務で役立つ評価額の計算方法と維持費の負担ルール
配偶者居住権を活用する際、避けて通れないのが「評価額の計算」と「日々の維持費の負担」です。この2つは、遺産分割の公平性を左右し、相続後の家族関係を守るための最も重要な実務ポイントです。複雑に見えますが、基本的な考え方を理解すれば、より安心した判断ができるようになります。
配偶者居住権の評価額を算出する仕組み
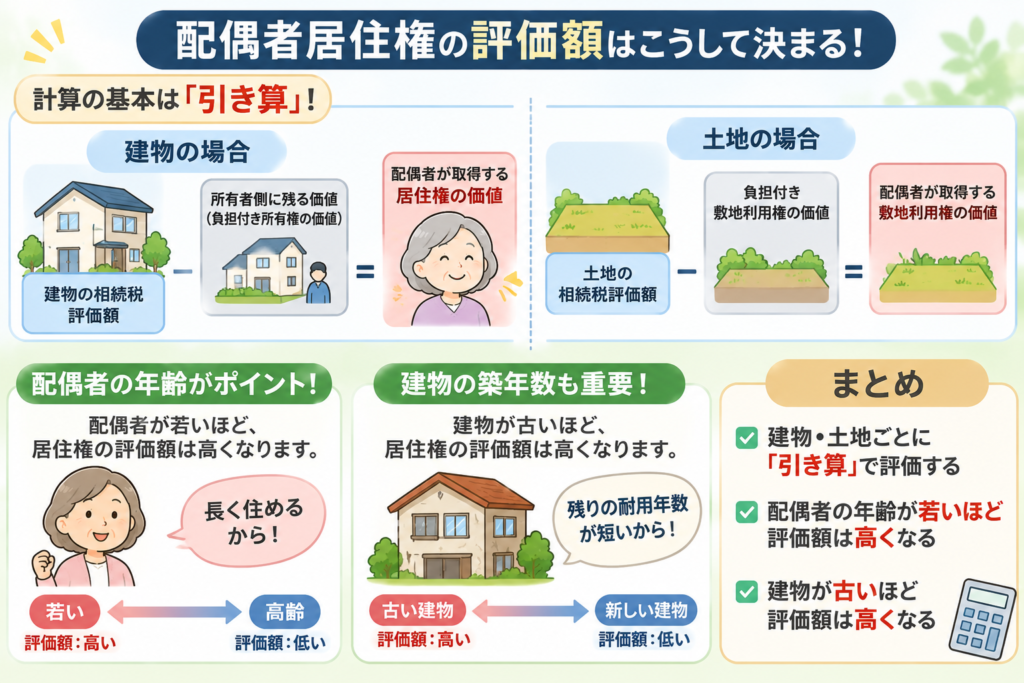
配偶者居住権の評価額を算出する際、国税庁の算式では独特の計算方法が用いられます。それは「引き算のロジック」と呼べるものです。
まず、建物と土地を分けて考えます。建物の相続税評価額から、「所有者側に残る価値(負担付き所有権の価値)」を引き算します。その結果が「配偶者が取得する居住権の価値」となるのです。土地についても同様に、評価額から負担付き敷地利用権の価値を引いて計算します。
この計算式に大きく影響するのが、配偶者の「年齢」と建物の「築年数」です。
配偶者が若いほど、居住権の評価額は高くなります。なぜなら、長く住み続ける権利だからです。逆に高齢なら、評価額は低くなります。平均余命が短いと考えられるため、住める期間が限定的だからです。
建物の築年数については、逆の関係になります。建物が古いほど、居住権の評価額が高くなるのです。これは、建物の法定耐用年数から経過年数を引いた「残存耐用年数」が関係しています。古い建物は残存耐用年数が短く、そのため所有者側に残る価値が小さくなり、結果として配偶者の居住権の割合が大きくなるわけです。
計算例と実務での注意点
具体的な計算例を見てみましょう。建物の評価額が500万円、土地の評価額が1500万円だとします。配偶者の平均余命が15年、建物の残存耐用年数が20年だと仮定します。法定利率は3%とします。これらの数字を当てはめると、建物部分の居住権の評価額はおよそ420万円、土地部分がおよそ537万円となり、合計で約957万円という評価になります。あくまで例示であり、実際の計算は配偶者の生年月日、建物の登記簿上の建築年、固定資産税評価額など、複数の要素で変わります。税理士に正式な試算を依頼することが必須です。
重要な注意点があります。法定利率は3年ごとに見直されるため、計算時点での最新の数字を確認する必要があります。また、相続税申告での評価額と、遺産分割協議で合意する評価額は異なっていても差し支えないという柔軟性があります。協議では、不動産鑑定など別の方法で家族が納得する金額を決めることもできるのです。
維持費の負担ルールの基本原則
さて、評価額と同じくらい重要なのが「維持費の負担ルール」です。
民法の原則では、固定資産税は配偶者が負担するとされています。納税通知書は所有者である子に届きますが、その支払い義務は配偶者にあると考えられるのです。日常の修繕や小規模な補修も、居住に必要な範囲で配偶者が行える範囲内です。光熱費や管理費用も、居住者である配偶者が負担するのが通常です。
大規模修繕をめぐるトラブルの現実
しかし、ここからが複雑です。屋根の全面改修や外壁工事、給湯器の交換など、通常を超える大規模な修繕はどうするのか。価値を高める増改築はどう扱うのか。実務上、この「境界線」が曖昧なままだと、子と配偶者の間で深刻なトラブルが生じるのです。
具体的な事例を考えてみましょう。築30年の家の屋根が雨漏りを起こしました。修理費は150万円だと見積もられました。配偶者にとっては大きな負担です。この場合、所有者である子に「特別の必要費」として償還を求めることができるかもしれません。しかし、それを子が認めるかどうかは別問題です。給湯器が壊れて30万円かかるなら、配偶者が負担すべき通常の修繕かもしれません。しかし、エアコンの新設や、バリアフリー化のための工事なら、所有者の承諾が必須であり、さらに費用負担をどうするかの協議が必要になります。
トラブル防止のための事前対策
トラブルを未然に防ぐための最大の防御は「事前の取り決めを書面に残す」ことです。遺産分割協議書や覚書に、次の項目を明記することをお勧めします。固定資産税と火災保険料の負担者、および精算の方法(年4回の分期ごとに銀行振込するなど、具体的な手続き)。「大規模修繕」の定義。例えば「1回の費用が50万円を超えるものは大規模修繕とする」といった数字での線引き。大規模修繕が必要になった際の費用分担の割合。設備の交換や増改築を行う際の承諾手順。
最後に、建物が滅失した場合や、止むを得ず解体する場合をどう扱うか、という「出口」を決めておくことが極めて重要です。震災で建物が壊れたとき、その後の権利をどう扱うのか。配偶者に対価を支払うのか、支払わないのか。そうした想定外の事態に直面したとき、事前の取り決めがあれば、配偶者と子の間で円滑に対応できるのです。
書面に残すことは「信頼していない」ことの表れではなく、むしろ「全員が安心するため」という姿勢で家族に説明すると、納得されやすいです。配偶者居住権という複雑な制度を活用する家庭だからこそ、その後の紛争を防ぐための知恵が求められるのです。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口