事実婚のパートナーに相続権はある?財産を確実に遺す5つの方法と相続税の2割加算など注意点を徹底解説
事実婚パートナーに確実に財産を遺すには、公正証書遺言の作成、生命保険の活用、生前贈与、死因贈与契約など、生前からの能動的な対策を講じることで、法定相続人の枠に頼らず財産承継を実現することが可能です。同時に、相続税の2割加算や配偶者控除の対象外となるという税務上の重大なデメリット、そして親族からの遺留分侵害額請求のリスクも、事前の準備と専門的なアドバイスで対処できるのです。
本記事では、事実婚が直面する相続の現実を徹底解説し、5つの財産移転手段、相続税対策、遺留分トラブルの防ぎ方、さらには遺族年金や居住権といった相続以外の生活保障制度まで、パートナーの人生を守るための具体的な対策をすべて網羅しています。時間がある今だからこそ準備できることがあります。後悔しない選択のために、必要な知識と行動計画を手に入れてください。
事実婚に法律上の相続権はない?法定相続人になれない理由と子供の権利
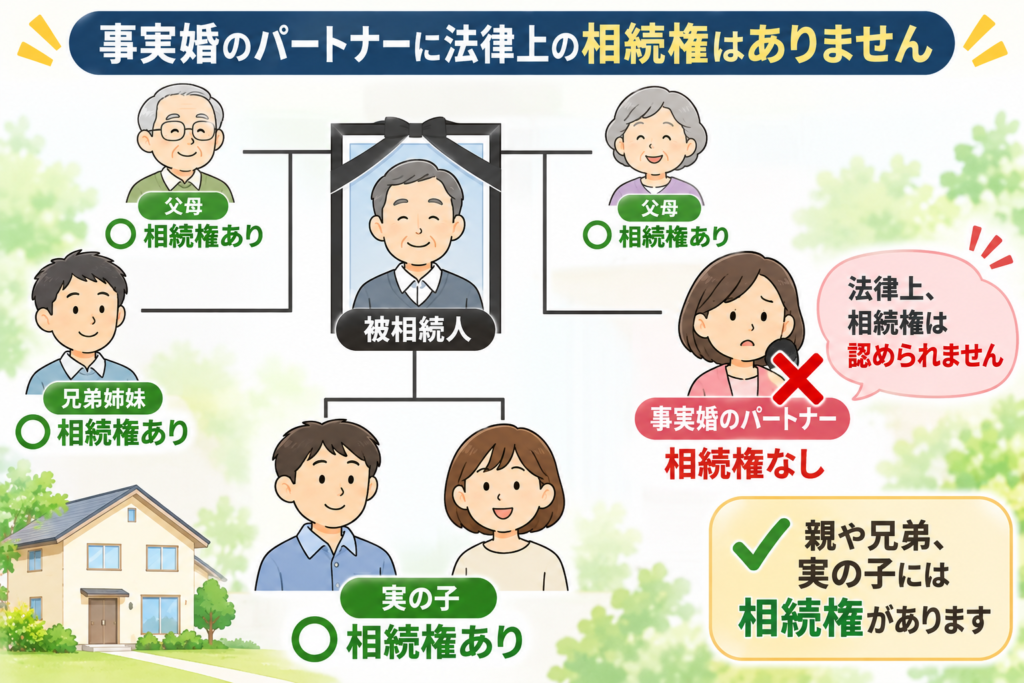
事実婚(内縁関係)のカップルが直面する最大の現実は、どれほど長く一緒に暮らし、人生を共にしてきた実績があっても、民法上の「相続権」が認められないということです。
結論から言えば、現在の日本の法律において相続権は「実際の夫婦関係の実態」ではなく、「役所に婚姻届を提出したという法律上の事実」によってのみ決まります。
民法は被相続人の「配偶者」は常に相続人になると定めています。しかし、ここでいう配偶者とは、婚姻届を提出して法律上の婚姻が成立した人のみです。日本は「届出婚主義」を採用しており、婚姻届がなければ、たとえ数十年連れ添った相手であっても、法律上は「他人」として扱われてしまいます。つまり、パートナーが亡くなった際に遺言書などの対策がなければ、被相続人の預貯金や自宅の名義をパートナーが引き継ぐ道は、ほとんど閉ざされるのです。
婚姻届が重視される理由
なぜこれほどまでに「届出」が重視されるのか。その理由は、相続手続きの現実的な運用にあります。
銀行や法務局などの金融機関や役所は、「誰が正当な相続人か」を判断する際、戸籍謄本という公的な書類に頼ります。内縁関係は実態の有無を外部から客観的に判断しきれず、「本当に夫婦だったのか」といった争いが起こる可能性があるからです。そのため法律は、実態ではなく戸籍という「一律で確認できる基準」を採用することで、手続きを画一的かつ迅速に進める仕組みを選んだのです。これは冷たく見えるかもしれませんが、相続人が複数いる中での紛争を予防し、財産の帰属を明確にするための、実務的な必要性に基づいています。
事実婚の子供の相続権について
では、子供の場合はどうでしょうか。ここが多くの人が混同しやすい部分です。
事実婚のパートナーとの間に生まれた子供の相続権は、「法的な親子関係が成立しているか」で決まります。母親との関係は出産という事実で常に親子関係が認められ、被相続人が女性の場合、子は常に相続人となります。しかし父親との関係は異なります。父親が生きているうちに「認知」という手続きをしなければ、法律上の親子関係は成立せず、父親が亡くなった後も相続権は発生しません。
もし父親がパートナーとの子を認知していれば、現在の法律では嫡出子(法律婚の子)と同じ相続分が認められます。ただしこれは「父親が生前に認知していたケース」の話です。父親の死亡後に認知を求める「死後認知」は手続きが複雑になり、認められない場合もあります。
連れ子がいるケースの注意点
パートナーに連れ子がいるケースは、さらに注意が必要です。どれだけ実の親子のように暮らしていても、法的な「養子縁組」をしていない限り、その子に相続権は発生しません。自分の死後に、大切に育てた子が一切の相続財産を受け取れないという最悪の事態を避けるには、早期からの「養子縁組」という法的な手続きが欠かせないのです。
▶再婚相手の連れ子に相続権はある?養子縁組の有無と遺言での対策【行政書士解説】
相続権がない場合の例外
最後に知っておくべきは、相続権がまったくないわけではない、という点の例外です。
相続人が誰もいない場合、事実婚パートナーは「特別縁故者」として家庭裁判所に財産の分与を申し立てることができます。ただし、認められるかは裁判所の判断に委ねられており、保証されるものではありません。また、社会保険における遺族年金や、賃貸住宅の居住権など、相続とは別の制度で、事実婚が一定程度保護される場面も存在します。しかし、これらはあくまで「例外」であり、相続財産の承継という点では、事実婚パートナーには法的な道がほぼないに等しいのです。
確実に財産を遺すための対策
つまり、パートナーに確実に財産を遺したいのであれば、法定相続人の枠に頼るのではなく、「遺言書」や「生前対策」といった主体的な行動が、絶対に必要不可欠となるのです。
パートナーに財産を遺す「5つの具体的手段」遺言書から生命保険まで

法律上の相続権がない事実婚において、パートナーに財産を遺すには、生前からの能動的な対策が不可欠です。実務上で有効性が認められている「5つの手段」と、それぞれの優先順位を詳しく解説します。
①公正証書遺言の作成(最優先)
事実婚における対策の「軸」となるのが公正証書遺言です。
事実婚では、亡くなった後に親族から「この遺言は本人の真意ではない」「騙されて書かされたのではないか」と無効を主張されるリスクが常に付きまといます。特に遺言書でパートナーに全財産を遺す場合、法定相続人となる子や親から強い異議が唱えられることは珍しくありません。公正証書遺言であれば、公証人が作成に関与するため、本人の意思確認が法律に基づいて厳格に行われます。また、原本が公証役場に保管されるため、偽造や紛失、内容の改ざんといったリスクを最小限に抑えられるのです。
自筆証書遺言は手軽に作成できますが、親族から「筆跡が違う」「判断能力がなかった」といった細かな主張をされる余地が残ります。事実婚の場合は、自筆証書遺言より公正証書遺言を強くお勧めします。
公正証書遺言のもう一つの大きなメリットは、家庭裁判所での「検認」が不要という点です。自筆証書遺言では、相続開始後に検認手続きを経ないと預金の解約ができませんが、公正証書なら死後すぐにパートナーが手続きを始められます。時間は金なり、という相続実務では、この速度の違いが極めて重要です。
この際、必ず「遺言執行者」を指定してください。遺言執行者が弁護士などの第三者に設定されていれば、相続人である親族の協力がなくても、不動産の名義変更や預金の解約をスムーズに進めることができます。パートナー本人を指定することも可能ですが、親族との対立が見込まれるなら、第三者の専門家を選ぶ方が、後々の紛争を減らせます。
②生命保険の活用(現金の確保)
遺言とセットで準備すべきなのが生命保険です。
保険金には特別な性質があります。受け取る人固有の財産であり、遺産分割の対象外となるため、親族の同意や協力がなくても、パートナーが直接受け取ることができます。相続税や遺留分請求の対象外になる部分もあり、これは後述する「遺留分」の支払いや相続税の納税資金、当面の生活費として極めて有効です。
ただし、事実婚パートナーを受取人に指定できるかは、保険会社の規定によって異なります。多くの保険会社が事実婚を認める方向へ進んでいますが、住民票の続柄(未届の妻・夫)の記載や同居期間の証明を求められることが一般的です。申し込み前に、必ず保険会社に確認を取ってください。
③生前贈与(確実な財産移転)
生きているうちに財産を直接渡す方法です。渡した分だけ確実にパートナーの資産になる点が最大のメリットです。
年110万円の基礎控除内で行う「暦年贈与」が一般的です。毎年コツコツと贈与を重ねることで、中長期的に財産をパートナーに移転させます。ただし、事実婚はこの点で法律婚と大きく異なります。法律上の配偶者であれば「配偶者控除」(婚姻20年以上の居住用不動産の贈与について最大2,000万円の控除)が使えますが、事実婚には適用されません。
多額の贈与には重い贈与税がかかり、また不動産を贈与する場合は登録免許税や不動産取得税も、法律婚より重くなるのが実情です。さらに、贈与後に関係が変わるリスクもあります。「確実だが、負担も大きい」という位置づけが正確です。
④死因贈与契約の締結
「私が死んだらこの財産をあげる」という約束を、生前にパートナーとの間で契約として結ぶ方法です。
遺言は一人で書ける一方的な宣言ですが、死因贈与は「あげる側」と「もらう側」の合意が必要です。公正証書で契約を作成すれば、形式不備による無効のリスクを減らせます。不動産であれば仮登記ができるため、遺言より強力に権利を保全できる場合があります。ただし、親族から「実質は遺言であり、無効だ」と争われることもあるため、遺言の完全な代わりにはなりません。遺言の補完的な手段として活用するのが現実的です。
⑤特別縁故者制度(最終手段)
相続人が一人もいない場合に限り、事実婚パートナーは家庭裁判所に申し立てて遺産の一部を受け取れます。
ただ、これは「最後の救い」に過ぎません。認められるかは裁判所の判断次第であり、確実性は極めて低いです。「何も対策をしなくても大丈夫」という保証には、決してなりません。あくまで「何の備えもできなかった場合の最終的な砦」と捉えてください。
実務では、遺言と生命保険を軸に、死因贈与や生前贈与で補強する、という組み合わせが標準的です。遺言だけでは遺留分や不動産の税負担に対応しきれず、生命保険だけでは不動産を引き継げません。複数の手段をレイヤー状に準備することで、初めて堅牢な相続対策が完成するのです。
【重要】事実婚ゆえの相続税デメリット|2割加算と控除が使えないリスク
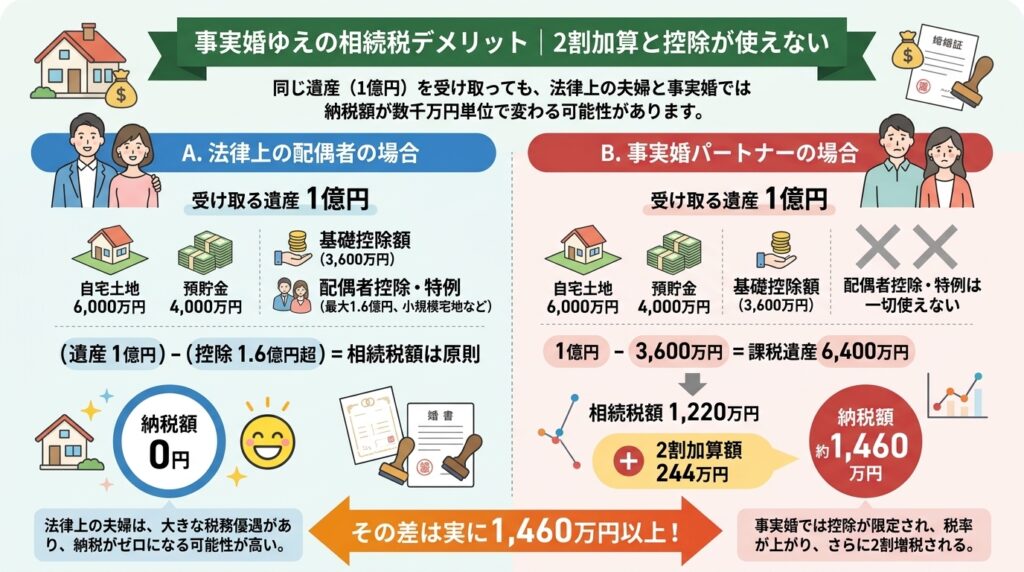
「財産を渡す方法」を考えるのと同時に、必ずセットで把握すべきなのが「税金の負担」です。事実婚パートナーへの遺贈は、法律上の配偶者と比べて驚くほど重い税負担が課されます。この章で最も重要なのは、「税額が高くなる」という単純な計算上の話ではなく、「納税資金の準備不足が、パートナーの生活基盤そのものを揺るがす」という現実です。
事実婚パートナーに課される「2割加算」のペナルティ
相続税には「2割加算」というペナルティが存在します。一親等の血族(子供や親)および法律上の配偶者以外の人が財産を受け取る場合、算出された相続税額を「2割増し」にするルールです。事実婚パートナーはこの対象となるため、同じ金額を相続しても、法律上の妻や夫より納税額が20%も高くなってしまいます。
配偶者の税額軽減と小規模宅地等の特例が使えない
この不利さは、さらに深刻な形で現れます。
法律上の配偶者であれば利用できる「配偶者の税額軽減」があります。これは最大1億6,000万円または法定相続分のいずれか大きい額まで、相続税がゼロになる制度です。事実婚パートナーには、この恩恵が一切適用されません。多くの家庭では、この配偶者控除があるからこそ、妻や夫が相続しても納税がゼロで済みます。事実婚では、その扉が完全に閉ざされるのです。
さらに加えて、自宅の土地評価を最大80%減額できる「小規模宅地等の特例」も、原則として事実婚パートナーには適用されません。この特例は親族限定の制度であり、法律上の関係がない内縁のパートナーは対象外とされているのです。
具体例で見る税負担の現実
この二つの大きな特例が使えないということは、何を意味するのか。
具体的な例を考えてみましょう。遺産が1億円で、自宅の土地が6,000万円、預貯金が4,000万円だとします。法定相続人が被相続人の兄1人のみで、全財産をパートナーに遺贈する場合、課税遺産総額は6,400万円(1億円から基礎控除の3,600万円を差し引き)となります。相続税額は約1,220万円、ここに2割加算の約244万円が上乗せされ、納税額は約1,460万円になるのです。同じ遺産を法律上の配偶者が受け取れば、配偶者控除により納税がゼロになる可能性が高いのです。その差は実に1,460万円以上です。
この金額がどれほど重いか、ご理解いただけるでしょうか。
相続税納付期限と自宅売却のリスク
相続税は、死後10か月以内に「現金」で納付しなければなりません。遺産のほとんどが自宅不動産で、手元の預貯金が限られている場合、パートナーは高額な相続税を支払うために「せっかく遺してもらった自宅」を売却せざるを得なくなる事態が起こります。つまり、「財産は遺してもらったのに、住み続けられない」という、最も切ない結末を迎えるのです。
▶配偶者居住権とは?仕組みやメリット・デメリット、評価額の計算方法までプロが徹底解説
生前贈与による対策の注意点
生前贈与による対策も、注意が必要です。
良かれと思って亡くなる直前に行った生前贈与は、実は相続税の対象に加算されてしまいます。2024年の税制改正により、亡くなる前7年以内に行われた贈与は相続財産に持ち戻して計算する「7年ルール」が導入されました。つまり、「駆け込みで贈与すれば対策になる」という単純な話ではないのです。ここに2割加算も適用されるため、計画性のない直前の贈与は、むしろ税負担を増やす結果になりかねません。早い段階からの、計画的で専門的な準備が不可欠です。
登録免許税と不動産取得税の追加負担
不動産の登録免許税や不動産取得税といった、一見すると小さな費用も見落としてはいけません。法律上の配偶者が相続する場合、登録免許税は評価額の0.4%ですが、事実婚パートナーへの遺贈では2.0%に跳ね上がります。さらに不動産取得税も課税されるため、数百万円単位の「隠れた費用」が発生するのです。
税務上の不利を知ることの重要性
大切なのは、この税務上の不利を「知っておくこと」です。知っていれば、生命保険の活用や納税資金の事前準備など、対策を講じることができます。逆に知らないまま遺言だけ作ると、「財産は渡せたが、税金が払えない」という事態が、相続開始後、もう手遅れの段階で判明するのです。専門家への相談は、単なる「計算」ではなく、パートナーの人生を守るための必須の投資なのです。
法定相続人とのトラブルを防ぐ「遺留分」対策と証拠の残し方
どれほど完璧な遺言書を作成しても、法律が認める最低限の取り分「遺留分」だけは無視できません。事実婚パートナーに全財産を遺す場合、被相続人の「子」や「親」がいるならば、彼らにはパートナーに対して「遺留分侵害額請求」を行う権利があります。この請求は、単なる「お金の支払い」以上の、パートナーの生活を長く不安定にする精神的・経済的な危機をもたらします。
遺留分侵害額請求は、悲しみの最中に届く
請求は多くの場合、親族からの内容証明郵便で通知されます。死別の直後に「財産を取り上げに来た」と受け止められる関係になり、交渉が決裂すれば調停・訴訟に進みます。そこで起こるのは、半年から数年にわたる対立です。その間、パートナーは「本当に夫婦だったのか」「財産目当てではなかったのか」と、長年の人生を疑われ、第三者の前で説明させられます。金銭以上に、人生そのものの価値を問われるような経験が、パートナーに重くのしかかるのです。
金銭債権化がもたらすリスクは深刻
2019年の法改正により、遺留分は「不動産の持ち分(共有)」ではなく「金銭(現金)」で支払う制度に変わりました。かつての「自宅を子と共有にされる」という泥沼のトラブルは避けられるようになっています。しかし、この改正は別の悲劇を生みました。パートナー側は「多額の現金を即座に用意する」という強い圧迫を受けることになったのです。
納税資金の準備と遺留分の支払いが重なると、キャッシュフローが完全に破綻する可能性があります。相続税は10か月以内、遺留分請求にも1年以内という期限があるため、現金が足りなければ自宅の売却につながりかねません。「親族からの金銭請求」と「税務署への納税」という二つの現金圧迫が同時に襲いかかるのです。
兄弟姉妹には遺留分がないという光
ただし、ここに一つの光があります。兄弟姉妹には遺留分がないという点です。法定相続人が兄弟のみであれば、遺言で全財産をパートナーに遺しても、遺留分請求を受ける心配はありません。被相続人にとって親族構成がどのようになっているか、あらかじめ把握することが、対策の第一歩となるのです。
事実婚の証拠が果たす役割
では、この遺留分の脅威から、どのようにパートナーを守るのか。
ここで重要な役割を果たすのが「事実婚の証拠」です。ただし、誤解を避ける必要があります。証拠があっても、遺留分そのものは減りません。遺留分は、親族の側の法的権利であり、事実婚の実態とは関係ないからです。証拠が真価を発揮するのは、親族が「内縁関係はなかった」「遺言は騙して書かせたものだ」と主張し、関係そのものを否定してきたときです。長年連れ添った二人の尊厳を守り、遺言の有効性を維持するための「盾」として機能するのです。
生前に残しておくべき証拠の種類
生前に残しておくべき証拠には、複数の種類があります。
最も強力なのが、同一世帯の住民票です。役所で手続きをして、続柄を「妻(未届)」「夫(未届)」に変更しておくことで、同居と同生計を示す最強の客観的証拠となります。この記載があるだけで、親族からの「関係はなかった」という主張に対する説得力が格段に高まるのです。
次に、共同名義の契約や送金記録です。光熱費や水道代の支払い、生活費の受け渡し記録、共同名義の銀行口座など、二人が生計を一にしていた客観的な痕跡を残すことが重要です。これらは「単なる同居人」ではなく「夫婦として生活していた」という証明になります。
パートナーシップに関する公正証書の作成も、極めて有効です。二人の権利義務を明文化した契約書があれば、関係の真摯さと法的な意思を示す強い根拠になります。これは遺言書と併用することで、「無責任な関係ではなく、将来を見据えた約束である」というメッセージを親族に伝える効果があります。
証拠固めと現金準備の両輪
トラブルを最小限に防ぐには、証拠固めと現金準備の両輪が必要です。
遺留分に相当する現金を事前に準備しておくことが重要です。生命保険の保険金は、遺産分割の対象外であり、親族の同意なしにパートナーが直接受け取ることができます。この現金があれば、遺留分請求が来ても、すぐに対応できる心理的・経済的な余裕が生まれます。
さらに、遺留分を生前に放棄してもらう方法もあります。ただし、家庭裁判所の許可が必要であり、本人の自由意思が不可欠です。無理強いはできません。相続開始後の放棄であれば、家庭裁判所の許可が不要となり、親族との書面による和解という形でも進められます。
生前から親族への意思表示
生前に家族へ意向を伝えておくことも、感情面の摩擦を減らすために有効です。遺言の付言事項に「パートナーへの感謝の気持ち」や「理由」を書くだけでも、親族が抱く疑念や怒りを和らげるきっかけになり得ます。法的な効力はありませんが、人間関係の問題として、その価値は決して小さくないのです。
相続以外で生活を守る「遺族年金」と「居住権」の受給・承継条件
民法上の相続権がない事実婚カップルにとって、社会保険制度や借地借家法はパートナーの死後を支える数少ない「光」となります。しかし、これらは相続とは別の受給要件があり、証明のハードルが高い点に注意が必要です。
遺族年金制度における事実婚配偶者の位置付け
遺族年金制度における「配偶者」には、事実婚の相手も含まれます。
受給できれば相続税もかからず、2割加算もありません。つまり、前の章で述べた税務上の重圧の外にある、パートナーの生活を守る貴重な制度です。しかし、受給には「生計維持関係」の証明が不可欠です。最も確実なのは、住民票の続柄が「未届の妻・夫」となっていることです。単なる「同居人」では認定が難しく、年金事務所から親族や第三者による「二人の関係を証明する書類」を求められるなど、実務上の負担が大きくなります。
遺族年金の受給要件と制限
重要な制限があります。遺族基礎年金は「18歳年度末までの子がいること」が受給の条件です。子のいない事実婚が受け取れるのは「遺族厚生年金」のみであり、相手が自営業やフリーランス(国民年金のみ)の場合は、遺族年金が出ないケースもあります。また、子が事実婚の相手との間の子であれば、父親の認知が前提となります。連れ子は養子縁組がなければ対象になりません。制度見直しも予定されているため、公開前に最新情報を確認することをお勧めします。
賃貸住宅における承継の可能性
賃貸住宅の場合、状況はやや異なります。
賃借人が相続人なしで亡くなれば、事実婚パートナーが賃借権を承継できる規定があります。相続人がいる場合でも、判例によって住み続ける権利が保護される傾向にあります。公営住宅は事実婚を「同居親族」と認める自治体が多いですが、承継は条例次第で、厳しい運用の例もあります。
持ち家における事実婚の危機的状況
最も危険なのは「持ち家(被相続人名義)」です。
法律上の配偶者であれば、遺言がなくても終身住み続けられる「配偶者居住権」がありますが、事実婚にはこの権利が一切適用されません。もし遺言がなければ、不動産を相続した親族から「納税や売却のために出て行ってほしい」と、死後10か月以内に立ち退きを迫られるリスクがあります。これは、第2章で述べた「遺言で自宅を遺贈する」必要性に直結する、極めて危機的な状況です。
生活を守るための準備と対策
生活を守るための準備は、制度の活用だけでは不十分です。
遺族年金のために、住民票を同一世帯にして続柄を「未届の配偶者」にすること、同居・生計共有を示す書類を保管すること、年金の加入状況を確認しておくことが重要です。賃貸住宅の場合は、契約書に「同居人」として記載する、または連名契約にすることで、承継の際のトラブルを減らせます。
持ち家の場合は、対策が明確です。公正証書遺言で「居住用不動産を遺贈する」と明記し、遺言執行者を指定すること。これが、パートナーの住まいを守る唯一確実な手段なのです。
ではどうすればいいのか。後悔しないための相続対策スケジュールと専門家へ相談するメリット
事実婚の相続対策は、法律・税務・社会保険が複雑に絡み合うため、対策を始めるタイミングと進め方が極めて重要です。ここでは、パートナーの未来を確実にするための、現実的で実行可能なロードマップを提示します。
理想的なスケジュールの4つのステップ
理想的なスケジュールは4つのステップで構成されます。
ステップ1:現状の見える化
まず「現状の見える化」から始まります。今日、この瞬間から始めるべき作業は、3つです。
第一に、法定相続人が誰かを戸籍で確認すること。子や親がいるなら遺留分の準備が必要になり、兄弟姉妹だけなら遺言の効果が最も強く働きます。
第二に、自宅の名義や預貯金、保険など、財産全体を書き出すこと。特に不動産の所有者が誰であるかは、パートナーの住まいに直結する生死に関わる情報です。
第三に、住民票の続柄を確認し、「未届の配偶者」として登録されているか確認すること。なれていなければ役所での手続きで変更できます。この段階では、ほとんど費用がかからず、短時間で完了します。
ステップ2:1~3か月の設計期間
次の1~3か月は「設計」の段階です。
遺言の内容をどうするか、生命保険の金額をいくらにするか、相続税と2割加算がいくらになるか、遺留分への備えはどのくらい必要か。こうした問題を、専門家のアドバイスに基づいて設計します。ここが最も重要な準備期間です。
ステップ3:3~6か月の実行段階
3~6か月の「実行」段階では、公正証書遺言の作成、保険の加入・受取人指定、住民票の続柄変更、パートナー契約の公正証書化、そして任意後見契約の締結などを進めます。
ステップ4:継続的な見直し
その後の「見直し」は、財産や家族関係が変わったとき、税制改正があったときに行う継続的なプロセスです。年1回の定期確認が目安です。
時間は必ず切れる:判断能力低下への備え
判断能力の低下という「時間切れ」は、すべての計画を一瞬で無に帰します。
遺言書の作成には「遺言能力」が必要です。認知症などで判断能力が低下すると、いかに完璧な遺言書であっても、親族から無効を主張されます。生命保険の受取人変更も、判断能力がなければ一切行えません。つまり、時間は必ず切れるのです。
さらに、事実婚パートナーは法律上の家族ではないため、入院時の保証人として認められにくかったり、成年後見の申立てを行えなかったりします。ここで威力を発揮するのが「任意後見契約」です。元気なうちに公正証書で契約を結んでおけば、パートナーに介護や財産管理の法的権限を託すことができます。加えて「死後事務委任契約」により、葬儀・納骨・家財の整理といった死後の手続きもパートナーに任せられます。「生前の備え(任意後見)」から「死亡後の備え(遺言・死後事務)」への流れで、人生全体をカバーするのです。
ワンストップ対応できる窓口の価値
一つの窓口で全ての課題を整合性を持って解決できるチーム体制であれば、遺言(法律)と納税(税務)を同時に検討し、事実婚特有の「住民票の手続き」や「保険会社の個別対応」に精通した専門家に相談できます。事実婚の相続対策を何度も手がけた経験のある窓口なら、落とし穴や盲点を先回りして指摘してくれるのです。
パートナーの未来を確かなものにするために、今すぐ最初の一歩を踏み出しましょう。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口