死因贈与契約とは?遺言との違いを比較表で解説|メリット・デメリットと選び方
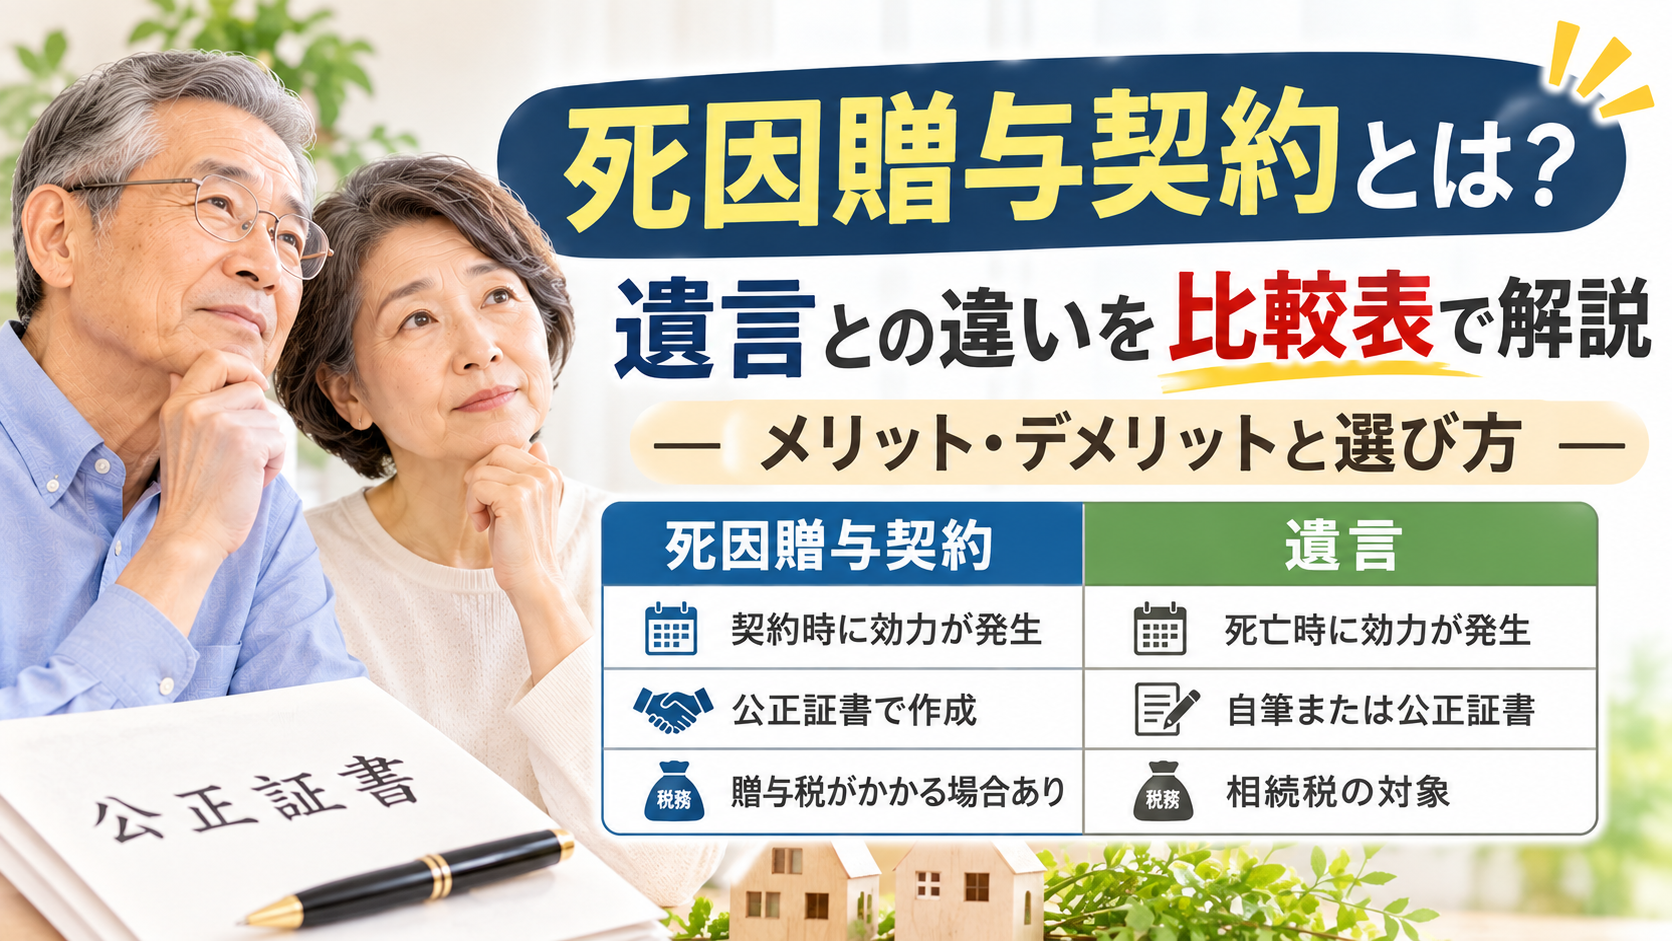
死因贈与契約と遺言の最大の違いは、遺言は一人で作れるが、死因贈与契約は相手(受贈者)の承諾が必要な「契約」である点です。
「自分が亡くなったら、この家をあなたに譲りたい」という希望は、遺言書でも死因贈与契約でもかなえられます。しかし、撤回のしやすさ、不動産の仮登記、税金、手続きの手間は、どちらを選ぶかで大きく変わります。
この記事では、遺言との違いを比較表で整理したうえで、メリット・デメリット、撤回の可否、契約書の書き方、税金、よくあるトラブルまでを順に解説します。読み終えるころには、「自分の場合はどちらを選ぶべきか」を判断できるようになります。
この記事でわかること
- 死因贈与契約と遺言(遺贈)の違い(比較表つき)
- 死因贈与契約のメリット・デメリットと、向いているケース
- 撤回できる場合・できない場合(判例のポイント)
- 契約書の書き方、公正証書、不動産の仮登記と執行者
- 不動産取得税・登録免許税など、税金の違いと試算例
死因贈与契約とは?まず結論と仕組みを30秒で理解する

死因贈与契約とは、贈与者が亡くなったときに効力が生じる贈与の契約です。遺言と似た結果になりますが、成立の仕組みが異なります。
死因贈与契約の定義:贈与者の死亡で効力が生じる「契約」
死因贈与契約は、「私が死んだら、この土地をあなたにあげる」と贈与者が申し込み、受贈者が「もらいます」と承諾することで成立します(民法554条)。贈与者の生前に契約は成立していますが、財産が実際に移るのは贈与者の死亡時です。
たとえば次のような使い方があります。
- 「亡くなったら自宅を譲る。その代わり、生きている間は介護をしてほしい」(負担付死因贈与)
- 内縁の配偶者に、自宅を確実に残したい
- 相続人以外の人(お世話になった人や団体)に、財産を渡す約束をしておきたい
遺言書(遺贈)と死因贈与の違い【比較表】
最大の違いは、遺言が遺言者一人で完結する「単独行為」であるのに対し、死因贈与は当事者双方の合意で成立する「契約」であることです。このため、受贈者が「受け取りたくない」と合意を拒めば、死因贈与は成立しません。
| 項目 | 遺言(遺贈) | 死因贈与契約 |
|---|---|---|
| 法的な性質 | 単独行為(一人で完結) | 契約(贈与者と受贈者の合意) |
| 相手の承諾 | 不要 | 必要 |
| 方式 | 民法が定める方式に従わないと無効 | 方式の定めはない(口頭でも成立するが、書面で残すのが基本) |
| 年齢・能力 | 15歳以上で意思能力があること | 契約の一般ルールに従う(未成年者などは制限あり) |
| 撤回 | いつでも自由にできる | 原則できる。ただし負担付で受贈者が履行した後は制限される場合がある |
| 不動産の仮登記 | できない | できる(始期付所有権移転仮登記) |
| 登録免許税(不動産) | 相続人へ0.4%、相続人以外へ2% | 2% |
| 不動産取得税 | 相続人への遺贈は非課税、相続人以外は課税 | 課税される(相続人が受け取る場合も) |
| 相続税 | 対象 | 対象(贈与税ではない) |
| 遺留分 | 対象 | 対象 |
| 死後の手続きを進める人 | 遺言執行者(または相続人) | 死因贈与執行者(契約で指定)。いない場合は相続人全員の協力が必要になりやすい |
表のとおり、死因贈与は確実性(相手の合意・仮登記)に強い一方、税金と手続きの面では遺言より不利になりやすいのが特徴です。
なお、死因贈与には、その性質に反しない限り遺贈の規定が準用されます(民法554条)。そのため、撤回や執行者など、遺言に近い扱いを受ける部分も多くあります。
死因贈与でできること・できないこと
不動産、預貯金、株式、自動車など、財産であれば幅広く対象にできます。特定の財産だけを渡す形も、財産全体を渡す形も可能です。
一方で、死因贈与にすれば遺留分を回避できるわけではありません。死因贈与で財産を受け取った人に対して、他の相続人は遺留分侵害額請求ができます。「遺言ではなく契約にすれば、家族に口出しされない」という考えは誤りです。
死因贈与契約のメリット・デメリット|遺言書より向いているケース

死因贈与契約が遺言より優れるのは「確実性」、劣るのは「税金と手続きの手間」です。この2点を軸に、自分に合うかを判断します。
死因贈与契約の5つのメリット
1. 受贈者の同意があるため、行き違いが起きにくい
契約なので、財産を受け取る人が内容を理解し、承諾しています。「聞いていなかった」「受け取りたくない」といった事態を避けやすくなります。
2. 不動産は「仮登記」で権利を保全できる
不動産を対象にする場合、生前に「始期付所有権移転仮登記」を行えます。贈与者が第三者に不動産を売却した場合などに備えられます。遺言では仮登記はできません。
3. 「負担付」にして、介護などと引き換えにできる
「亡くなるまで介護をしてくれたら、自宅を譲る」というように、受贈者に義務を課せます。受贈者にとっても、約束が書面で残る安心感があります。
4. 方式が自由で、内容を柔軟に決められる
遺言のような厳格な方式はありません。ただし、方式が自由な分、後から内容を争われやすくなります。公正証書にするのが望ましいといえます。
5. 遺言と併用できる
財産ごとに使い分けられます。たとえば、自宅は死因贈与で確実に渡し、預貯金は遺言で分ける、といった設計が可能です。
死因贈与契約のデメリット・リスク
1. 税負担が重くなりやすい
不動産の場合、不動産取得税がかかり、登録免許税も相続のときより高くなります(詳しくは後述の「税金」の章)。
2. 撤回が制限される場合がある
原則として撤回できますが、負担付で受贈者が義務を果たした後は、撤回が認められにくくなります。
3. 贈与者の死後、相続人全員の協力が必要になる場合がある
仮登記がなく、死因贈与執行者も指定していない場合、名義変更に贈与者の相続人全員の協力が必要になるのが一般的です。1人でも協力を拒むと、手続きが止まるおそれがあります。
4. 契約の存在を相続人が知らず、争いになりやすい
契約は当事者だけで成立します。贈与者の死後に初めて知った相続人が、契約の有効性を争うことがあります。
遺言書と死因贈与、どんな人にどちらが向いている?【ケース別】
| こんな希望・状況 | 向いている方法 | 理由 |
|---|---|---|
| 内容を自由に変えたい、相手に知らせず進めたい | 遺言 | 相手の承諾が不要で、いつでも撤回できる |
| 税負担をできるだけ抑えたい(特に不動産を相続人へ) | 遺言 | 相続人への遺贈は不動産取得税がかからず、登録免許税も低い |
| 介護や扶養などの見返りを条件にしたい | 死因贈与(負担付) | 双方の合意で、義務と見返りをセットにできる |
| 内縁の配偶者や相続人以外へ、確実に渡したい | 死因贈与(または遺言) | 同意を得ておくことで、行き違いを防げる |
| 贈与者の生前に、第三者への売却などを牽制したい | 死因贈与 | 仮登記ができる |
| 迷う、または財産が複雑 | 併用して専門家に相談 | 財産ごとに使い分けられる |
判断に迷う場合の目安は、「相手の同意と確実性」を重視するなら死因贈与、「自由度と税負担の軽さ」を重視するなら遺言です。
死因贈与契約の撤回・取消し・放棄はできる?
死因贈与契約は、原則として贈与者がいつでも撤回できます。ただし、負担付で受贈者がすでに義務を果たしている場合などは、撤回できないことがあります。
原則として撤回は可能(遺言の撤回規定の準用)
死因贈与は契約ですが、贈与者の死後の財産処分という点で遺言と似ています。最高裁は、遺言の撤回に関する民法1022条が、その方式に関する部分を除いて死因贈与に準用されると判断しています(最判昭和47年5月25日)。
そのため、書面で契約した場合でも、贈与者は生きている間であれば、原則として受贈者の同意なしに撤回できます。撤回の際は、後で争いにならないよう、書面(内容証明郵便など)で受贈者に意思を伝えておくのが安全です。不動産で仮登記をしている場合は、その抹消も必要になります。
なお、贈与者が後から作った遺言の内容が、前の死因贈与と抵触する場合は、その部分について死因贈与を撤回したものとみなされるのが原則です(民法1023条の趣旨)。ただし、次に述べる例外があります。
負担付死因贈与は原則として撤回できない?判例のポイント
負担付死因贈与では、受贈者が介護などの負担を果たしたにもかかわらず、贈与者が一方的に撤回できるとすると、受贈者が不利益を受けます。
最高裁は、負担付死因贈与契約について、受贈者が負担の全部またはそれに類する程度の履行をした場合には、特段の事情がない限り、贈与者は撤回できないと判断しました(最判昭和57年4月30日)。
| 状況 | 撤回の可否の目安 |
|---|---|
| 負担のない死因贈与(単純な死因贈与) | 原則として撤回できる |
| 負担付だが、受贈者がまだ負担を履行していない | 原則として撤回できる |
| 負担付で、受贈者が負担の全部またはそれに近い程度を履行済み | 原則として撤回できない(特段の事情があれば例外) |
「どの程度履行すれば撤回できなくなるか」「特段の事情があるか」は、個別の事情で判断されます。実際に撤回を検討する場合や、撤回された側が争う場合は、弁護士への相談が必要です。
受贈者が死因贈与を断る(放棄・解除する)ことはできる?
受贈者が「やはり受け取りたくない」と考える場合、贈与者が生きている間は、贈与者との合意による解除で契約をなくすのが基本です。
贈与者の死後については、遺贈の放棄(民法986条)の規定が死因贈与に準用されるかどうか、見解が分かれています。実務では、事案に応じて、解除や権利を行使しない形などで対応します。特に負担付の場合や不動産が絡む場合は、専門家に確認してください。
逆に、受贈者が約束した負担(介護など)を果たさない場合は、贈与者は契約を解除できることがあります(負担付贈与には、双務契約の規定が準用されます。民法553条)。
詐欺・強迫・認知症などを理由とする「取消し」
「撤回」とは別に、契約時に詐欺・強迫があった場合や、贈与者に契約当時、意思能力がなかった場合などは、契約の取消しや無効を主張できる可能性があります。特に、高齢の贈与者が認知症だった場合の死因贈与は、後から有効性が争われやすい典型例です。契約時の状態を示す診断書や、公正証書の作成経緯が重要な証拠になります。
死因贈与契約の書き方・手続きの流れ|契約書の作成ポイント

死因贈与契約は口頭でも成立しますが、書面(できれば公正証書)にし、執行者を決め、不動産なら仮登記をしておくことで、死後の手続きが格段にスムーズになります。
全体の流れ
- 渡したい財産と、渡す相手を決める(負担を付けるかも検討する)
- 受贈者と話し合い、内容に合意する
- 死因贈与契約書を作成する(公正証書にするのが望ましい)
- 不動産がある場合は、始期付所有権移転仮登記をする
- 贈与者の死亡後、死因贈与執行者(または相続人全員と受贈者)が名義変更などを進める
- 相続税の申告・納付をする(相続の開始を知った日の翌日から10か月以内)
死因贈与契約書の作り方(必須項目とひな形の考え方)
契約書には、少なくとも次の項目を入れます。
- 当事者の特定:贈与者と受贈者の氏名、住所、生年月日
- 贈与する財産の特定:不動産は登記事項証明書のとおりに記載し、預貯金は金融機関名・支店名・口座番号まで特定する
- 効力発生時期:「贈与者の死亡によって効力を生じる」旨
- 負担の有無と内容:介護や扶養などの負担を付ける場合は、内容を具体的に書く
- 死因贈与執行者の指定:死後の名義変更などを進める人
- 仮登記への協力:不動産の場合、贈与者が仮登記に協力する旨
条項の書き方のイメージは次のとおりです(あくまで参考例です。実際の作成は専門家に確認してください)。
第1条 贈与者〇〇(以下「甲」)は、受贈者△△(以下「乙」)に対し、別紙記載の不動産を、甲の死亡によって効力を生じる贈与として贈与し、乙はこれを受諾した。
第2条 乙は、前条の贈与を受ける負担として、甲の生存中、甲の療養看護および介護を行う。
第3条 甲は、本契約に基づく始期付所有権移転仮登記手続に協力する。
第4条 甲は、本契約の執行者として□□を指定する。
公正証書にすべき?私文書との違い
私文書(自分たちで作った契約書)でも契約は有効です。しかし、後から「本当に作ったのか」「判断能力はあったのか」と争われた場合に、立証が難しくなります。
公正証書にすると、公証人が本人確認と意思確認をしたうえで作成するため、証拠力が高く、紛失や改ざんのおそれもありません。特に、高齢の方の契約、財産が大きい契約、相続人間で争いが予想される契約では、公正証書をおすすめします。公証人の手数料は、財産の価額に応じて決まります。
不動産の場合の仮登記と、死亡後の名義変更
不動産を対象にする場合は、生前に始期付所有権移転仮登記をしておくと安心です。仮登記をしておけば、贈与者がその後に別の人へ売却・担保設定をしても、受贈者の権利を主張しやすくなります。
贈与者の死亡後は、仮登記を本登記にして、所有権を受贈者の名義にします。必要書類や、相続人の承諾書が必要かどうかは、事案によって異なるため、司法書士に確認してください。
相続登記の義務化との関係にも注意が必要です。2024年4月1日から義務化された相続登記は、相続や、相続人に対する遺贈で不動産を取得した場合が対象と案内されています。死因贈与で取得した場合は、この義務の対象に含まれません。ただし、登記をしないと第三者に権利を主張できないリスクがあるため、速やかに登記を済ませるべき点は変わりません。
「死因贈与執行者」を指定しておくべき理由
死因贈与執行者は、贈与者の死後に、契約内容を実現する手続き(名義変更など)を進める人です。契約書で指定しておけば、相続人全員の協力を得にくい場面でも、手続きが止まりにくくなります。
- 執行者がいない場合:相続人全員の協力が必要になるのが一般的で、1人でも拒否すると名義変更が難航する
- 執行者がいる場合:執行者が、相続人に代わって手続きを進められる◎
受贈者本人を執行者に指定する例もありますが、争いを避けたい場合は、弁護士・司法書士などの第三者を指定する方法もあります。
死因贈与にかかる税金|相続税・不動産取得税・登録免許税
死因贈与の税金は、贈与税ではなく相続税がかかります。ただし、不動産の場合は、不動産取得税と登録免許税の負担が、相続や相続人への遺贈より重くなります。
死因贈与は「贈与税」ではなく「相続税」の対象
名前に「贈与」とありますが、死因贈与で取得した財産に課されるのは贈与税ではなく、相続税です。相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で、財産の合計額がこの金額以下であれば、相続税はかかりません。
受贈者が、贈与者の一親等の血族(子・父母)や配偶者以外の場合は、相続税額が2割加算されます。たとえば、兄弟姉妹、内縁の配偶者、お世話になった第三者などが該当します。孫は、代襲相続人である場合を除き、2割加算の対象です。
遺言・相続との税金比較(不動産取得税・登録免許税)
不動産を取得する場合の税金は、取得の方法によって次のように変わります。
| 税金 | 相続・遺言(相続人へ) | 遺言(相続人以外へ) | 死因贈与 |
|---|---|---|---|
| 相続税 | 対象 | 対象(2割加算あり) | 対象(一親等の血族・配偶者以外は2割加算) |
| 登録免許税 | 固定資産税評価額の0.4% | 固定資産税評価額の2% | 固定資産税評価額の2% |
| 不動産取得税 | かからない | かかる | かかる(相続人が受け取る場合も) |
不動産取得税の税率は、土地と住宅は3%、住宅以外の建物は4%です(土地・住宅の3%は、令和9年(2027年)3月31日までの特例税率)。宅地や住宅には、課税標準の特例や控除などの軽減措置があるため、実際の税額は少なくなる場合があります。
試算例:固定資産税評価額2,000万円の不動産を、相続人の1人に渡す場合
| 項目 | 相続(または遺言で相続人へ) | 死因贈与 | 差額 |
|---|---|---|---|
| 登録免許税 | 8万円(0.4%) | 40万円(2%) | 32万円 |
| 不動産取得税(軽減措置を考慮しない場合) | 0円 | 最大60万円(3%) | 最大60万円 |
| 合計 | 8万円 | 最大100万円 | 最大92万円 |
このように、不動産を相続人に渡すだけなら、死因贈与にすると税金が最大で約90万円増える可能性があります。税負担を抑えたい場合は、遺言(相続人への相続・遺贈)が有利です。実際の税額は、軽減措置や物件の種類で変わるため、都道府県税事務所や税理士で確認してください。
負担付死因贈与の税務上の扱い
負担付死因贈与では、受贈者が負う負担が、課税価格の計算にどう影響するかが問題になります。金銭債務を引き受ける場合は、その金額を考慮して課税価格を計算する場合があります。一方、介護などの「労務の提供」は金額で評価しにくく、どう扱われるかは個別の判断になります。
負担付で契約する場合は、契約前に税理士へ相談し、税額の見通しを立てておくことをおすすめします。
死因贈与契約でよくあるトラブルと、専門家に相談すべきタイミング
死因贈与契約のトラブルは、遺留分、契約の存在を知らない相続人、遺言との食い違いの3つに集中します。契約を結ぶ前に、次の点を確認しておきましょう。
遺留分・他の相続人とのトラブル
死因贈与で財産の大半を特定の人に渡すと、他の相続人の遺留分を侵害することがあります。その場合、侵害された相続人は、受贈者に対して遺留分侵害額請求ができます。
また、贈与者の死後に契約の存在を知った相続人が、「認知症のときに結ばされた契約だ」「脅されて書かされた」などと、契約の有効性を争うケースもあります。
トラブルを防ぐポイントは次のとおりです。
- 公正証書で作成し、契約時の意思能力を示す資料(診断書など)を残す
- 遺留分に配慮した内容にする、または他の財産で調整する
- 生前に、家族へ意図を伝えておく
遺言書と死因贈与が矛盾した場合はどちらが優先される?
同じ財産について、遺言と死因贈与の内容が食い違うことがあります。原則は、後の意思が優先されるという考え方です。
- 死因贈与の後に、それと抵触する遺言を作った場合:抵触する部分について、死因贈与を撤回したものとみなされるのが原則です
- ただし、負担付死因贈与で受贈者が負担を履行済みの場合は、撤回が制限されるため、結論が変わる可能性があります
結果が複雑になりやすいため、遺言と死因贈与を併用するときは、内容が食い違わないように、同じ専門家のもとで設計するのが安全です。
相談先の選び方(弁護士・司法書士・行政書士・税理士)
| 場面 | 相談先 |
|---|---|
| 契約内容の設計、遺留分対策、紛争になった場合 | 弁護士 |
| 仮登記、死亡後の名義変更(本登記) | 司法書士 |
| 契約書や遺言書の作成補助 | 行政書士 |
| 相続税、不動産取得税の見通し | 税理士 |
財産が不動産中心で、相続人間の争いが予想される場合は、まず弁護士に相談し、登記や税務は連携する専門家に依頼する流れが一般的です。
死因贈与契約に関するよくある質問(FAQ)
Q. 口頭の約束でも有効ですか?
A. 契約としては成立します。ただし、贈与者が亡くなった後に証明するのは困難です。書面、できれば公正証書で残してください。
Q. 未成年者や認知症の人でも契約できますか?
A. 契約には意思能力が必要です。認知症が進んでいる場合は、契約が無効とされるおそれがあります。未成年者が契約する場合は、法定代理人の同意などの手続きが必要です。
Q. 内縁の配偶者にも使えますか?
A. 使えます。内縁の配偶者は法定相続人ではないため、遺言か死因贈与で財産を渡す必要があります。ただし、不動産取得税がかかり、相続税は2割加算になる点に注意してください。
Q. 受贈者が先に亡くなった場合はどうなりますか?
A. 契約書に定めがなければ、扱いが争いになりやすい論点です。「受贈者が贈与者より先に死亡した場合は、契約は効力を失う(または別の人に贈与する)」と、あらかじめ書いておくと安心です。
Q. ペットの世話を条件にできますか?
A. できます。「ペットの世話を最後まで続けること」を負担にした、負担付死因贈与を結ぶ方法があります。負担の内容と、履行されなかった場合の扱いを具体的に書いておきましょう。
まとめ:遺言との違いと、選び方の結論
死因贈与契約と遺言の違いを、あらためて整理します。
- 性質の違い:遺言は一人でできる「単独行為」、死因贈与は受贈者の承諾が必要な「契約」
- 死因贈与が強い点:相手の合意で確実性が高い、不動産の仮登記ができる、負担付にできる
- 死因贈与が弱い点:不動産取得税・登録免許税が重い、執行者がいないと手続きが滞りやすい、負担付は撤回しにくい
- 共通する点:相続税の対象、遺留分の対象
「相手の同意と確実性」を重視するなら死因贈与、「自由度と税負担の軽さ」を重視するなら遺言です。迷う場合は、財産ごとに使い分け、弁護士・司法書士・税理士に相談したうえで進めてください。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口