配偶者控除で相続税を最大1.6億円軽減!適用要件・計算方法と二次相続の注意点をプロが解説
配偶者を失う悲しみの中で、相続税という現実的な問題に直面することは、多くの遺族にとって大きな負担です。「残された配偶者の生活が不安定になるのではないか」「高額な相続税を払うことになるのではないか」—こうした心配を持つ方も少なくありません。しかし実は、相続税制度には遺された配偶者の生活を守るための強力な仕組みが組み込まれています。それが「配偶者控除」(税法上の正式名称は「配偶者の税額軽減」)です。
この記事では、配偶者控除により最大1億6,000万円の相続財産を無税にできる仕組みと、その適用要件、そして多くの人が見落としている二次相続での落とし穴について、プロの視点から詳しく解説します。配偶者控除は決して複雑な特例ではありませんが、申告期限や遺産分割といった要件を1つでも満たさないと、1円も控除されず追加税まで課されてしまいます。また、一次相続で配偶者が全財産を相続して「0円」に浮かれていると、配偶者が亡くなった後の二次相続で子どもたちへ700万円以上もの相続税が一気に降りかかるという最大の落とし穴もあります。
本記事では、配偶者控除の基本的な仕組みから、実際の計算方法、期限内申告の重要性、二次相続を見据えた最適な遺産分割戦略、さらには配偶者居住権などの併用特例まで、相続税対策に必要なすべての知識を体系的に紹介します。相続対策を検討している方、または相続が発生した方の実務的な判断の参考になるよう、シミュレーション事例や注意点も含めて詳しく説明していきます。
相続税の配偶者控除(配偶者の税額軽減)とは?制度の基本を解説
相続税の配偶者控除は、一般的な呼び方ですが、税法上の正式名称は「配偶者の税額軽減」といいます。この制度は、遺された配偶者の生活を守るために、相続税の負担を大幅に軽減する国が認めた正当な権利です。
制度が設けられた背景
制度が設けられた背景には、2つの根本的な考え方があります。
第一に、夫婦が築き上げた財産は、一方の名義であっても、実質的には両者の協力によって形成されたものだという考え方です。配偶者は家事や育児、ときには仕事を通じて家族の経済基盤を支えてきました。一家の大黒柱を亡くした配偶者から過度な相続税を徴収すれば、その後の住居確保や老後生活が危機に瀕するため、残された配偶者の生活基盤を守ることが最優先となります。
第二に、配偶者への相続は「同一世代間の財産移転」であり、子どもへの相続(世代を超えた財産移転)とは性質が異なるという考え方です。配偶者も年齢が近いケースが大半であり、そう遠くない将来に次の相続が発生する可能性が高いため、同じ世代での財産移動に対しては課税を最大限に軽減する仕組みになっています。
制度の価値
この制度がもたらす最大の価値は、単なる「金額の軽減」ではなく、「時間的・経済的な猶予」です。自宅不動産などを売却せずに、まずは配偶者が安心して暮らし続けられる土台を確保できる。その結果、心身ともに落ち着きを取り戻し、今後の人生設計に向き合える。配偶者控除とは、相続税という国の徴税制度であると同時に、遺族を支援する福祉的な側面を持つ制度なのです。
【金額基準】いくらまで非課税?「1億6,000万円」と「法定相続分」の仕組み
配偶者の税額軽減が適用される非課税枠は、1億6,000万円または配偶者の法定相続分のいずれか多い金額までです。この2つの基準が存在するのは、あらゆる財産規模の世帯を漏れなく守るための仕組みだからです。
最低保証の定額ライン「1億6,000万円」
1億6,000万円は「最低保証の定額ライン」として機能します。遺産総額がそこまで大きくない場合でも、配偶者が遺産の100パーセントを相続したとしても、1億6,000万円以内であれば相続税はかかりません。たとえば遺産が5,000万円の家庭であれば、配偶者がすべて受け取っても納税額は0円です。このセーフティネットにより、平均的な資産規模の世帯は配偶者控除による恩恵を確実に受けられます。
資産家向けの青天井ライン「法定相続分」
一方、配偶者の法定相続分は「資産家向けの青天井ライン」です。遺産が数億円を超えるケースでは、1億6,000万円の枠だけでは足りません。その場合、民法で定められた配偶者の取り分(配偶者と子がいれば遺産の2分の1、配偶者と親がいれば3分の2など)の範囲内であれば、金額の上限なく非課税になります。
「相続額」と「非課税枠」の関係
重要なポイントは「実際にいくら相続するか」と「非課税枠」の関係です。多くの人が誤解しているのは、法定相続分を超えて相続すると課税されるのではないかという懸念です。しかし実際には、遺言や遺産分割協議で法定相続分を超える額を受け取ったとしても、1億6,000万円という絶対的な枠内に収まっていれば全額非課税になります。たとえば遺産3億円で法定相続分が1億5,000万円の場合、配偶者が1億6,000万円を相続しても、その超過分は最低保証ラインでカバーされるため税金はかかりません。
遺言書による指定相続分と税法上の基準
また、遺言書で「全財産を配偶者に相続させる」と指定されていても、税法上の基準である法定相続分は変わりません。遺言による指定相続分と税法上の基準枠は別物であることを押さえておくことが、正確な相続税シミュレーションの鍵となります。
配偶者控除を受けるための3つの必須要件(法律婚・分割・申告)
配偶者控除は「自動的に適用される制度」ではなく、3つの必須要件をすべてクリアして初めて受けられる特例です。この要件を1つでも満たさなければ、非課税枠はゼロになり、高額な相続税を納めることになります。
法律上の配偶者であることが大前提
第一の要件は「法律上の配偶者であること」です。婚姻届が受理されている配偶者のみが対象で、事実婚や内縁関係は一切除外されます。たとえ数十年連れ添っていても、戸籍上の配偶者でなければこの制度は使えません。配偶者控除の適用判定は極めてシンプルで、戸籍謄本に記載されているかどうかで決まります。
相続税申告期限までに遺産分割を完了させる必須条件
第二の要件は「相続税の申告期限までに遺産分割が完了していること」です。被相続人が亡くなった日の翌日から10ヶ月以内に、相続人全員が合意した遺産分割協議書を作成し、相続財産の帰属を確定させる必要があります。誰がどの財産を継ぐか決まっていない未分割の状態では、配偶者控除は適用されません。税務署としても「配偶者にいくら非課税枠を認めるのか」を計算できないため、原則として分割完了が条件になるのです。
さらに重要なのは、単なる協議だけでは足りないという点です。相続人全員が実印を押した遺産分割協議書と、全員分の印鑑証明書が揃って初めて「分割が完了した」と認識されます。1人分でも書類が欠けていると未分割扱いになり、期限内に申告書を出していても控除が認められないケースが実際に起きています。
期限内申告書提出による特例適用の意思表示
第三の要件は「税務署へ期限内に相続税申告書を提出すること」です。この要件は多くの人が見落としているもので、次の見出しで詳しく解説しますが、非常に重要です。配偶者控除を適用して納税額が0円になったとしても、その控除を使わない限り「申告義務がない」と判断されてしまいます。つまり、特例を受ける意思表示として申告書を期限内に提出することが、制度の適用要件そのものになるのです。
要注意!相続税が「0円」になる場合でも税務署への申告が必要な理由
「配偶者控除を使えば税金がゼロになるから、申告しなくてもいい」。これは大きな誤解です。税金が0円になる場合でも、その控除を受けるには必ず税務署への申告が必須なのです。
基礎控除と配偶者控除の違い
基礎控除と配偶者控除は、全く異なる性質を持つ制度です。基礎控除は「遺産総額から一定金額(3,000万円+600万円×法定相続人の数)を差し引く仕組み」で、この枠内に収まれば申告そのものが不要になります。しかし配偶者控除は「計算された相続税額から軽減額を差し引く仕組み」であり、この特例を活用するには申告書を提出して「この制度を使います」という意思表示が絶対条件なのです。
遺産が1億円の場合のシミュレーション
たとえば、遺産が1億円で相続人が配偶者と子1人のケースを考えてみましょう。基礎控除額は4,200万円(3,000万円+600万円×2)です。遺産から基礎控除を差し引いた5,800万円が課税対象になり、本来であれば相続税が発生します。ところが配偶者が全額相続すれば、配偶者控除により計算された相続税はゼロになります。ここが重要なポイントです。ゼロになるのは、あくまで「配偶者控除を申告書で活用した場合」なのです。
申告期限を過ぎた場合のペナルティ
知らずに申告書を提出しないまま10ヶ月を過ぎると、どうなるでしょうか。税務署は「配偶者控除を使わない状態で計算した税額」を納めるべき金額と判断します。先の例であれば、約630万円の納税を求めてきます。その後、申告書を提出して「実は配偶者控除を使いたい」と申し出ても、期限後の申告になるため「過少申告加算税」や「延滞税」というペナルティが容赦なく上乗せされてしまいます。
さらに深刻なのは、この期限後のペナルティです。本来の税金に加えて、15~20パーセントの加算税と、期限の翌日から納付日までの延滞税が課されます。結果として、納税額が元々のゼロから数百万円に膨らんでしまうのです。
申告期限の重要性
「税金が0円になるから税務署に行かなくていい」は、基礎控除以下の人だけに許されたルールです。配偶者控除を使って0円にする人は、申告書を出さなければ1円も控除されないということを、必ず押さえておいてください。期限内の申告は、単なる手続きではなく、特例の適用そのものを左右する生命線なのです。
【シミュレーション】事例でわかる配偶者控除を適用した相続税の計算例
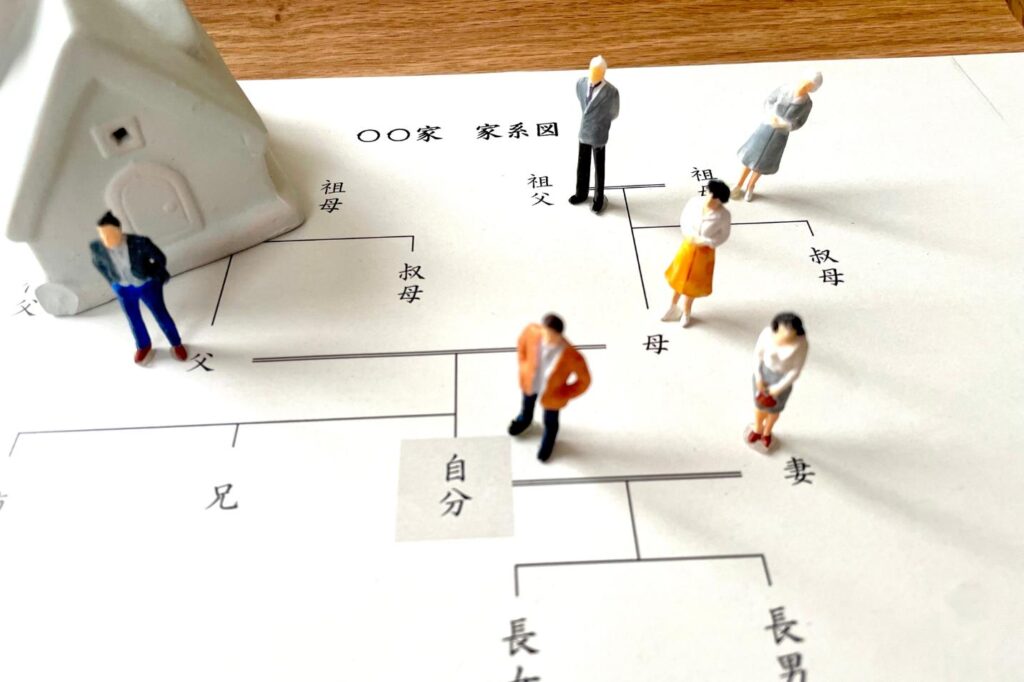
配偶者控除がどれほどの節税効果をもたらすのか、具体的な事例で確認してみましょう。遺産総額が1億円で、相続人が配偶者と子2人というモデルケースを使います。
基礎控除額の計算と課税遺産総額
まず基礎控除額を計算します。相続人が3人(配偶者1人+子2人)の場合、基礎控除は3,000万円+600万円×3人=4,800万円です。遺産1億円から基礎控除4,800万円を差し引いた5,200万円が課税遺産総額になります。
法定相続分による分割の場合
配偶者と子それぞれが法定相続分で相続したケースを見てみましょう。配偶者の法定相続分は2分の1(5,000万円)、子1人あたりは4分の1(2,500万円)です。配偶者が5,000万円を相続する場合、配偶者控除により軽減される前の税額はいったん計算されますが、配偶者控除の適用で結果的に納税額はゼロになります。一方、子2人は合計2,500万円の相続税を納めることになり、その合計は約315万円です。
配偶者がすべて相続した場合
では、遺産分割を変更して配偶者がすべて相続した場合はどうでしょうか。配偶者が1億円を受け取ると、配偶者控除により納税額はゼロになります。この場合、一次相続の相続税は完全にゼロです。
| 分割パターン | 配偶者の取得額 | 配偶者の税額 | 子2人の合計税額 | 一次相続の合計納税額 |
|---|---|---|---|---|
| 法定相続分で分割 | 5,000万円 | 0円 | 約315万円 | 約315万円 |
| 配偶者がすべて相得 | 1億円 | 0円 | 0円 | 0円 |
二次相続での落とし穴
一見すると、配偶者がすべて相続して一次相続の納税額をゼロにした方が得に見えます。しかし、ここが重要な注意点です。配偶者も年齢が進み、やがて二次相続(配偶者が亡くなった時の相続)が発生します。その時点で、配偶者が保有している財産は子どもたちに相続され、二次相続では配偶者控除が一切使えなくなるのです。
一次相続で配偶者控除を最大限使うことが、必ずしもトータルでの節税につながらないというのが、相続税対策における最大の落とし穴です。この先の見出しで、二次相続まで考慮した「最適な分割戦略」について詳しく解説します。
所得税の「配偶者控除・特別控除」とは別物!混同しやすいポイントを整理
「配偶者控除」という言葉は、実は2つの全く異なる制度を指しており、混同する人が大変多いです。本記事で扱っている「相続税の配偶者控除(配偶者の税額軽減)」と、毎年の給与所得や確定申告で登場する「所得税の配偶者控除」は、対象となる税目、金額、適用のタイミング、計算方法に至るまで、すべてが異なるのです。
所得税の配偶者控除・特別控除について
所得税の配偶者控除・配偶者特別控除は、給与所得者が毎年の年末調整や確定申告で活用する制度です。配偶者の給与収入が一定以下(配偶者控除なら48万円以下、配偶者特別控除なら48万円超201万円以下)の場合、その年の所得税を軽減するというもので、毎年繰り返し適用されます。対象になるのは「その年1年間」の所得税であり、納税者本人の給与や事業所得に対する税負担を減らす仕組みです。
相続税の配偶者控除との違い
一方、相続税の配偶者控除(配偶者の税額軽減)は、被相続人が亡くなった時点で一度だけ発生する相続税を軽減する制度です。毎年ではなく、相続が発生した時だけ適用対象になります。対象は「配偶者が相続により取得した財産」に対する相続税であり、1億6,000万円または法定相続分までという莫大な非課税枠を持ちます。
具体的な適用例
具体的な例で整理すると、配偶者が被相続人の死後に相続により1,000万円を受け取った場合、所得税の配偶者控除は一切適用されません。これは相続による財産取得であり、所得税の対象ではないからです。しかし相続税の配偶者控除は、その1,000万円に対して適用される可能性があります。
収入制限の有無
また、所得税の配偶者控除は配偶者の年間給与が48万円以下など「収入制限」があります。しかし相続税の配偶者控除には収入制限がなく、配偶者がいくら年金を受け取っていようと関係ありません。
誤解による実害と重要性
混同することで実害が生じることはあまり多くはありませんが、相続税対策を検討する際に「所得税の配偶者控除みたいに簡単に使える制度」と誤解してしまうと、申告期限や遺産分割といった重要な要件を見落とす可能性があります。相続税の配偶者控除は、より厳格で、より専門的な知識が求められる制度だということを認識することが大切です。
最大の落とし穴「二次相続」とは?一次相続で配偶者が全財産を継ぐリスク
配偶者控除は「今回の相続(一次相続)」の税金をゼロにする強力な制度ですが、この特例に頼りすぎると、将来「二次相続」で子どもたちの税負担が一気に膨れ上がってしまいます。二次相続とは、配偶者が亡くなった時に発生する相続のことを指します。
一次相続で配偶者が全財産を相続すると、その場の相続税はゼロになります。しかし配偶者も時間とともに年を重ね、やがて必ず亡くなる日が来ます。その時点で、配偶者が保有していた財産は子どもたちに相続されます。ここで、恐ろしい現実が表面化するのです。
二次相続で税負担が跳ね上がる3つのメカニズム
二次相続で税負担が跳ね上がる理由は、3つのメカニズムが同時に作用するからです。
第一に、「配偶者控除という最大の武器が使えなくなる」ことです。二次相続では相続人が配偶者ではなく子どもたちだけになるため、1億6,000万円の非課税枠がゼロになります。一次相続で非課税だった財産が、そのまま丸ごと課税対象として子どもに降りかかります。
第二に、「基礎控除が600万円減り、税率のブラケットが跳ね上がる」ことです。相続人が「配偶者+子ども」から「子どものみ」へと1人減少するため、基礎控除額が低下します。さらに、法定相続人が減ったことで1人あたりの取得金額が増えたとみなされ、累進税率(10パーセント~55パーセント)のランクが1~2段階も跳ね上がってしまうのです。
第三に、「配偶者自身の固有財産と合算されてしまう」ことです。配偶者がもともと持っていた預貯金や不動産がある場合、一次相続で受け継いだ財産と合算され、さらに大きな財産塊となって二次相続の税率を押し上げます。
具体的なモデルケースで検証
具体的な数字で考えてみましょう。遺産総額1億円、相続人が配偶者と子2人のモデルケースで、一次相続で配偶者がすべて相続したとします。一次相続の納税額はゼロです。しかし配偶者が亡くなるまでに、その1億円から生活費が引き出され、また別の資産が追加されるなどして、二次相続時には資産規模が変わっています。その時の相続人は子2人だけになり、配偶者控除が一切使えず、基礎控除も減少し、税率も上がります。その結果、二次相続で700万円以上もの相続税が発生してしまう可能性があるのです。
トータルの税負担を検討することの重要性
一次相続で「0円」という快感に浸りがちですが、同時に「子どもたちへの時限爆弾」を仕掛けているようなものなのです。配偶者控除は強力な制度ですが、一次相続だけを見て判断するのではなく、必ず二次相続まで含めたトータルでの税負担を検討する必要があります。
比較:二次相続まで含めたトータル税額を最小化する遺産分割の考え方
「では一体、どのように遺産を分割すれば、一次相続と二次相続を合わせたトータルでの税負担が最小になるのか」。この問いに答えるには、単純な「黄金比率」は存在しないということを、まず理解する必要があります。最適な分割方法は、家族構成、財産規模、配偶者の年齢や健康状態、そして将来の生活設計によって変わるからです。
ただし、プロが実務で活用する「3つの鉄則」があります。
第一の鉄則:一次+二次のトータル税額でシミュレーションする
第一の鉄則は「一次+二次のトータル税額でシミュレーションする」ことです。目先の「一次相続ゼロ円」に飛びつかず、あらかじめ配偶者の固有財産も合算したうえで、「一次で少し税金を払った方がトータルで安くなる分岐点(バランス)」を試算することです。配偶者の年齢が若い場合は、二次相続までの期間が長いため、その間に財産が増える可能性も考慮する必要があります。専門家に相談して、複数のシナリオを比較検討することが重要です。
第二の鉄則:値上がりしそうな財産・収益物件は一次相続で子どもへ渡す
第二の鉄則は「値上がりしそうな財産・収益物件は『一次相続で子どもへ』渡す」ことです。将来値上がりが見込まれる不動産や株式、家賃収入を生むアパートなどを配偶者が相続すると、二次相続までの間に財産がさらに膨らみます。家賃収入は預金として積み上がり、土地や建物は評価額が上昇するため、二次相続の課税標準額が悪化してしまうのです。これらの「成長資産」は一次相続の段階で子どもに引き継ぐのが定石です。
第三の鉄則:配偶者には老後の生活資金と使い切れる分を渡す
第三の鉄則は「配偶者には『老後の生活資金+使い切れる分』を渡す」ことです。配偶者が生きている間に生活費や介護費用として消費する分は、二次相続の時には減っているため課税されません。「配偶者の余命や生活スタイルに本当に必要な金額」を見極め、過剰に財産を持たせないことが最大の節税になるのです。
具体例:遺産2億円、配偶者70歳、子2人のケース
具体例で考えてみましょう。遺産が2億円あり、配偶者が現在70歳、子2人のケースです。配偶者がすべて相続すれば一次相続は0円ですが、二次相続(配偶者が90歳で亡くなると仮定)では、基礎控除減少と累進税率上昇により、子たちが数千万円の税金を納めることになります。しかし配偶者が1億円(老後30年分の生活資金として十分な額)、子2人が各5,000万円ずつ相続すれば、一次相続で数百万円の税金を払いますが、トータルでは数百万円の節税になる可能性があります。
最適な遺産分割には家族関係も含めた総合判断が必要
重要な注意点は、「一番得な分割方法」は税務面だけでなく、配偶者の安心感や家族の関係性も含めて判断すべきということです。配偶者を過度に遠ざけて子に財産を与えすぎれば、配偶者の生活が不安定になり、家族関係が冷え込む可能性もあります。税理士や専門家と相談しながら、「家族全体の幸福度」を最大化する遺産分割を検討することが、長期的には最も賢い選択になるのです。
遺産分割が申告期限に間に合わない時は「3年以内の分割見込書」を活用

親族間の争いや、話し合いの遅れによって、被相続人が亡くなった日の翌日から10ヶ月の申告期限までに遺産分割協議が終わらないケースは珍しくありません。そのような場合でも、配偶者控除をあきらめる必要はありません。「申告期限後3年以内の分割見込書」という救済策があるのです。
この制度の仕組みは、以下の3ステップで成り立ちます。
期限内に未分割のまま仮の申告・納税をする
遺産分割が終わっていなくても、一旦「法定相続分で分けたもの」として相続税の税額を計算し、配偶者控除を使わない状態での税金を納めます。ここが重要で、この段階では配偶者控除を適用しません。同時に、申告書に「申告期限後3年以内の分割見込書」を添付して提出します。この書類は、「遺産分割がまだ決まっていないが、3年以内に分割を完了する予定である」という意思を税務署に伝えるものです。
原則3年以内に遺産分割協議を成立させる
見込書を提出してから3年以内に、相続人全員が合意した遺産分割協議書を作成し、実際の分割内容を決定します。ただし、相続人間で争いが続いて3年以内に終わらない場合は、3年経過日の翌日から2ヶ月以内に「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を税務署に提出することで、さらに期限を延長できます。
分割成立から4ヶ月以内に「更正の請求」を行う
無事に分割が終わったら、その日の翌日から4ヶ月以内に税務署へ更正の請求を提出します。これにより、今度は配偶者控除を適用した正しい税額が計算され、仮払いしていた税金との差額が還付(返金)されます。
プロが伝える最大の注意点
プロが伝える最大の注意点は、この救済策を使うには「10ヶ月以内の期限内に、未分割でも申告書+分割見込書を出しておくこと」が絶対条件だということです。無申告のまま期限を過ぎてしまうと、この救済策自体が使えなくなり、配偶者控除の適用機会を永遠に失ってしまいます。揉めていても、期限内の申告だけは絶対に死守する必要があります。
仮の納税資金の準備が必須
また、仮の納税資金を立て替える必要があるため、現金の準備も欠かせません。後から還付されるとはいえ、一時的に数百万円の資金が必要になる可能性もあるため、あらかじめ資金計画を立てておくことが重要です。
認知症や争いがある場合の対応策|成年後見制度と相続手続き
相続は常に円満に進むとは限りません。配偶者が認知症で判断能力を失っている、または親族間で遺産分割について大きな対立がある場合、通常の手続きでは先に進むことができません。これらのケースでは、法的な手続きが不可欠になります。
配偶者が認知症の場合の対応
配偶者が認知症の場合、遺産分割協議は法律行為であるため、判断能力のない人が参加した協議書は無効になります。税務署にも認められません。
相続発生後に配偶者が認知症になっている場合の手順を説明します。まず家庭裁判所へ「成年後見人(法定後見)」の選任を申し立てます。医師の診断書や戸籍謄本などを揃えて申し立てることになりますが、選任まで約1~3ヶ月かかるため、申告期限の10ヶ月から逆算して即座に動く必要があります。
ただし、子どもが配偶者の成年後見人になっている場合、遺産分割協議では「親と子で取り分を奪い合う関係(利益相反)」が生じます。この場合、子どもは配偶者の代理人になることができません。そのため、別途家庭裁判所に「特別代理人」を選任してもらう必要があります。手続きが複雑になる分、時間がさらにかかるため注意が必要です。
選任された成年後見人または特別代理人と他の相続人で遺産分割協議を行うことになりますが、成年後見人には重要な制約があります。本人の財産を守る立場上、原則として「配偶者の法定相続分(2分の1など)」を下回る不利な分割には同意できないのです。これは二次相続対策で配偶者の取り分を減らす調整が難しくなることを意味し、専門家との相談が特に重要になります。
生前対策による予防策
生前対策として有効な予防策もあります。認知症になる前であれば、あらかじめ「公正証書遺言」を作成しておくか、元気なうちに信頼できる家族と「家族信託」や「任意後見契約」を結んでおくことで、家庭裁判所の介入や成年後見人の制限を受けずにスムーズな遺産承継が可能になります。
親族間で争いがある場合の対応
親族間で遺産分割について争いがある場合も同様に時間がかかります。調停や審判といった家庭裁判所の手続きを経ることになり、10ヶ月の期限内に決着することは難しいケースがほとんどです。このような場合は、前の見出しで説明した「分割見込書」を活用し、仮の納税をしたうえで、後日分割が成立してから更正の請求するという流れになります。
相続で後悔しないためには、できれば生前に家族で話し合い、遺言を整備しておくことが最も効果的です。
配偶者控除が適用できないケース|隠蔽・仮装財産に対する厳しいペナルティ
配偶者控除は強力な制度ですが、一度その適用資格を失うと、取り戻すことはできません。特に「隠蔽・仮装」と認定された場合、ペナルティは極めて厳しいのです。
意図的に財産を隠したり、資料を改ざんしたりして「仮装・隠蔽」と認定されると、その隠した財産部分については配偶者控除が一切適用できません。さらに問題なのは、ペナルティの重さです。通常の過少申告加算税ではなく、最も重い「重加算税(35~40パーセント)」と延滞税が課されます。つまり、「どうせ配偶者控除で0円だから少し隠してもバレないだろう」という油断が、莫大な追徴課税を招いてしまうのです。
名義預金の3つの判定基準
税務調査で最も指摘されやすいのが「名義預金」です。これは、配偶者の名義の口座でありながら、実質的には故人の財産とみなされる預金のことです。読者が自宅で自己チェックできるよう、以下の3つの基準を提示します。
原資についてです。専業主婦(主夫)なのに、収入に見合わない数千万円の残高がある場合、その原資は誰から来たのか説明できません。管理状況では、通帳・印鑑・キャッシュカードを故人が保管し、名義人本人が自由に引き出せなかったというケースが多く見られます。贈与の証拠では、生前贈与を受けた認識が双方になく、贈与契約書や贈与税の申告履歴もないという状態です。
自主的な修正申告が最大の防衛策
重要な注意点は、悪意のない単なる「計上漏れ(名義預金の認識不足)」であれば、税務調査前に自主的に修正申告することで配偶者控除を適用できる余地があるということです。疑わしい口座があれば、隠さず最初に税理士へ見せることが最大の防衛策になります。誠実な申告は、後々の調査時にも加算税の軽減につながる可能性があるのです。
「配偶者控除があるから節税できる」という意識が強いあまり、ついつい後ろめたい財産を隠してしまいたくなるかもしれません。しかし隠蔽行為は、配偶者控除という1億6,000万円の枠そのものを失わせ、逆に重い罰金を科されるという最悪の結果をもたらします。正直な申告こそが、長期的には最も経済的な選択なのです。
配偶者居住権の活用|自宅を守りながら二次相続の節税対策を両立させる方法
配偶者控除と並んで、相続税対策の最強ツールとして注目されているのが「配偶者居住権」です。2020年の民法改正により導入されたこの制度は、自宅を守りながら、同時に二次相続の税負担を劇的に減らせる革新的な仕組みです。
配偶者居住権の基本的な仕組み
配偶者居住権とは、自宅の権利を2つに分割する手法です。「住み続ける権利(配偶者居住権)」と「建物の所有権(負担付所有権)」に分けることで、相続後の生活保障と将来の節税を両立させることができるのです。
一次相続での活用メリット
一次相続の局面を見てみましょう。配偶者が「配偶者居住権(+老後資金として預貯金)」を相続し、子どもが「自宅の所有権」を相続する場合を想定します。配偶者は配偶者控除を使って自宅に住み続ける権利を無税で取得でき、かつ所有権だけを継いだ場合よりも評価額が低く抑えられます。その分、より多くの現預金(老後資金)を配偶者控除の非課税枠内で受け取ることが可能になるのです。これは「住まい」と「現金」の両方を配偶者に手厚く確保する理想的な組み合わせです。
二次相続での節税効果
配偶者居住権の最大のメリットは、二次相続で発揮されます。将来配偶者が亡くなると、配偶者居住権は自動的に消滅します。つまり、その権利はこの世から蒸発してしまい、相続財産には含まれません。すでに一次相続で子どもが所有権を持っているため、自宅の建物部分について二次相続の課税は一切かかりません。これは従来の相続方法では考えられないほどのメリットです。
通常、一次相続で配偶者が自宅をすべて相続すれば、二次相続時にそれが子どもに相続され、高い税率で課税されてしまいます。しかし配偶者居住権を使えば、その懸念が解消されるのです。
活用する際の注意点
配偶者居住権は、必ずしもすべてのケースで活用すべきとは限りません。遺産総額が1億6,000万円以下で、配偶者控除だけで十分に対応でき、二次相続の心配が少ないケースであれば、わざわざ権利を分割する手続きを取る必要はありません。しかし資産規模が大きく、二次相続の税負担が重いことが予想される場合は、配偶者居住権と「小規模宅地等の特例(後述)」を組み合わせることで、一次・二次双方の税額を極限まで圧縮することが可能になります。
この先進的な制度を活用するには、相続税と民法の両方に精通した専門家のコンサルティングが不可欠です。
相続税申告に必要な書類と手続きの流れ|戸籍謄本から遺産分割協議書まで
配偶者控除を適用するための相続税申告には、多くの書類が必要です。これらを期限内に揃えることが、適用の成否を左右します。
必須書類一覧と戸籍謄本の取得
必須書類は以下の通りです。
被相続人の出生から死亡までの連続した戸籍謄本が最初に必要になります。本籍地を何度も移している場合、戸籍の収集だけで1~2ヶ月かかることもあります。次に相続人全員の戸籍謄本と印鑑証明書を揃えます。これらは遺産分割協議書に署名・捺印した相続人が本当に本人であることを証明するためのものです。
遺産分割協議書と相続税申告書
遺産分割協議書またはその写しも必須です。相続人全員が実印を押した原本、またはその認証済みの写しが必要になります。1人分でも印鑑証明書が欠けていると、協議書の完全性が証明できず、適用要件を満たさないと判断されることもあります。
相続税申告書そのものも当然ですが、配偶者控除を適用する場合は「配偶者の税額軽減に関する明細書」を添付する必要があります。この書類には、配偶者が取得した財産の内訳と、非課税枠の計算根拠が詳細に記載されます。
期限後対応と書類の再提出
期限内に遺産分割が完了できない場合は、前述の「申告期限後3年以内の分割見込書」も添付します。逆に、期限までに分割が成立した場合でも、4ヶ月以内の更正の請求時には新たに分割協議書の写しを提出することになります。
書類収集のスケジュール管理
書類収集のスケジュール管理は極めて重要です。被相続人が亡くなった日の翌日から10ヶ月という期限は、一見すると長いように感じますが、戸籍の取得だけで時間がかかり、その間に遺産分割協議も成立させなければなりません。葬儀が終わったら真っ先に戸籍の収集に着手することが鉄則です。
実務上のコツと期限に向けた準備
実務上のコツとして、複数の市区町村に戸籍が散在している場合、各地に申請書を郵送することで並行して進めることができます。また、遺産分割協議は口頭ではなく書面で行う必要があるため、協議書の作成にも時間を要します。配偶者控除の適用を目指すなら、期限の3~4ヶ月前には申告準備を本格化させることが現実的です。
期限後申告のリスクと専門家への相談
書類不備による期限後申告は、追加の加算税を招きます。疑問や不安があれば、早めに専門家に相談することをお勧めします。
配偶者控除と併用したい!小規模宅地等の特例や相次相続控除の基本
配偶者控除は相続税対策の中核ですが、単体で活用するのではなく、他の強力な特例と組み合わせることで、さらなる節税が可能になります。
最も重要な併用特例「小規模宅地等の特例」
最も重要な併用特例は「小規模宅地等の特例」です。自宅の土地評価額を最大80パーセント減額できるこの制度は、配偶者控除と相性が抜群です。自宅の土地が評価額5,000万円であれば、この特例により1,000万円まで圧縮されます。
小規模宅地等の特例の活用法は、遺産規模に応じて変わります。遺産総額が1億6,000万円以下で二次相続の心配が少ないなら、配偶者が自宅を丸ごと相続して配偶者控除だけで無税にし、小規模宅地等の特例は使わなくても問題ありません。しかし資産規模が大きく二次相続の税負担が重い場合は、先ほど説明した「配偶者居住権」と小規模宅地等の特例を組み合わせることで威力を発揮します。配偶者が敷地利用権を取得し、その土地評価額が80パーセント減額されれば、一次・二次双方の税額を極限まで圧縮できるのです。
二重課税を防ぐ「相次相続控除」
念のための保険として「相次相続控除」という制度もあります。一次相続で配偶者が多額の財産を相続した直後に、もし配偶者もすぐ亡くなったら、その財産が子どもに再び相続され、二重課税になってしまうのではないかという読者の不安に対する答えです。10年以内に次の相続が起きた場合、前回の相続税の一部を差し引ける救済制度があるのです。
専門家のサポートの重要性と費用の目安
これらの特例を最大限に活用するには、相続税と民法の両方に精通した専門家のサポートが欠かせません。
専門家に依頼すると、何を、どの順番で、どの手段で進めるかが最初に決まります。当事務所(北大阪相続遺言相談窓口)は、行政書士・税理士・弁護士が連携しており、紛争や相続税の問題にも1つの窓口で対応できます。
費用はご家庭の状況によって変わるため、初回の無料相談でご希望を確認したうえで、事前にお見積りを提示します。お急ぎの場合は、ご自宅など希望の場所への出張相談(出張費無料)にも対応しています。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口