土地の遺産相続の期限はいつ?登記義務化の3年ルールや放置するリスク、スムーズな手続き方法を徹底解説
土地を相続した場合、守らなければならない期限が複数あることをご存じですか?「いつまでに何をすればいいのか分からない」「3年以内という話を聞いたけど、本当にそれだけなのか」——多くの相続人が、期限に関する不安を抱えています。しかし、正しい知識があれば、その不安は大きく軽減されます。
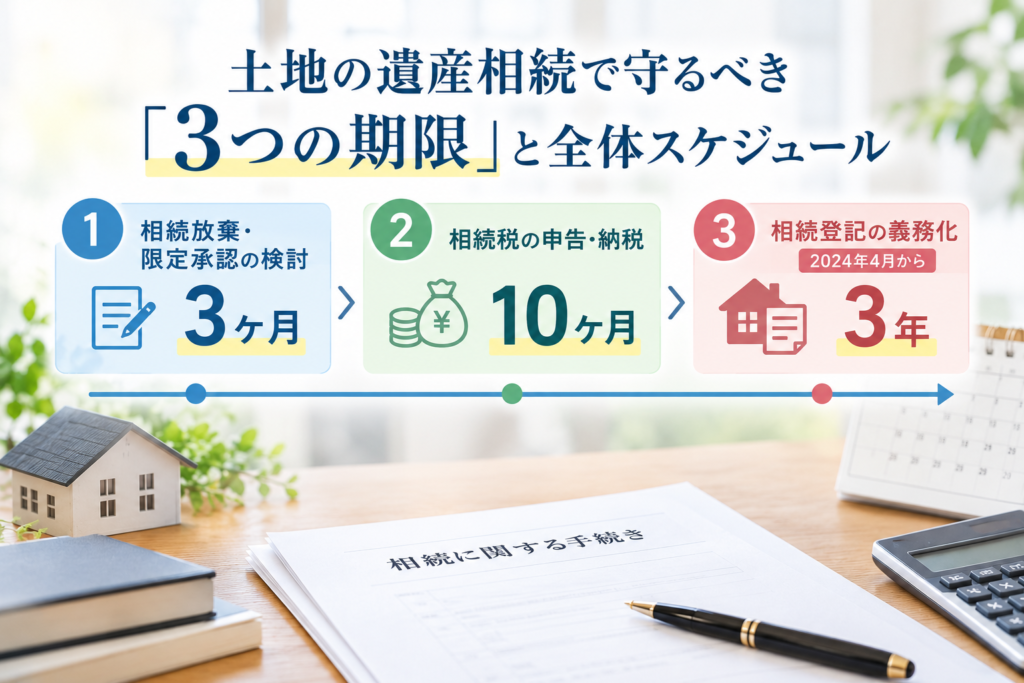
実は、土地の相続に関連する主な期限は3つあり、それぞれ異なる性質を持っています。相続放棄や限定承認を検討する3ヶ月、相続税の申告・納税に必要な10ヶ月、そして2024年4月から義務化された相続登記の3年です。これらの期限を正しく理解し、計画的に対応することが、トラブルを防ぎ、最大限の節税を実現するための鍵となります。本記事では、土地相続で守るべき3つの期限とその全体スケジュール、期限を過ぎた場合の対応策、そして期限内に確実に手続きを完了させるための具体的な5ステップを詳しく解説します。
相続登記義務化による10万円以下の過料リスクや、放置することで生じる売却不可能化・共有名義化などの深刻な問題についても触れているため、相続人が必ず押さえておくべき内容が網羅されています。また、遺産分割協議がまとまらない場合の「相続人申告登記」や、不要な土地を国に返納できる「相続土地国庫帰属制度」といった新制度についても具体的に説明しており、あらゆる状況に対応できる実践的な知識が得られます。
土地の遺産相続で守るべき「3つの期限」と全体スケジュール
土地を相続したとき、多くの人が「いつまでに何をすればいいのか」という疑問を抱きます。相続手続きは決して単純ではなく、守らなければならない期限が複数存在します。特に土地のような不動産は、現金と異なり、名義変更や税務申告に時間がかかるため、計画的な対応が欠かせません。
この記事では、土地の相続で必ず押さえるべき「3つの期限」と、その全体スケジュールについて解説します。正しい理解があれば、焦らず確実に期限内に手続きを終わらせることが可能です。
3つの期限と順序
土地の相続に関連する主な期限は、以下の3つです。
1つ目は「相続放棄・限定承認の検討(3ヶ月以内)」です。相続が発生してから3ヶ月以内に、家庭裁判所に申し立てる必要があります。これは、故人が借金を多く抱えていた場合や、管理できない土地を相続したくない場合に重要な選択肢となります。この期限を過ぎると、すべての遺産を引き継ぐ「単純承認」となり、後から放棄することはできません。そのため、相続の開始を知ったら、まず故人の負債調査と遺産の全容把握が急務になります。
2つ目は「相続税の申告・納税(10ヶ月以内)」です。相続開始を知った日の翌日から10ヶ月以内に、税務署への申告と納税が必要です。土地を含む相続財産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に申告義務が生じます。特に土地の評価額計算には専門知識が必要となり、期限内に正確な申告を行うためには、早期の税理士への相談が効果的です。
3つ目は「不動産の名義変更(相続登記)(3年以内)」です。令和6年(2024年)4月から、土地を含む不動産の相続登記が義務化されました。所有権の取得を知った日から3年以内に、法務局へ申請する必要があります。正当な理由なく放置すると、10万円以下の過料が課される可能性があります。
実務上の効率的なスケジュール
これら3つの期限を順序立てて進めることは理想的ですが、実務的には「10ヶ月」を一つの大きな区切りとして認識することが重要です。相続税申告と相続登記に必要な書類は重複する部分が多いため、両者を同時並行で進めることで、書類収集の手間を削減できます。
特に注意が必要なのは、戸籍謄本や印鑑登録証明書などの「書類の有効期限」です。印鑑登録証明書は法務局では期限なしで受け付けられますが、金融機関では3~6ヶ月の有効期限を設けていることが多くあります。つまり、書類の取得時期によっては、二度手間が発生する可能性があるのです。そのため、相続開始から4ヶ月以内に戸籍等の書類をまとめて取得し、その後、相続税申告と登記申請の両方に活用するという戦略が、最も時間と手間を節約できます。
期限に間に合わない場合の対応
もし10ヶ月の相続税申告期限に間に合わない場合、期限後申告となり、延滞税や過少申告加算税が加算されるリスクがあります。また、登記期限の3年に間に合わない場合は、「相続人申告登記」という暫定的な報告制度を利用し、その後3年以内に正式な相続登記を完了させるという方法があります。
ただし、これらは本来の手続きの遅延にほかならず、追加の手続きと費用が発生することを認識しておくべきです。最初から計画的に進めることが、最善の方法なのです。
【2024年開始】土地の相続登記義務化と「3年以内」の期限ルール
令和6年(2024年)4月1日から、土地を含む不動産の相続登記が法律で義務化されました。この法改正は、日本が直面する深刻な社会問題の解決を目指すものです。なぜ国がここまで重い腰を上げたのか、その背景と具体的なルールについて理解することは、相続人にとって極めて重要です。
義務化の背景にある社会問題
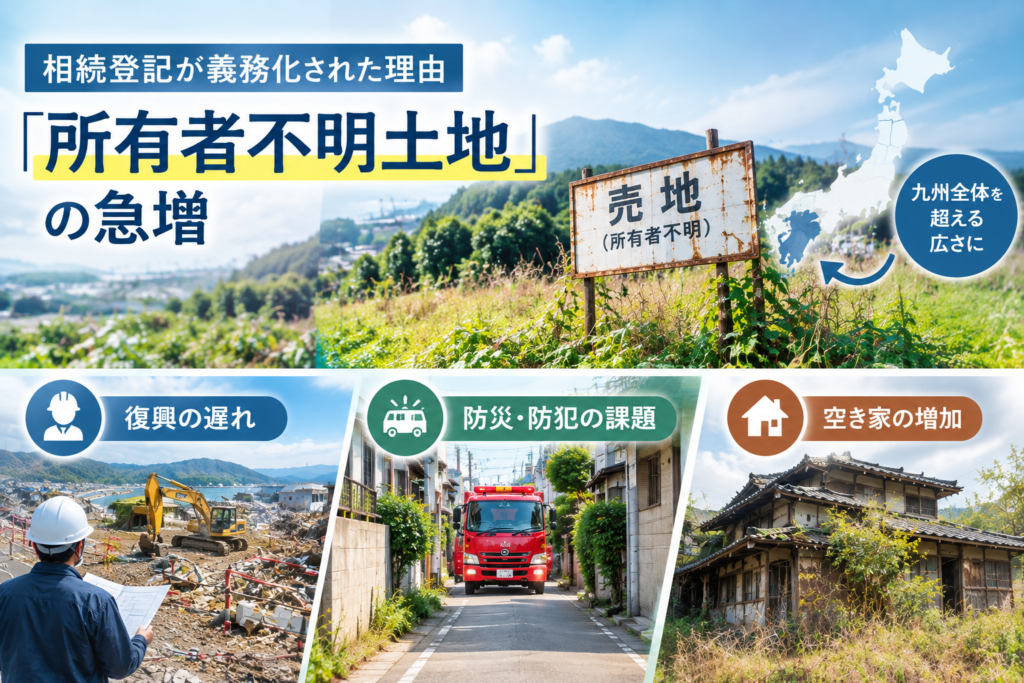
相続登記が義務化された最大の理由は、「所有者不明土地」の急増です。故人の名義のまま放置された土地が全国に蔓延し、その面積は九州全体の面積(約410万ヘクタール)を超えるまでに拡大しています。
この問題がもたらす悪影響は、単なる行政上の課題ではありません。東日本大震災の復興時には、被災地の道路建設や高台移転事業を進めるにあたり、土地の所有者が特定できず、明治・大正時代の名義人のままになっているケースが相次ぎました。その結果、何年も復興事業が遅延し、被災者の生活再建が大きく阻害されました。
また、都市部の狭い路地でも、隣接する土地の所有者が不明なため、消防車や救急車が入れるように道路を広げることができず、防災・防犯上の深刻な問題となっています。さらに、所有者不明のまま放置された空き家は老朽化し、倒壊の危険や火災のリスク、害虫や悪臭による近隣住民への被害を招きます。
こうした課題を解決するため、国は2024年4月から「相続登記の義務化」という抜本的な改革に踏み切ったのです。
「3年以内」という期限の正確な理解
相続登記義務化の最大のポイントは「3年以内」という期限です。しかし、この期限の解釈を誤っている人が少なくありません。
重要なのは、起算点が「故人が亡くなった日」ではなく、「自分が所有権の取得を知った日」だという点です。つまり、遺言書を後から発見した場合や、遺産分割協議の結果として土地を取得することになった場合には、その時点からカウントが始まります。例えば、両親が亡くなってから3年後に祖父の土地を相続することが判明した場合、その判明時点から新たに3年以内の登記が義務となります。
さらに注意すべきは「過去の相続分も対象」という点です。2024年4月以前に相続した土地であっても、施行日(2024年4月1日)または自分が相続を知った日のいずれか遅い日から3年以内に登記を完了させなければなりません。つまり、「昔の相続だから」という言い訳は通用しないのです。
数次相続による複雑化
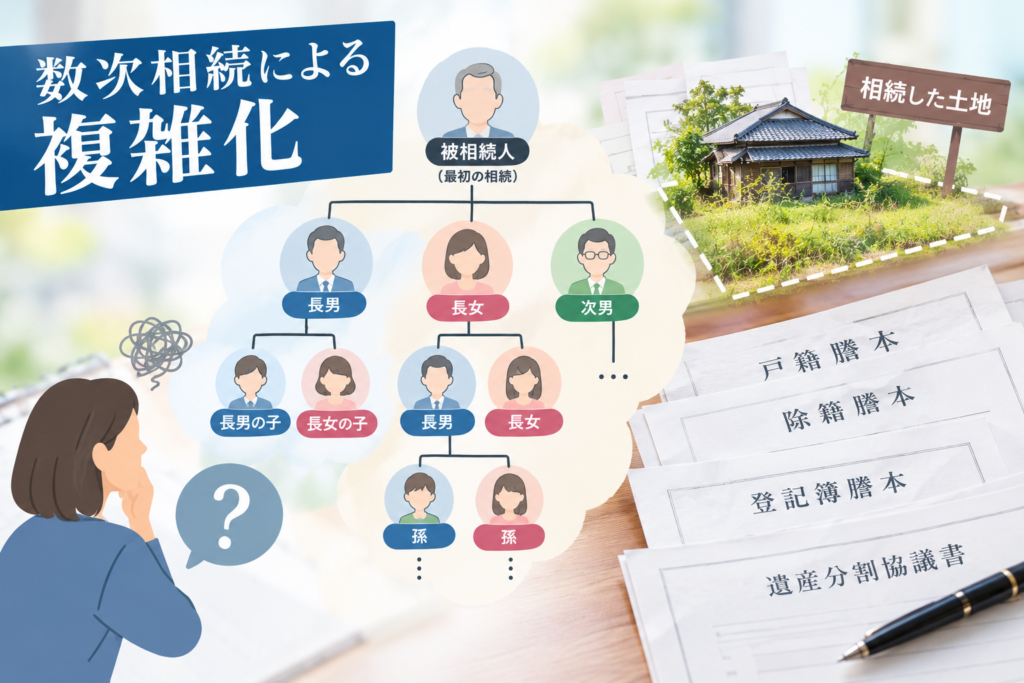
特に危険なのが「数次相続」です。祖父が亡くなった時に土地を父名義に登記せず放置し、その後父も亡くなった場合、祖父から父への相続、さらに父から自分への相続という2つの相続が重なります。この場合、それぞれの相続について3年以内の登記義務が適用されます。
例えば、祖父が2020年に亡くなり、父が2024年に亡くなった場合、祖父の相続については2024年4月1日から3年以内(2027年3月31日まで)、父の相続については2024年から3年以内という異なる期限が発生します。このような状況では、相続人が親族間で連絡を取り合うことすら困難になり、管理不全な土地化が加速します。
違反時のペナルティ
正当な理由なく登記を放置した場合、10万円以下の過料に課される可能性があります。「正当な理由」とは何か、という点も重要です。例えば、相続人が極めて多数である場合や、遺産分割協議が難航しているといった限定的なケースが該当します。単に「忙しかった」「面倒だった」という理由では、正当な理由として認められません。
また、過料はあくまで行政上の罰則に過ぎず、登記を放置することで生じる実務上の支障(土地が売却できない、担保に入れられない、他の相続人の債権者に差し押さえられるなど)はより深刻な問題です。
義務化に対応するための第一歩
土地を相続した場合、まずは自分が遺産分割協議の対象となる土地をすべて把握することが必須です。名寄帳を取得し、親族間で「いつまでに登記を完了させるか」を確認し、必要に応じてに相談することが、期限内に確実に対応する最良の方法です。
北大阪相続遺言相談窓口では、税理士や弁護士、司法書士から宅地建物取引士までチームになってお客様をサポートしております。
土地の遺産相続を放置する5つの大きなリスク
土地の相続登記を放置することは、単なる「法律違反」ではなく、将来にわたって深刻な実務上の支障をもたらします。多くの人が「まだ3年あるから大丈夫」と先送りしていますが、時間が経つほど問題は複雑化し、最終的には土地そのものが「負動産(負の資産)」と化してしまいます。ここでは、放置することで生じる5つの大きなリスクを具体的に解説します。
リスク1:土地の売却や担保設定ができなくなる
最も直接的な支障が、土地の売却です。故人の名義のままでは、どれだけ相続人が「売却したい」と願っても、法的には売買契約を結ぶことができません。買い手がいても、買い手側の金融機関が融資を認めません。なぜなら、登記簿に故人の名前が記載されたままでは、現在の所有者が誰かが不明確だからです。
担保設定も同様です。土地を担保にお金を借りたいと思っても、金融機関は故人名義の土地に融資することはできません。つまり、相続人にとって土地は「価値を持たない資産」となり、有効活用の道が完全に閉ざされるのです。
リスク2:相続人が増え続け、権利関係が複雑化する
最初は「自分たちだけで解決しよう」と思っていても、時間が経つにつれ状況は悪化します。これを「数次相続」と呼びます。相続人の一人が亡くなると、その権利は子供たちへと移ります。やがて面識もない親族(従兄弟、いとこなど)まで権利者に加わり、遺産分割協議に全員の同意が必要になります。
10年放置すれば、当初は5人だった相続人が20人、30人に膨れ上がることもあります。この状態では、誰か一人が音信不通になっただけで、協議が永遠に終わりません。そして最終的には「誰がどの部分を所有しているのか」すら不明になり、土地は完全に「塩漬け状態」に陥るのです。
リスク3:他の相続人の債権者に差し押さえられる可能性
法定相続分に基づくルールは恐ろしいメカニズムを持っています。あなたが放置している間に、別の相続人が借金を背負い、その債権者が登記手続きを代行し、その相続人の持ち分を差し押さえるケースがあります。
例えば、兄が1億円の借金を抱えた場合、債権者は兄の法定相続分(土地全体の1/3など)を担保として登記し、強制執行によって売却する可能性があります。あなたが何もしていなくても、勝手にあなた自身の持ち分まで巻き込まれるリスクがあるのです。
リスク4:空き家放置による特定空き家指定と税負担増加
土地に建物がある場合、放置された家屋は劣化が加速します。自治体から「特定空き家」に指定されると、固定資産税の優遇措置が解除され、税負担が急増します。さらに、自治体から取り壊しを勧告される可能性もあります。
空き家を放置することのコストは、単なる固定資産税増加だけではありません。雑草管理、害虫駆除、近隣からのクレーム対応など、次々と費用が発生します。相続人がその土地に住む予定がなければ、早期の売却や寄付が経済合理性を持つのです。
リスク5:災害時や公共事業の支障、社会的責任
所有者不明のまま放置された土地は、個人の問題にとどまりません。災害復旧や都市開発の際に、自治体や企業が所有者探索に莫大な時間と費用を投じることになります。
例えば、豪雨で土地が被害を受けた場合、防災工事を行おうとしても隣地の所有者が特定できず、事業が中止になることもあります。これは、あなただけでなく近隣住民や地域全体に迷惑をかける行為なのです。
放置は「負動産」を生み出す
土地の相続登記を放置することは、単に「後回しにしている」のではなく、着実に問題を悪化させています。共有名義になったり、相続人が増えたり、売却不可能になったり、差し押さえられたり——多くのリスクが同時進行で進展していきます。
放置した土地ほど高くつく資産はありません。3年以内に確実に登記を完了させ、その後の活用(売却・寄付・相続土地国庫帰属制度の検討など)を進めることが、最も賢明で経済的な判断なのです。
土地の相続税申告における10ヶ月の期限と節税のポイント
土地を相続した場合、相続税の申告には「10ヶ月」という非常にタイトな期限が設定されています。この期限を過ぎると、延滞税や過少申告加算税といった追加的なペナルティが発生するだけでなく、最も重要な「節税の機会」を永遠に失うことになります。特に土地は現金と異なり、評価方法や適用できる特例によって税額が数百万円単位で変わることもあります。早期の対応と専門家への相談が不可欠な理由はここにあるのです。
10ヶ月という期限の重要性
相続税の申告・納税期限は「相続開始を知った日の翌日から10ヶ月以内」です。これは決して長い期間ではありません。葬儀や四十九日法要の準備、故人の負債調査、遺産分割協議など、同時進行すべき手続きが山積みの中で、わずか10ヶ月の間に相続税申告を完了させなければならないのです。
特に注意すべきは「期限後申告」のデメリットです。10ヶ月を1日でも過ぎて申告すると、延滞税(年14.6%)が課されます。さらに問題なのは、後述する「小規模宅地等の特例」などの重要な節税制度が、原則として期限後申告では適用されなくなることです。つまり、期限を守るか守らないかで、納税額が数倍に跳ね上がる可能性があるのです。
土地の評価額が決まらないことが最大の落とし穴
相続税申告で最もやっかいなのは「土地の評価額をどう決めるか」という問題です。現金や株式のように客観的な値段が決まっていないため、正確な評価には専門知識が必要です。
土地の評価額は、税務上の「路線価」と呼ばれる国税庁が公示する価格を基準に計算されます。ただし、路線価は標準的な土地の価格に過ぎず、実際の土地には様々な条件(形状、接道、標高差、隣接環境など)がついてきます。これらを正確に補正して評価額を算出する作業は、専門的な知識と経験を要するのです。
自分で評価額を高く見積もってしまえば、余分な税金を払うことになります。逆に低く見積もれば、税務調査で指摘され、追徴課税と加算税を課される可能性があります。だからこそ、相続専門の税理士への相談が「節税」と「税務リスク回避」の両面で不可欠なのです。
北大阪相続遺言相談窓口では、税理士や弁護士、司法書士から行政書士、宅地建物取引士までチームになってお客様をサポートしております。
小規模宅地等の特例が最大の節税手段
土地の相続において、最も重要な節税制度が「小規模宅地等の特例」です。この特例は、一定要件を満たす自宅や事業用の土地について、評価額を最大80%減額することができます。
例えば、5,000万円で評価された自宅の土地でも、小規模宅地等の特例を適用すれば、評価額は1,000万円に圧縮されます。相続税の税率が30%だとすれば、その差は1,200万円の節税になるのです。
しかし、この特例には様々な要件があります。被相続人と同居していたかどうか、相続後も住み続けるかどうか、遺産分割協議がまとまったかどうかなど、細かい条件を全て満たす必要があります。特に、遺産分割協議がまとまっていない場合、申告時点での扱いが複雑になります。そのため、遺産分割協議と相続税申告を同時進行させることが、期限内に最大限の節税を実現するための鍵となるのです。
早期の専門家相談が時間を生む
「自分で対応すれば費用が浮く」という発想は、土地の相続税申告に関しては危険です。自分で書類を集め、評価額を計算し、申告書を作成している間に、あっという間に期限が近づきます。そして、間違いに気づいた時には修正する時間がなくなるのです。
最善の方法は、葬儀が落ち着いた直後(遅くとも1ヶ月以内)に相続専門の税理士に相談することです。税理士は、土地の評価、遺産分割協議の方向性、節税対策など、全体的なアドバイスを提供できます。また、司法書士やとの連携により、相続登記と相続税申告の両手続きを効率的に進めることも可能です。
10ヶ月は一見長く見えますが、実務的には決して長くありません。土地相続の第一歩として、「専門家への相談」を最優先で決定することが、期限遵守と最大限の節税を両立させる唯一の方法なのです。
期限内に土地の遺産相続を完了させるための5ステップ
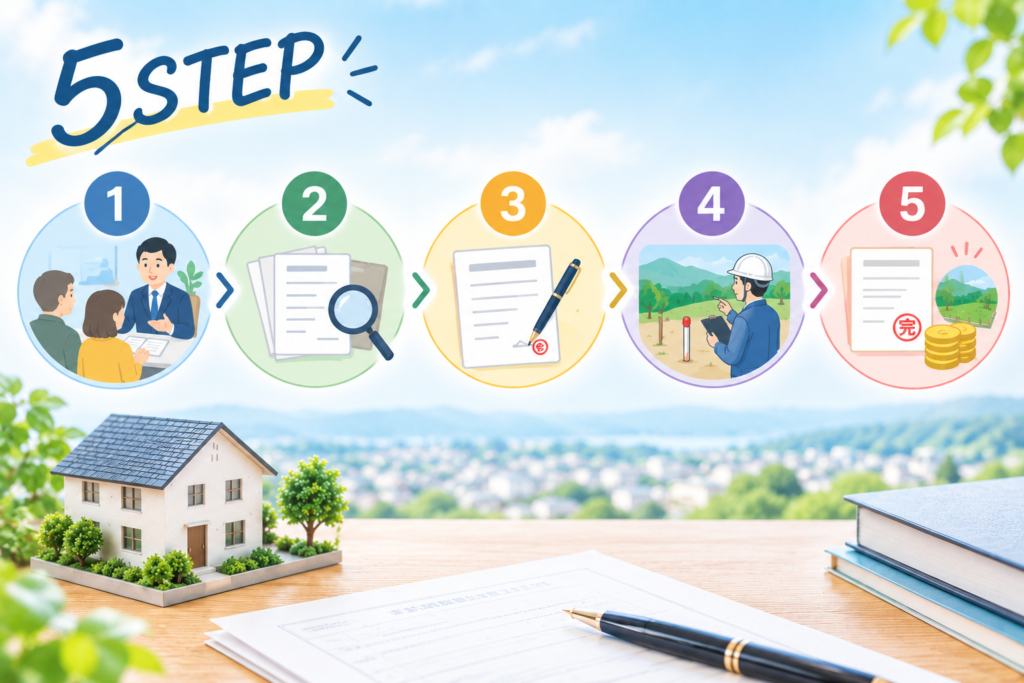
土地の相続手続きを期限内に完了させるには、全体の流れを把握し、段階的に進めることが不可欠です。ここでは、相続開始から相続税申告・相続登記完了までの「5つのステップ」を具体的に解説します。このステップを順序立てて進めれば、書類の重複取得を避け、効率的に期限内完了を目指すことができます。
遺言書の有無を確認する
相続手続きの最初の一歩は、故人が遺言書を残しているかどうかの確認です。遺言書が存在するかどうかで、その後の手続きの流れが大きく変わります。
遺言書には「自筆証書遺言」「公正証書遺言」「秘密証書遺言」の3種類があります。自筆証書遺言の場合、発見した場所に関わらず、家庭裁判所で検認手続きが必要です。ただし、2020年7月以降に法務局に預けられた自筆証書遺言であれば、この検認手続きは不要です。公正証書遺言であれば、検認なしで直ちに内容を実行できます。
遺言がない場合は、法定相続人が民法で定められた割合で相続します。この場合、後述の遺産分割協議が必要になります。遺言がある場合でも、相続人全員の合意があれば遺言と異なる分割が可能です。
相続人と相続財産(土地の範囲)を特定する
次に、「誰が相続人なのか」「どんな財産があるのか」を正確に把握します。これは最も時間がかかるステップです。
相続人を特定するには、故人の出生から死亡までの全ての戸籍謄本が必要です。特に故人が複数回転居している場合、各地の役所から戸籍を取り寄せなければなりません。また、故人に隠し子がいた場合、その人も法定相続人となるため、徹底的な調査が不可欠です。
相続財産の調査では、不動産については必ず「名寄帳」を市区町村で取得してください。納税通知書に記載されていない非課税の私道や、遠方にある土地が漏れることがあります。預金や株式などの金融資産については、銀行や証券会社に照会し、通帳や取引履歴を確認します。
遺産分割協議を行い、協議書を作成する
遺言がない場合、または遺言と異なる分割を希望する場合には、相続人全員で遺産をどう分けるかを話し合う「遺産分割協議」が必要です。
この協議では、全員の合意が必須です。一人でも反対すれば、協議は成立しません。特に土地の場合、どの相続人が取得するか、複数で共有するか、売却して現金で分けるかなど、慎重な判断が求められます。各相続人の事情(資金力、土地を活用する予定の有無など)を考慮し、実現可能な分割方法を選ぶことが大切です。
協議がまとまったら、その内容を「遺産分割協議書」として文書化します。この協議書は、その後の相続税申告、相続登記、銀行手続きなど、全ての場面で必要になります。協議書には相続人全員の署名・捺印(実印)と、印鑑証明書の添付が必須です。
法務局で相続登記(名義変更)を申請する
遺産分割協議書が完成したら、法務局に相続登記の申請を行います。この手続きにより、故人名義の土地が相続人名義へと正式に変更されます。
申請に必要な書類は、遺産分割協議書、相続人全員の戸籍謄本、相続人の住民票、固定資産評価証明書、印鑑証明書などです。登録免許税は固定資産評価額の0.4%です。行政書士や、司法書士に依頼すれば、書類作成から申請まで全て代行してくれます。
税務署へ相続税の申告・納税を行う
相続税の申告・納税は、相続開始を知った日の翌日から10ヶ月以内に行わなければなりません。相続税がかからない場合でも、申告書の提出が必要なことがあります。
相続登記と相続税申告は、必要書類が重複するため、同時進行で進めることが効率的です。相続の専門家に依頼すれば、登記完了までの流れをサポートしながら、期限内の申告を確実に実現できます。
これら5つのステップを順序立てて進めれば、期限内に土地の相続手続きを完了させることが可能です。
トラブルを防ぐための土地の分け方3選
土地の遺産分割は、現金や株式と異なり、簡単には分けられません。どの分割方法を選ぶかによって、その後の相続人間の関係、税負担、さらには土地の活用可能性まで大きく変わります。ここでは、土地相続の3つの主要な分割方法と、それぞれのメリット・デメリット、そして最も重要な「避けるべき選択肢」について解説します。
現物分割:土地を物理的に分ける
現物分割とは、土地を複数に分けて、相続人ごとに異なる部分を相続する方法です。例えば、1ヘクタールの土地を、長男に0.6ヘクタール、次男に0.4ヘクタール与えるという分け方です。
現物分割の最大のメリットは、各相続人が「自分の土地を所有している」という心理的な満足感を得られることです。また、相続税の面でも、各自が自分の持ち分に対してのみ税を納めればよく、シンプルです。
しかし現物分割には致命的な欠点があります。土地の価値が均等に分かれるとは限らないということです。駅に近い側と遠い側では価値が異なります。形状が悪い部分とよい部分でも差があります。その結果、「自分の方が不利だ」という不満が生じ、後のトラブルの種になるのです。また、分割によって土地が小さくなると、その後の売却や活用が困難になることもあります。
換価分割:土地を売却して現金で分ける
換価分割とは、土地を売却し、その売却代金を相続人間で分配する方法です。例えば、1億円で売却できた土地であれば、各相続人の法定相続分に応じて現金を配分します。
最大のメリットは「公平性」です。現金であれば、配分を巡る議論の余地がなく、スッキリと分割できます。また、各相続人がそれぞれ必要な額の現金を手にできるため、経済的な自由度が高まります。
デメリットは、故人が大切にしていた土地を手放さなければならないという点です。また、売却には仲介手数料や税務上の手続きが発生するため、若干のコストがかかります。さらに、相続税申告までに売却が完了しなければ、特例措置が受けられない可能性があります。そのため、相続税申告の10ヶ月という期限を意識した早期の売却活動が必須です。
代償分割:特定の人が土地を取得し、他の人に現金を支払う
代償分割とは、一人の相続人が土地を相続し、その代わり他の相続人に「代償金」を現金で支払う方法です。例えば、長男が1億円の土地を相続する代わりに、次男と三男に各3,000万円ずつ支払うという方法です。
代償分割のメリットは、故人が暮らしていた自宅など、特に大切な土地を守ることができという点です。また、土地を相続する人が決まっているため、分割協議も比較的シンプルになります。
しかし、代償分割には深刻な課題があります。まず「資金力」です。土地を取得する相続人が、他の相続人へ支払う現金を用意できなければ、この方法は成立しません。融資を受ける場合は「相続ローン」という選択肢もありますが、その承認が下りるまでに時間がかかります。
さらに重要なのは「評価額の対立」です。土地を取得する側は税務上の路線価で評価額を決めたいと考え、代償金をもらう側は時価(実勢価格)で決めたいと考えます。この対立が遺産分割協議を長引かせ、期限に間に合わなくなることもあります。対策としては、事前に「不動産鑑定士の鑑定評価を使う」「複数の不動産会社の査定額の平均値を使う」など、評価基準を客観的に決めておくことが不可欠です。
また、代償分割を遺産分割協議書に記載する際は、「代償金として〇〇万円を支払う」という文言を明確にしないと、税務署から「単なる現金贈与」とみなされ、贈与税が課される可能性があります。協議書の作成には行政書士や司法書士の支援が欠かせません。
絶対に避けるべき「共有名義」
相続人間で意見が対立し、どうしても決まらないからと「とりあえず共有名義にしよう」という判断は、最大の失敗です。共有名義は、売却にせよ担保設定にせよ、全員の同意が必要です。一人が反対すれば、土地は動かせなくなります。さらに時間が経つと、共有者が増え、やがて面識のない親族間での合意形成は不可能になるのです。
期限が迫っていても、共有名義だけは絶対に避けるべきです。その代わり、現物・換価・代償のいずれかを、早期に専門家(行政書士、司法書士、税理士)の支援を受けながら決定することが、長期的には最も経済的で円滑な相続を実現するのです。
期限に間に合わない・土地が不要な時の解決策と新制度
どれだけ努力しても、遺産分割協議がまとまらず期限に間に合わないケースがあります。また、相続した土地が山林や農地、あるいは管理できない空き地であれば、そもそも「土地を引き取りたくない」と考える相続人も少なくありません。こうした状況に対応するため、近年、新しい救済制度が整備されました。ここでは、期限切れを回避し、不要な土地を手放すための実践的な解決策を紹介します。
遺産分割がまとまらないときの「相続人申告登記」
相続人申告登記は、2024年4月の法改正で新たに創設された制度です。遺産分割協議がまとまっていなくても、「自分が相続人の一人である」ことを国(法務局)に報告することで、相続登記義務を一時的に果たしたと認められるものです。
この制度を使えば、3年の期限が迫っていても、焦らず協議を続けることが可能になります。ただし、極めて重要な注意点があります。相続人申告登記はあくまで「延命措置」に過ぎないということです。申告登記をしても、土地の所有権は相続人に移りません。その後、遺産分割協議がまとまった時点で、改めて正式な相続登記を行う義務があります。結果として、手続きを2回行うことになり、二度の手数料や手間が発生するのです。
さらに、申告登記をすると、自治体から「管理意思のある相続人」とみなされ、固定資産税の納付書が届きやすくなります。つまり、代表して税金の請求を受ける立場になる可能性があるということです。この制度を利用する場合は、「いつまでに協議を終えるか」を親族間で明確に決めておくことが重要です。
不要な土地を国に返す「相続土地国庫帰属制度」
相続した土地が、山林、農地、あるいは管理不能な空き地である場合、2023年4月から「相続土地国庫帰属制度」を利用できます。この制度は、相続人が不要な土地を国に返納し、所有責任から解放されるというものです。
ただし、「無料で引き取ってくれる」と勘違いしてはいけません。承認された場合、10年分の管理費用として「負担金」を納付する必要があります。宅地や原野の場合は原則20万円ですが、山林は面積に応じた算定で最低21万円超となり、事前に資金準備が必須です。
さらに審査は非常に厳しく、「崖がある」「倒木がある」「隣地との境界が不明」といった土地は門前払いになります。そのため、国庫帰属を目指す場合、事前に土地家屋調査士による測量や境界確認、あるいは伐採・整地などの整備が必要になることもあります。結果として、予想以上の費用がかかる可能性があるのです。
負動産に強い専門家への相談が必須
「売れない土地」「返したい土地」には、通常の不動産会社は関心を示しません。こうした場合、負不動産の専門家に相談することが重要です。行政書士や司法書士の中には、相続土地国庫帰属制度の申請手続きを専門とする者もいます。また、NPOや自治体の相談窓口が、不要な土地の活用法や処分方法についてアドバイスしてくれることもあります。
重要なのは、相続人申告登記や国庫帰属制度を無理に利用するのではなく、自分の土地の「実現可能な出口」が何であるかを冷静に判断することです。売却、寄付、国庫帰属のいずれが最も持ち出しが少ないか、あるいは実現可能かを比較検討し、専門家のサポートを受けながら決定することが、最終的な最善策なのです。
期限に間に合わない、土地が不要だからといって、パニックになる必要はありません。新制度と専門家の力を活用すれば、必ず解決策は見つかるのです。
北大阪相続遺言相談窓口では、税理士や弁護士、司法書士から行政書士、宅地建物取引士までチームになってお客様をサポートしております。
大阪府・北摂エリアの全域対応
相続相談・相続手続・遺言書作成、
複雑で面倒な手続きをプロの専門家が迅速に解決
北大阪相続遺言相談窓口